猜你想问
这份研报主要分析了什么内容?
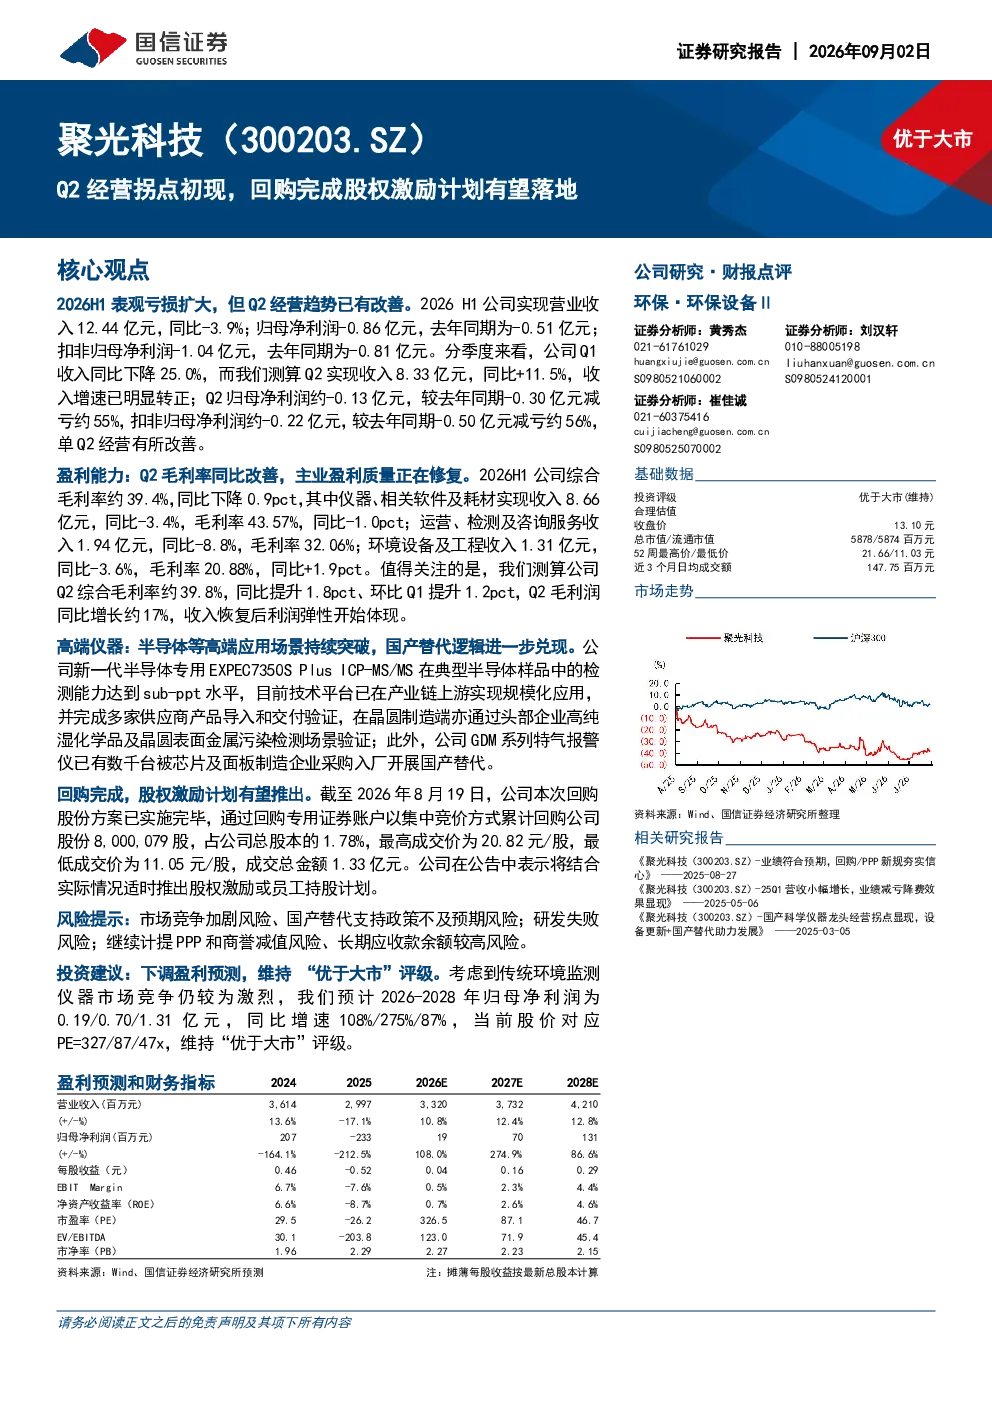
本报告分析了聚光科技2026年上半年的经营情况。Q2公司收入同比增长11.5%,归母净利润减亏55%,毛利率提升1.8pct至39.8%,显示主业盈利质量修复。高端仪器在半导体等场景持续突破,国产替代逻辑兑现。公司完成股份回购1.33亿元,占总股本1.78%,并计划推出股权激励计划。报告下调了盈利预测,预计2026-2028年归母净利润为0.19/0.70/1.31亿元,维持“优于大市”评级。
高端仪器赛道的发展趋势如何?
高端仪器赛道在半导体等场景持续突破,国产替代逻辑兑现。聚光科技作为行业参与者,其高端仪器在半导体领域的应用进展表明国产替代进程正在加速。随着国内产业链的完善和技术进步,高端仪器的国产化率有望进一步提升,为相关企业带来发展机遇。但需关注国际市场变化和技术壁垒带来的挑战。
报告重点分析了聚光科技的哪些方面?
报告重点分析了聚光科技的经营趋势改善、盈利质量修复以及国产替代进展。Q2经营数据显示公司收入和利润同比改善,毛利率提升,主业盈利能力增强。同时,公司在半导体等高端应用场景的突破,印证了国产替代逻辑。此外,公司完成股份回购并计划推出股权激励计划,显示管理层对未来的信心。
当前市场对聚光科技的评价如何?
当前市场对聚光科技的评价显示其经营趋势改善,盈利质量修复,但盈利预测被下调。Q2经营数据好转,毛利率提升,但整体盈利仍面临压力,导致预测下调。高端仪器的国产替代逻辑得到市场认可,但需关注行业竞争和技术迭代风险。公司完成股份回购并计划股权激励,或有助于稳定市场信心。
研报提示了哪些风险?
研报提示的主要风险包括:公司盈利仍面临压力,尽管Q2有所改善但预测被下调;高端仪器市场竞争激烈,技术迭代快可能影响产品竞争力;国产替代进程受国际市场变化影响,技术壁垒仍存;公司股权激励计划落地存在不确定性。此外,半导体等应用场景的需求波动也可能影响公司业绩表现。
你可能感兴趣
Q2经营拐点初现,回购完成股权激励计划有望落地
国信证券2026-09-03
完成股份回购用于股权激励计划,在建产能储备充足
基础化工长城证券2021-05-30
回购计划实施完成,支持股权激励激活发展动能
电子设备安信证券2023-04-01
回购股份&股权激励计划落地,激励业绩有质量的增长
医药生物群益证券2024-01-03
二期持股计划完成购买点评:经营改善拐点出现,预计业绩持续向好
家用电器国泰君安证券2017-03-28
公司发布股权激励计划和回购方案,业绩有望稳健增长,建议“买进”
群益证券2022-05-16
股权激励计划助力,经营效率提升拐点已至
建筑建材华西证券2021-02-01
Q2经营改善,股权激励落地彰显信心
食品饮料西南证券2024-08-07
【持续推荐,江山欧派】经营拐点初现,2023年有望重启高增长1、
未知机构2022-11-11
有色金属行业2024Q4海外锂矿经营情况更新:库存拐点初现,供给格局有望改善
有色金属国泰君安证券2025-03-09