猜你想问
这份研报的核心内容是什么?
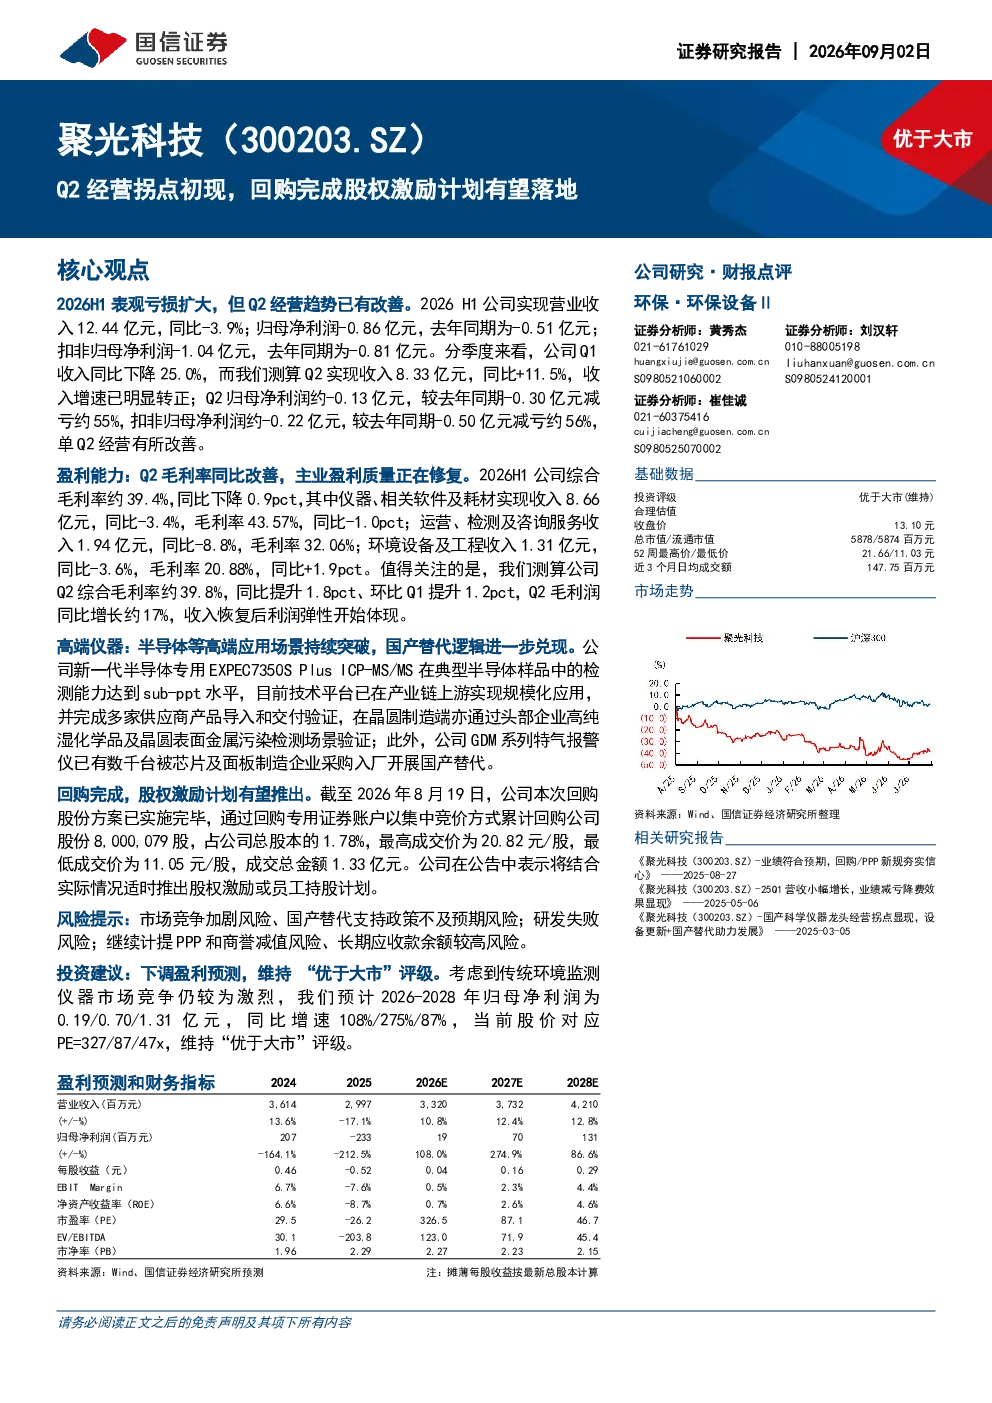
这份研报指出,公司在Q2经营出现拐点,回购完成股权激励计划有望落地。2026H1虽然表观亏损扩大,但Q2经营趋势改善,收入增速转正,利润减亏。毛利率同比改善,主业盈利质量修复。高端仪器在半导体等场景持续突破,国产替代逻辑兑现。公司完成股份回购,股权激励计划有望推出。
报告关注的赛道/行业发展趋势如何?
报告关注高端仪器在半导体等场景的持续突破,国产替代逻辑兑现。公司技术平台实现规模化应用,显示行业发展趋势向好。但市场竞争加剧,国产替代支持政策不及预期等风险需关注。
报告重点分析了哪些方向?
报告重点分析了公司Q2经营趋势改善,收入增速转正,利润减亏,毛利率改善等经营拐点。同时关注高端仪器在半导体等场景的突破,以及股份回购和股权激励计划的推出。
当前市场现状如何判断?
当前市场现状显示,公司经营出现拐点,盈利质量修复,高端仪器应用场景持续拓展。但市场竞争激烈,研发失败、PPP和商誉减值、长期应收款余额较高等因素存在风险。
研报提到了哪些风险提示?
研报提示市场竞争加剧、国产替代支持政策不及预期、研发失败、PPP和商誉减值、长期应收款余额较高等风险。这些风险可能对公司经营和盈利产生不利影响。
你可能感兴趣
Q2经营拐点初现,回购完成股权激励计划有望落地
国信证券2026-08-30
完成股份回购用于股权激励计划,在建产能储备充足
基础化工长城证券2021-05-30
回购计划实施完成,支持股权激励激活发展动能
电子设备安信证券2023-04-01
回购股份&股权激励计划落地,激励业绩有质量的增长
医药生物群益证券2024-01-03
二期持股计划完成购买点评:经营改善拐点出现,预计业绩持续向好
家用电器国泰君安证券2017-03-28
公司发布股权激励计划和回购方案,业绩有望稳健增长,建议“买进”
群益证券2022-05-16
股权激励计划助力,经营效率提升拐点已至
建筑建材华西证券2021-02-01
Q2经营改善,股权激励落地彰显信心
食品饮料西南证券2024-08-07
【持续推荐,江山欧派】经营拐点初现,2023年有望重启高增长1、
未知机构2022-11-11
有色金属行业2024Q4海外锂矿经营情况更新:库存拐点初现,供给格局有望改善
有色金属国泰君安证券2025-03-09