猜你想问
利通科技最新研报核心内容是什么?
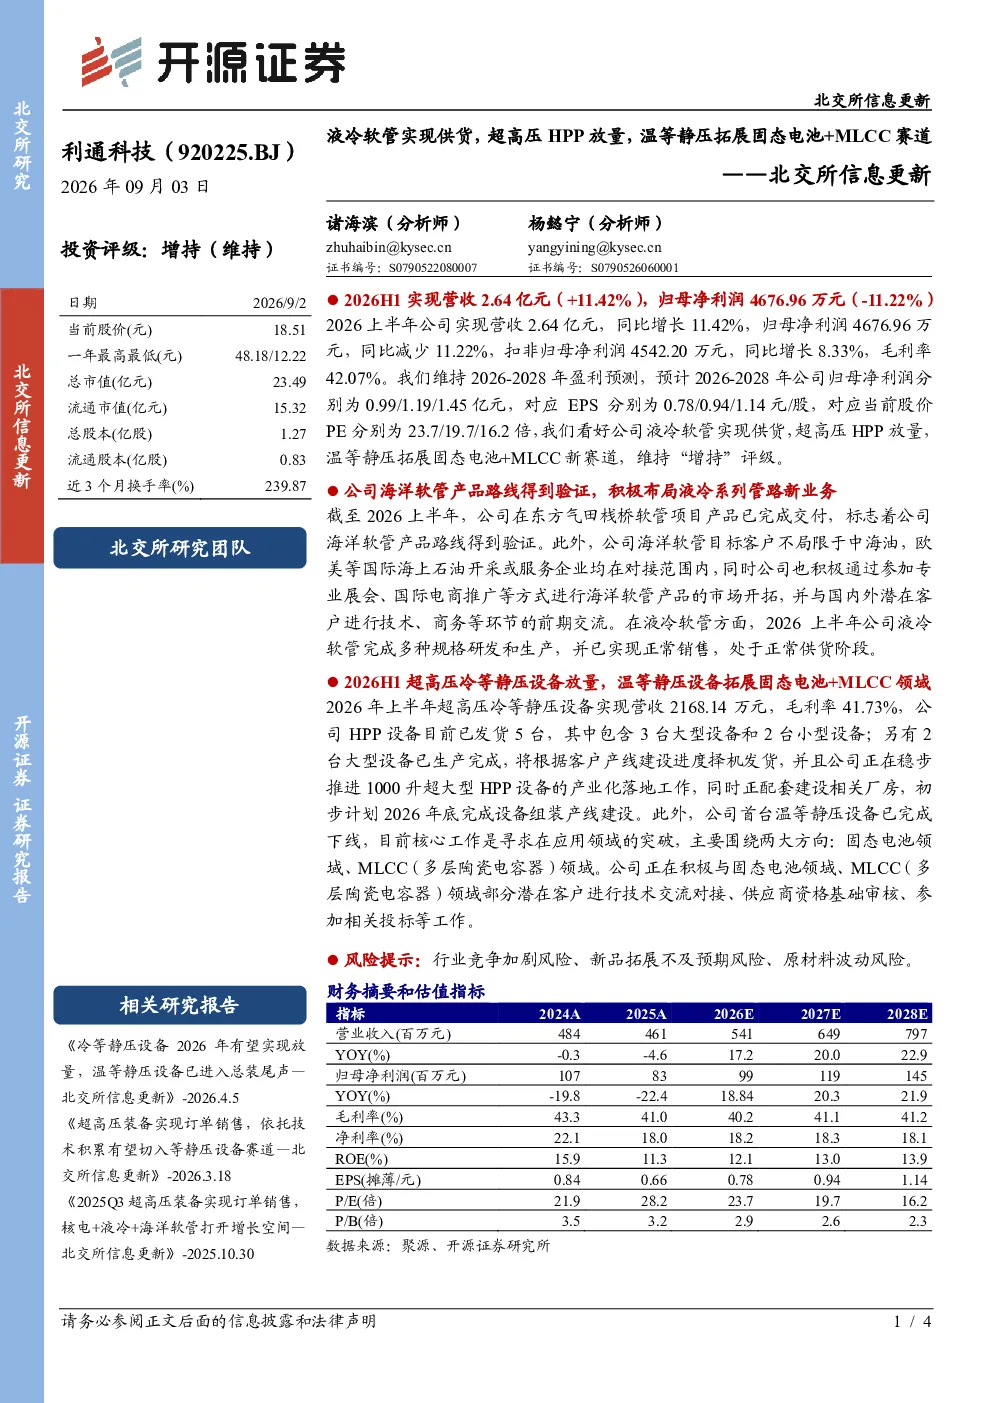
利通科技2026上半年营收同比增长11.42%,但归母净利润同比减少11.22%,主要受原材料成本上升影响。公司海洋软管产品路线得到验证,液冷软管已实现正常供货;超高压冷等静压设备实现放量,温等静压设备拓展固态电池和MLCC领域。
液冷软管和超高压HPP业务发展情况如何?
公司海洋软管产品路线得到验证,液冷软管已实现正常供货,目标客户包括中海油及欧美国际企业。超高压冷等静压设备稳步放量,2026上半年营收达2168.14万元,毛利率41.73%,已发货5台(含3台大型设备、2台小型设备),其中2台大型设备已完成生产。温等静压设备拓展固态电池和MLCC领域,首台设备已完成下线。
研报对利通科技未来几年的盈利预测如何?
维持2026-2028年盈利预测,预计归母净利润分别为0.99/1.19/1.45亿元,EPS分别为0.78/0.94/1.14元/股,对应PE分别为23.7/19.7/16.2倍。公司超高压HPP设备放量及温等静压设备拓展新赛道,支撑未来业绩增长。
当前液冷软管和超高压HPP市场竞争状况怎样?
公司液冷软管已实现正常供货,目标客户包括中海油及欧美国际企业,产品路线得到验证。超高压冷等静压设备市场处于稳步放量阶段,2026上半年营收达2168.14万元,毛利率41.73%,已发货5台。温等静压设备拓展固态电池和MLCC领域,首台设备已完成下线,市场前景广阔。
研报提示的主要风险有哪些?
主要风险包括行业竞争加剧风险、新品拓展不及预期风险、原材料波动风险。公司需应对市场竞争,确保新品拓展顺利,并管理原材料成本波动带来的影响。
你可能感兴趣
北交所信息更新:2025Q3超高压装备实现订单销售,核电+液冷+海洋软管打开增长空间
开源证券2025-10-30
北交所信息更新:超高压装备实现订单销售,依托技术积累有望切入等静压设备赛道
开源证券2026-03-17
冷等静压设备2026年有望实现放量,温等静压设备已进入总装尾声—北交所信息更新
开源证券2026-04-04
北交所化工专题报告:AI算力散热革命:关注北交所液冷产业链,三祥科技、利通科技、科隆新材等软管标的
基础化工开源证券2026-05-10
北交所信息更新:新能源业务成核心增长引擎,拓展微通道液冷+光通信新赛道打造新增长曲线
开源证券2026-08-26
北交所信息更新:筹划收购恒进机电完善汽车产品矩阵,非汽车领域积拓展液冷+光通信新赛道
开源证券2026-06-22
北交所信息更新:公司卡位高新兴增长赛道,2026H1数据中心散热系统项目实现放量
开源证券2026-09-16
北交所信息更新:海工油气行业景气向上,海工软管高增叠加海外项目实现突破,2026H1营收同比+11.2%
开源证券2026-08-21
威贸电子(920346.BJ)北交所信息更新:公司卡位高新兴增长赛道,2026H1数据中心散热系统项目实现放量
开源证券2026-09-17