猜你想问
天罡股份2026H1研发费用同比增加41%的原因是什么?
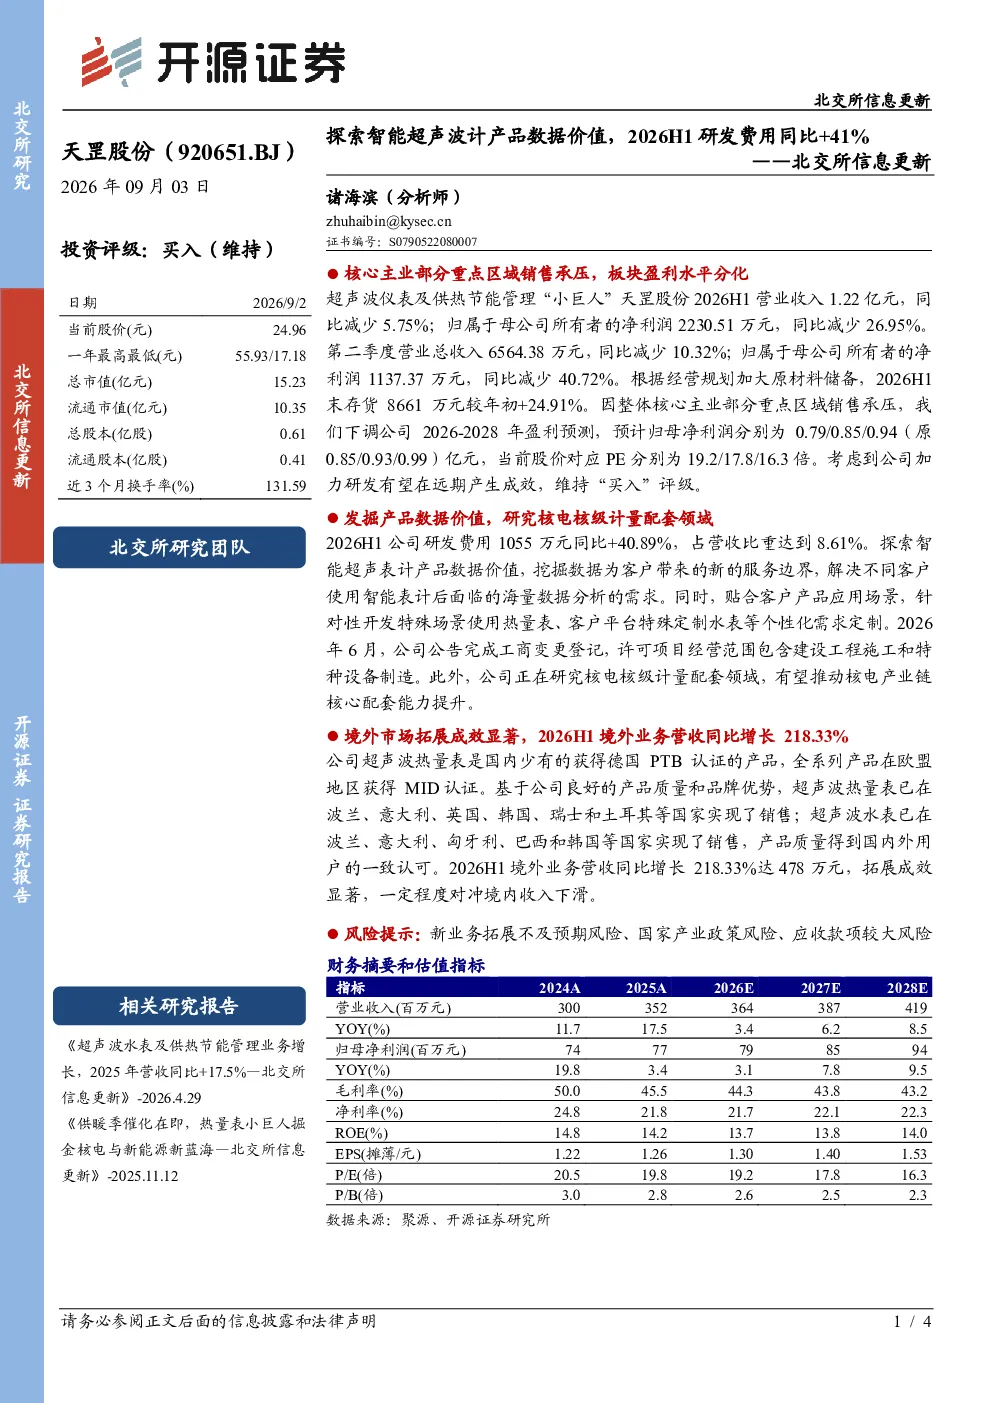
天罡股份2026H1研发费用同比增加41%主要由于公司加大了在智能超声表计产品数据价值探索、数据分析服务边界挖掘以及特殊场景热量表、定制水表等个性化需求开发方面的投入。此举旨在提升产品竞争力,拓展新的业务增长点,并研究核电核级计量配套领域,以期在远期产生成效。研发费用的增加体现了公司对未来技术发展和市场需求的积极布局。
天罡股份2026H1的业绩表现如何?
天罡股份2026H1营业收入1.22亿元,同比减少5.75%;净利润2230.51万元,同比减少26.95%。第二季度营收和净利润分别下降10.32%和40.72%。主要原因是重点区域销售承压,导致公司下调了2026-2028年的盈利预测至0.79/0.85/0.94亿元。尽管短期业绩承压,但公司仍维持“买入”评级,主要基于其加力研发有望在远期产生积极影响。
天罡股份在哪些领域进行研发投入?
天罡股份在2026H1的研发投入主要集中在智能超声表计产品数据价值的发掘、数据分析服务边界的挖掘,以及特殊场景热量表、定制水表等个性化需求的开发。此外,公司还在研究核电核级计量配套领域,旨在提升在核电产业链的核心配套能力。研发费用占营收比重达到8.61%,显示出公司对技术创新的高度重视。
天罡股份的市场拓展情况如何?
天罡股份在市场拓展方面取得显著成效,其超声波热量表和超声波水表已成功销往波兰、意大利、英国等多个国家,产品质量获得国内外用户的高度认可。2026H1境外业务营收同比增长218.33%至478万元,有效对冲了境内收入下滑的影响。公司通过积极拓展海外市场,增强了自身的抗风险能力和市场竞争力。
天罡股份面临哪些风险?
天罡股份面临的主要风险包括新业务拓展不及预期风险、国家产业政策风险以及应收款项较大风险。新业务拓展的不确定性可能导致研发投入无法转化为实际的市场收益;国家产业政策的变动可能对公司业务产生不利影响;应收款项较大则增加了公司的资金压力和坏账风险。这些风险需要公司密切关注并采取有效措施加以管理。