猜你想问
合兴股份2026年半年度业绩说明会核心内容有哪些?
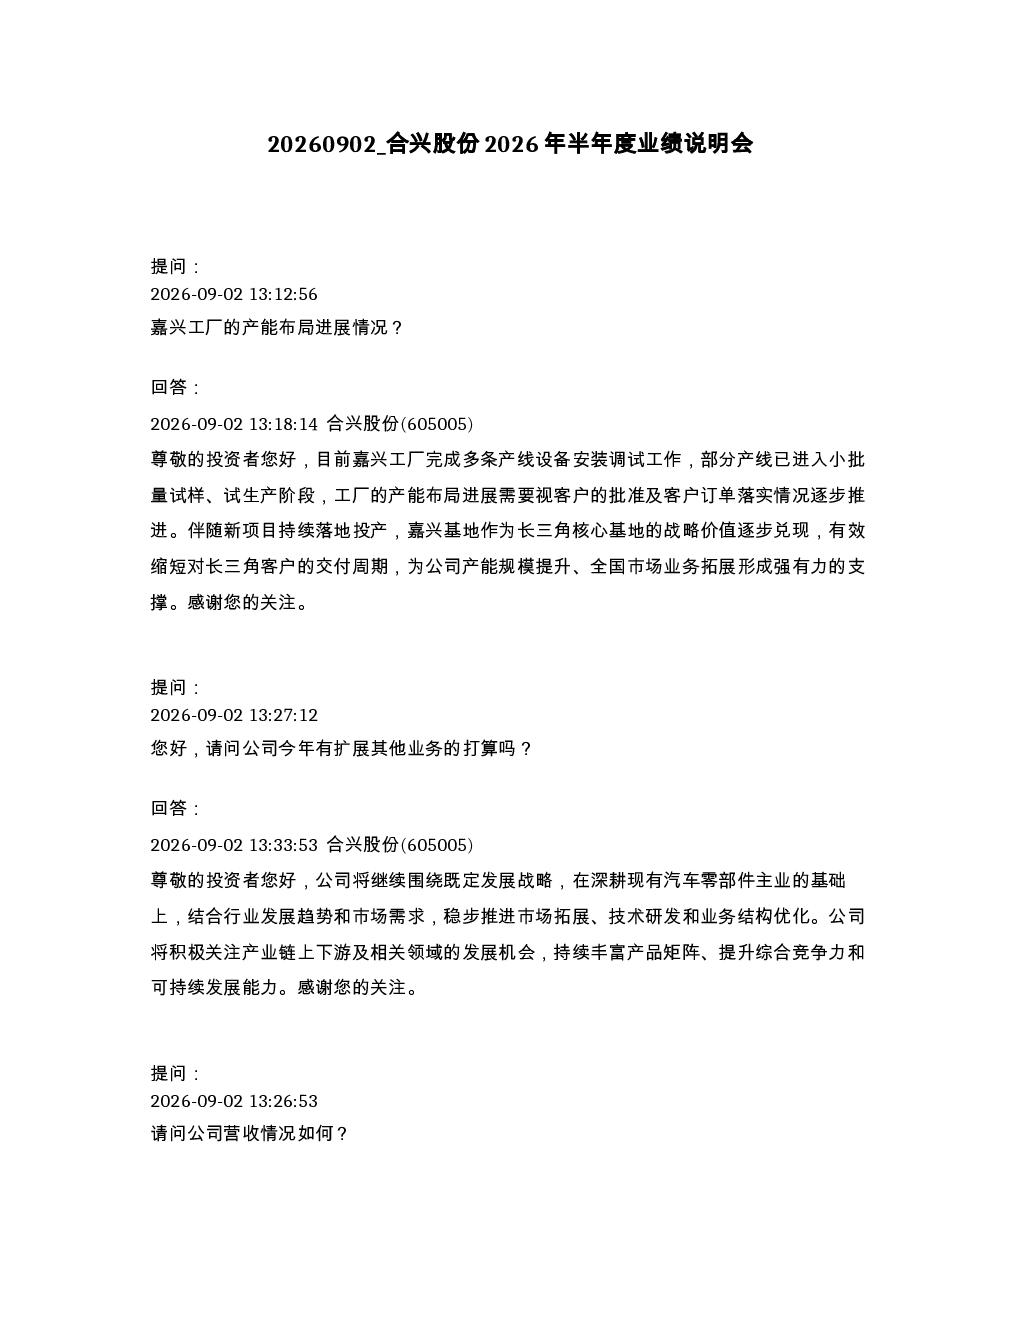
本次业绩说明会主要介绍了合兴股份的嘉兴工厂产能布局进展,目前多条产线设备安装调试完成,部分产线已进入小批量试样、试生产阶段。产能布局将视客户批准及订单落实情况逐步推进。同时,公司业务拓展计划包括深耕汽车零部件主业,推进市场拓展、技术研发和业务结构优化,积极关注产业链上下游发展机会。营收情况显示,2026年1-6月公司实现营业总收入86,683.79万元,较上年同期基本保持稳定,其中汽车电子业务收入5.84亿元,消费电子业务收入1.79亿元,出口销售收入同比增长14.11%。此外,公司还介绍了300A/800V高压直流接触器产品,该产品主要应用于新能源汽车、储能电站及充电桩等高速增长新能源领域,具有高性能与成本优势,市场推广前景广阔。德国公司建设进展方面,室内装饰工程基本完工,预计2026年底前正式投入使用,将完善公司全球产业布局。
汽车零部件行业发展趋势如何?
汽车零部件行业正经历数字化转型和智能化升级,电动化、网联化、智能化成为主要趋势。新能源汽车市场持续高速增长,对高压直流接触器等关键零部件需求旺盛。同时,汽车电子化程度加深,传感器、控制器等需求增加。消费电子领域竞争激烈,产品更新换代快,要求企业具备快速响应和柔性生产能力。此外,全球供应链重构,企业需优化全球布局以应对地缘政治风险和市场需求变化。合兴股份积极布局新能源汽车核心供应链,推出高性能低成本产品,符合行业发展趋势。
合兴股份报告重点分析了哪些方向?
报告重点分析了合兴股份的产能扩张计划,特别是嘉兴工厂的产线布局和设备调试进展,以及其对长三角客户交付周期的提升作用。业务拓展方面,公司强调将围绕汽车零部件主业,结合行业趋势和市场需求,推进市场拓展、技术研发和业务结构优化。产品方面,300A/800V高压直流接触器作为公司布局新能源核心供应链的重要产品,其高性能与成本优势被重点提及。此外,德国公司的建设进展及其对全球产业布局的完善作用也受到关注。
当前汽车零部件市场现状如何?
当前汽车零部件市场呈现多元化发展格局,新能源汽车相关零部件需求持续旺盛,成为行业增长的主要驱动力。传统汽车零部件市场增速放缓,但智能化、网联化趋势带来新的增长点。市场竞争加剧,企业需通过技术创新和成本控制提升竞争力。出口市场表现良好,但面临贸易摩擦和汇率波动风险。供应链稳定性成为企业关注的重点,部分企业开始布局海外生产基地以分散风险。合兴股份在汽车电子和新能源领域布局得当,符合市场发展趋势。
合兴股份研报存在哪些风险提示?
合兴股份研报提示的主要风险包括产能扩张风险,新产线投产进度可能受客户订单和市场需求影响,存在产能利用率不及预期的可能性。市场竞争风险,汽车零部件行业竞争激烈,公司需持续提升产品竞争力以应对市场变化。海外扩张风险,德国公司建设进展受多种因素影响,存在延期或成本超支的风险。此外,原材料价格波动、汇率变动等宏观因素也可能对公司经营产生影响。公司需加强风险管理,确保稳健经营。