猜你想问
华培动力最新投资者关系活动报告核心内容是什么?
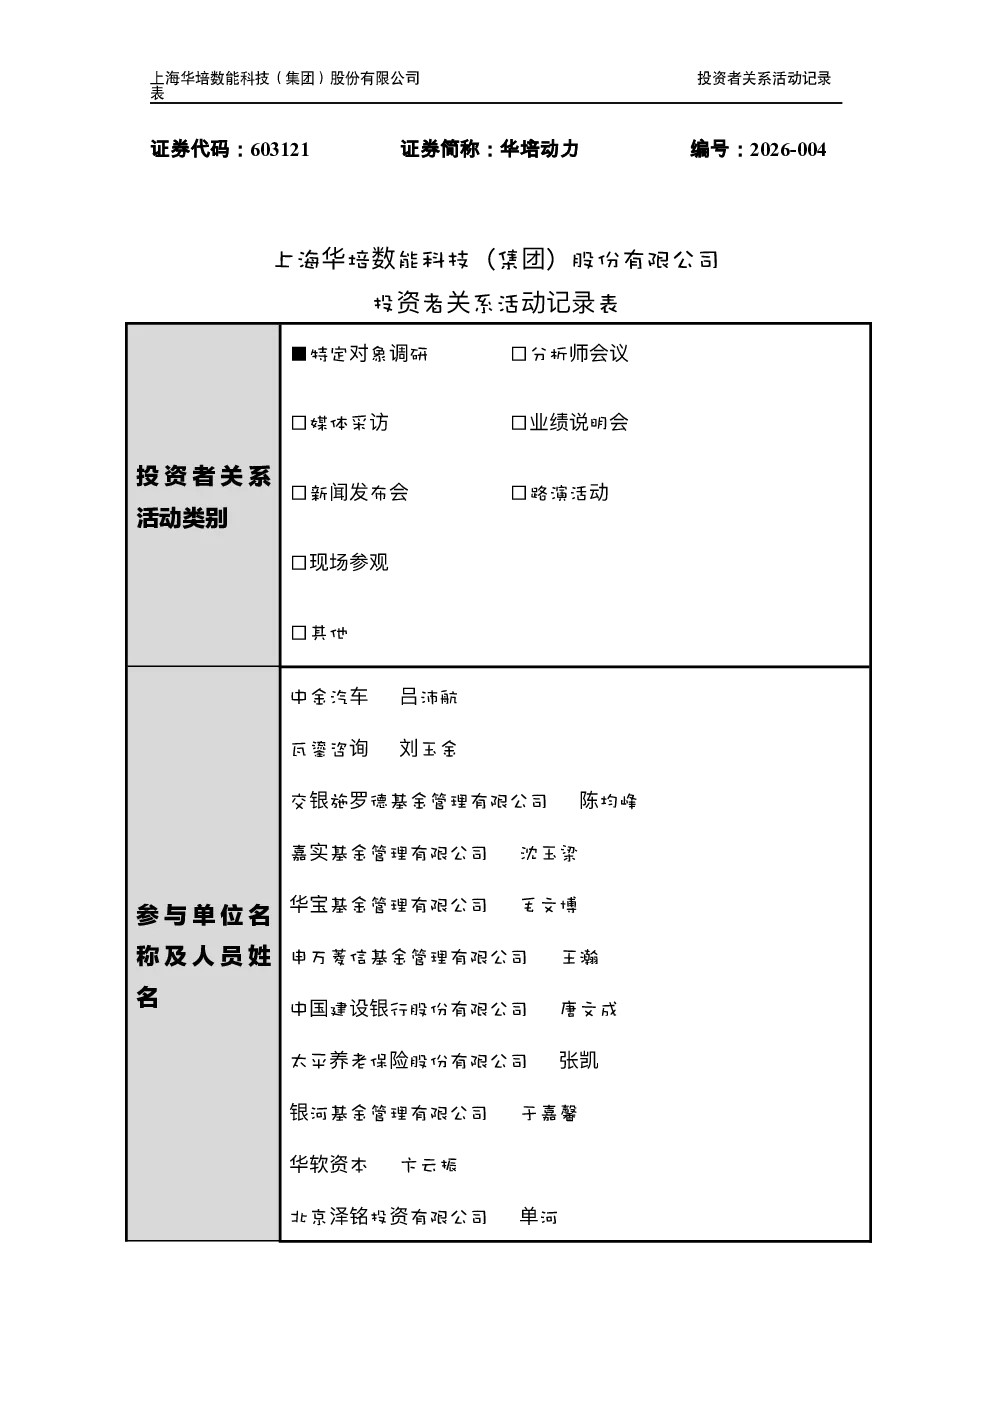
华培动力最新投资者关系活动报告显示,公司机器人业务处于验证阶段,电机段采用外采,机、电路板、控制系统及散热模块等部件自研自制,技术能力初步建立,关键在于技术突破。传感器业务上半年收入波动较大,主要受MEMS芯片切换验证周期影响及行业低价竞争压力,公司应对策略包括拓展乘用车市场、海外商用市场,并持续推技术降本与产品结构优化。海外收入占比持续提升,需应对汇率波动影响。
传感器行业发展趋势如何?
传感器行业发展趋势显示,MEMS芯片技术正从进口向陶瓷芯体切换,验证周期影响收入波动,同时温度传感器面临行业低价竞争。企业需通过拓展乘用车、海外商用市场,以及技术降本与产品结构优化来应对挑战。乘用车市场温传项目已量产,预计2027年形成明显收入,增强对主流客户的供货能力。海外商用市场通过基金合作等方式布局,保持健康增长,有效对冲国内市场周期性下行压力。
报告重点分析了哪些方向?
报告重点分析了华培动力的机器人业务和传感器业务。机器人业务方面,公司处于验证阶段,电机外采,其他部件自研自制,技术能力初步建立,关键在于技术突破。传感器业务方面,报告分析了MEMS芯片切换验证周期带来的收入波动,以及行业低价竞争压力,并提出了拓展乘用车市场、海外商用市场和技术降本等应对策略。此外,报告还关注了海外收入占比提升及汇率波动对利润的影响。
当前市场对华培动力有何判断?
当前市场对华培动力的判断显示,公司机器人业务处于验证阶段,技术能力初步建立,关键在于技术突破。传感器业务面临MEMS芯片切换验证周期和行业低价竞争压力,但公司通过拓展乘用车和海外商用市场,以及技术降本与产品结构优化来应对。海外收入占比持续提升,但需关注汇率波动对利润的影响。整体来看,公司业务发展存在机遇与挑战,需持续提升技术能力和市场竞争力。
华培动力研报有哪些风险提示?
华培动力研报提示的风险包括:机器人业务技术突破的不确定性,电机外采可能带来的成本波动;传感器业务面临MEMS芯片切换验证周期和行业低价竞争压力;海外收入占比提升需应对汇率波动影响。此外,公司拓展乘用车和海外商用市场也存在市场开拓和竞争风险。投资者需关注公司技术进展、市场拓展效果以及汇率波动对公司利润的影响。