猜你想问
惠康科技2026年报告核心内容有哪些?
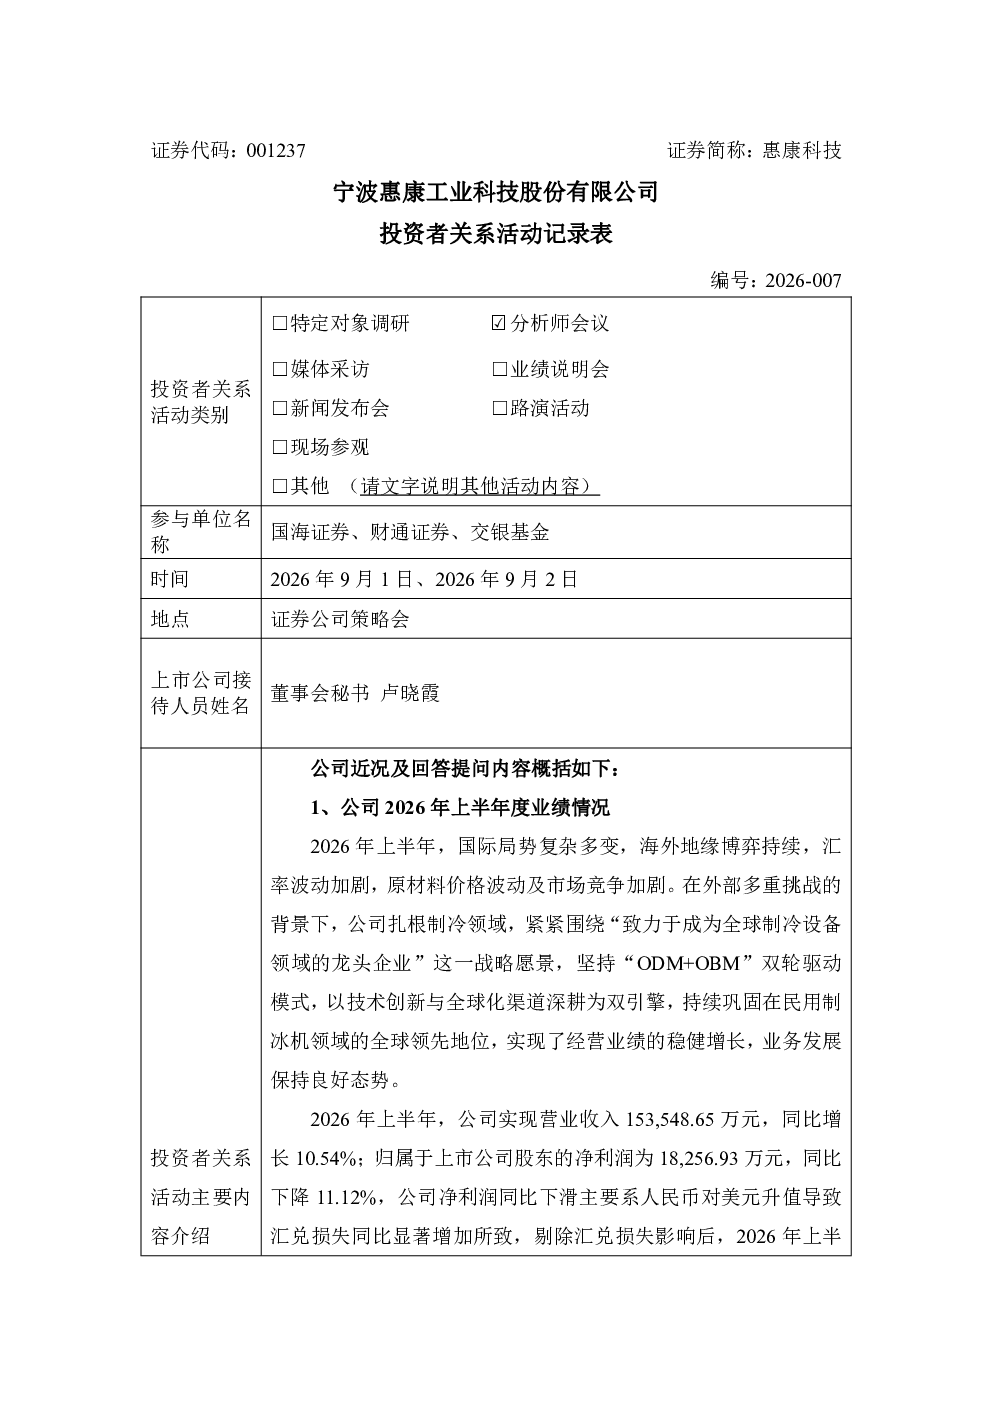
2026年上半年,惠康科技净利润同比增长6.53%,达21,881.19万元。制冰机仍是核心产品,营收占比78.35%,同比增长7.72%。冰箱、酒柜增速较快,分别增长28.59%、31.70%。外销收入占比54.82%,最终目的地外销占比约83%,同比增长10.72%
制冷设备行业发展趋势如何?
制冷设备行业正经历消费升级,产品结构优化。企业需应对国际贸易摩擦,通过多元化市场、提升产品附加值、加强供应链管理来缓解政策风险。同时,医疗制冷等专业领域成为第二成长曲线,如惠康科技已推出医用冰泥机并入选首台套产品
报告重点分析了哪些方面?
报告重点分析了惠康科技的业务拓展,包括外销市场多元化(欧洲同比增长55.37%)、国内线上线下融合推广(京东天猫头部地位)、汇率风险对冲措施、毛利率提升(整体25.61%)、中期分红方案(每10股派5元)、募投项目(四大项目总投资18.06亿元)及自主品牌发展
当前制冷设备市场现状如何?
当前制冷设备市场呈现外销增长但承压态势,北美关税税率35%仍较高,但公司通过ODM模式、泰国基地建设及市场多元化有效对冲。国内市场消费升级明显,线上线下渠道融合,高端会员制门店及酒店渠道拓展取得进展
研报提示了哪些风险?
研报提示汇率波动风险,公司虽开展外汇套期保值但需动态调整。国际贸易摩擦持续存在,美国关税虽回落但仍需警惕。此外,新赛道布局如医疗制冷尚处早期阶段,存在技术及市场不确定性
你可能感兴趣
001237 惠康科技 001237惠康科技投资者关系活动记录表20260903
未知机构2026-09-03
001237 惠康科技 001237惠康科技投资者关系活动记录表20260710
未知机构2026-07-10
001237 惠康科技 001237惠康科技投资者关系活动记录表20260908
未知机构2026-09-08
300530 领湃科技 20260902 投资者关系活动记录表
未知机构2026-09-02
300515 三德科技 投资者关系活动记录表20260902
未知机构2026-09-02
001308 康冠科技 2026年9月7日投资者关系活动记录表
未知机构2026-09-07
001308 康冠科技 2026年半年度网上业绩说明会投资者关系活动记录表
未知机构2026-09-02
001308 康冠科技 2026年7月20日投资者关系活动记录表
未知机构2026-07-20
001308 康冠科技 2026年9月9日投资者关系活动记录表
未知机构2026-09-09
600389 江山股份 江山股份投资者关系活动记录表20260902
未知机构2026-09-03