猜你想问
建投能源上半年业绩下滑的原因是什么?
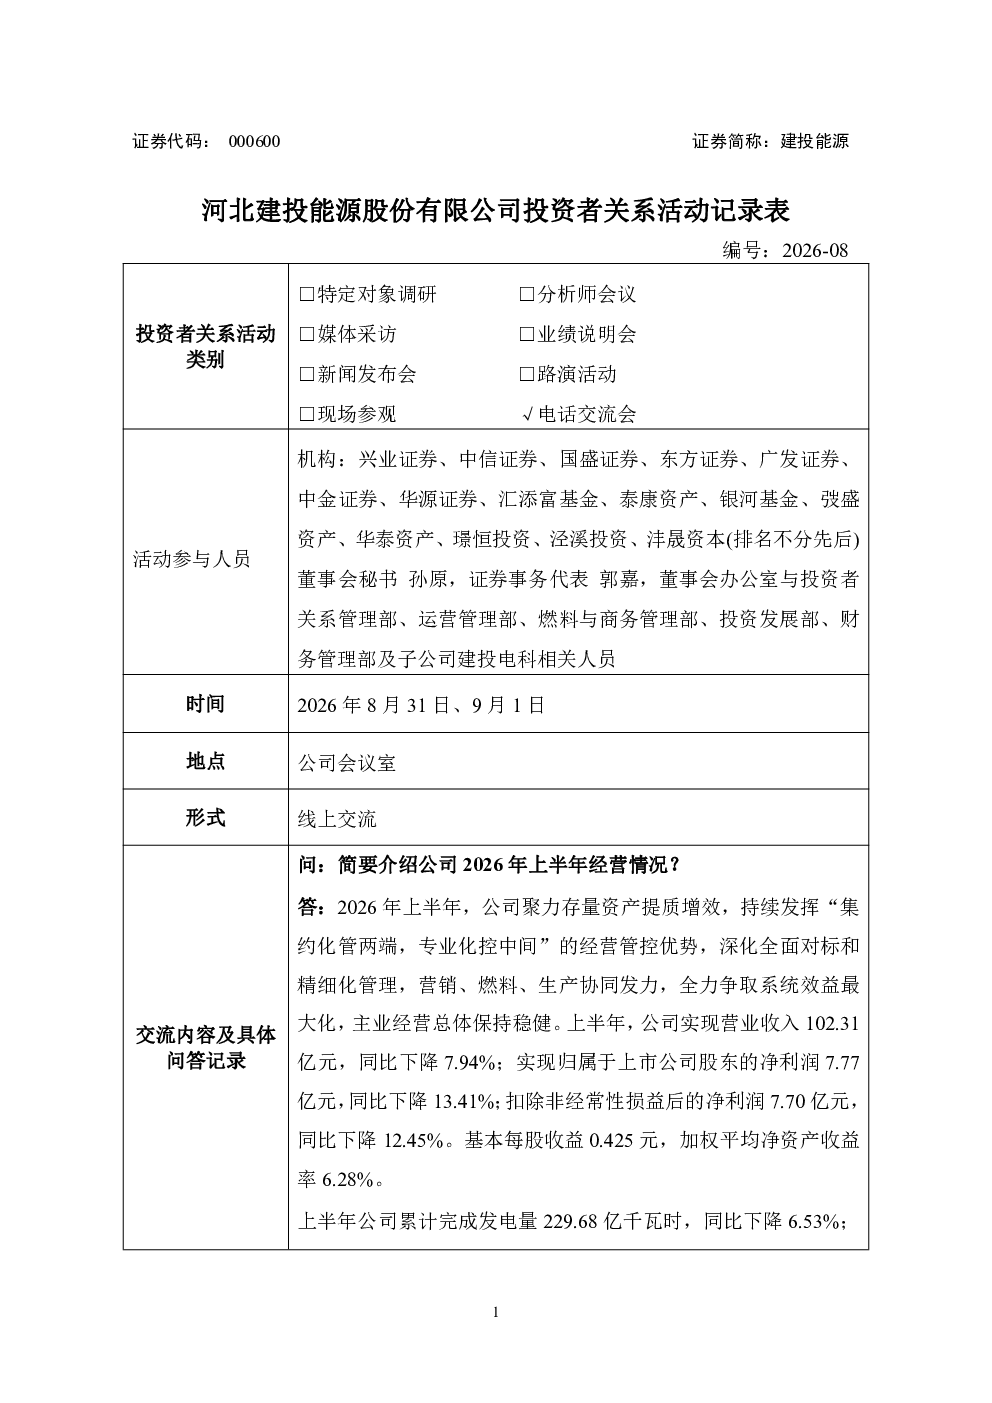
建投能源上半年业绩小幅下滑,主要受新能源发电替代效应增强、市场化交易电价下行等因素影响,导致电量和电价同比均有所下降。此外,煤炭市场价格反弹也对公司成本造成压力。面对这些挑战,公司采取了多重措施压降燃料成本,包括以长协煤为基本盘、市场煤补充调节的采购格局,燃料集约化管控机制,以及优化来煤结构和库存管理。这些措施有助于缓解成本压力,但短期内业绩仍受到市场环境变化的影响。
新能源行业发展趋势如何?
新能源行业发展趋势向好,但竞争日益激烈。随着全球对碳中和目标的追求,新能源发电占比持续提升,替代传统火电成为必然趋势。光伏、储能、抽蓄及海上风电等领域均取得显著进展,技术不断成熟,成本逐步下降。然而,新能源发电具有间歇性和波动性,需要配合储能和调峰资源共同发展。未来,新能源行业将更加注重质量优先,规模化与高质量发展并重,同时需要解决并网消纳、储能配置等挑战。
建投能源报告重点分析了哪些方面?
建投能源报告重点分析了公司火电业务面临的挑战与应对策略,以及新能源开发进展。在火电方面,报告详细阐述了新能源发电替代效应增强、市场化交易电价下行对公司业绩的影响,以及公司采取的燃料成本压降措施。在新能源开发方面,报告介绍了公司在光伏、储能、抽蓄及海上风电等领域的进展,体现了公司坚持质量优先的开发理念。此外,报告还分析了河北容量电价政策提升带来的机遇,以及公司火电控股及权益装机规模的扩张预期。
当前电力市场现状如何?
当前电力市场现状呈现多元化竞争格局,新能源发电占比持续提升,传统火电面临转型压力。市场化交易电价波动较大,火电企业盈利受市场环境影响明显。同时,煤炭市场价格波动也对火电企业成本造成压力。为应对这些挑战,火电企业积极调整策略,一方面通过技术创新提升效率,另一方面拓展新能源业务,实现多元化发展。此外,各地容量电价政策的调整也为火电企业带来新的发展机遇。总体而言,电力市场正处于转型期,竞争加剧,企业需积极适应市场变化。
建投能源报告有哪些风险提示?
建投能源报告提示的主要风险包括:新能源发电替代效应增强可能导致火电业务市场份额下降;市场化交易电价下行和煤炭市场价格波动可能影响公司盈利能力;新能源项目开发存在技术、政策、资金等多方面不确定性;公司火电业务转型过程中可能面临技术和管理挑战。此外,宏观经济波动、政策调整等因素也可能对公司经营产生影响。投资者需关注这些风险因素,谨慎评估公司发展前景。