猜你想问
杭可科技半导体业务研报主要讲了什么?
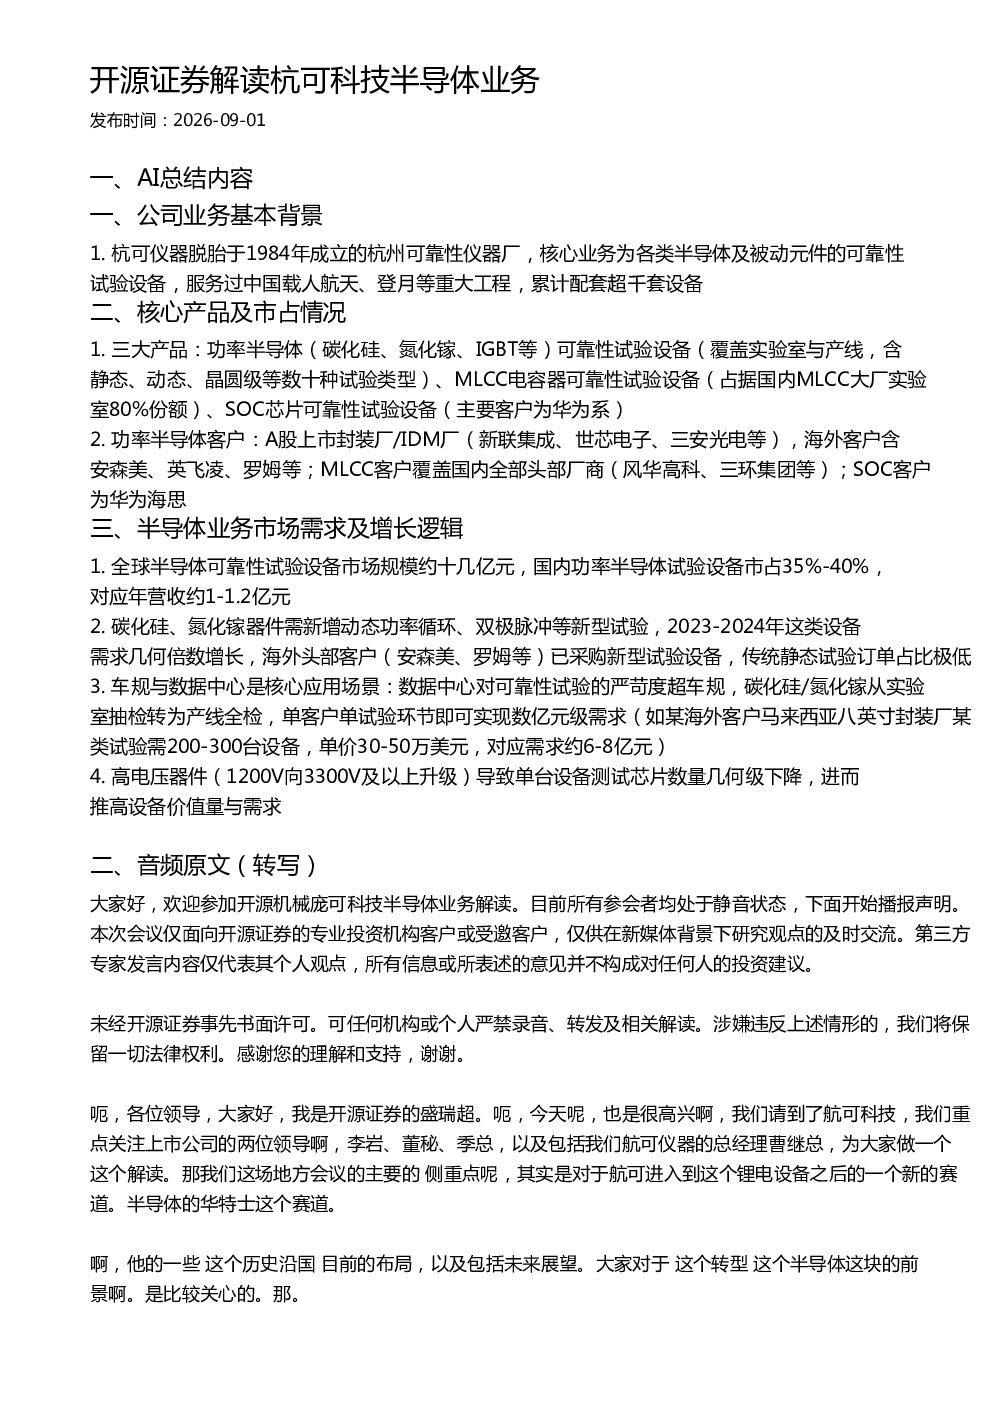
杭可科技半导体业务研报主要介绍了杭可仪器的业务背景、产品布局、客户结构以及半导体可靠性试验设备的市场需求。报告指出,杭可仪器核心业务为各类半导体及被动元件的可靠性试验设备,服务过中国载人航天、登月等重大工程。主要产品包括功率半导体(碳化硅、氮化镓、IGBT等)可靠性试验设备、MLCC电容器可靠性试验设备以及SOC芯片可靠性试验设备。客户结构覆盖A股上市封装厂/IDM厂、国内头部MLCC厂商以及华为海思等。报告还分析了全球半导体可靠性试验设备市场规模及国内功率半导体试验设备市占率,指出碳化硅、氮化镓器件对新型试验设备的需求几何倍数增长,车规与数据中心是核心应用场景,高电压器件推高设备价值量与需求。
半导体可靠性试验设备行业发展趋势如何?
半导体可靠性试验设备行业发展趋势呈现多项特点。首先,全球市场规模约十几亿元,国内功率半导体试验设备市占35%-40%。其次,碳化硅、氮化镓器件需新增动态功率循环、双极脉冲等新型试验,2023-2024年这类设备需求几何倍数增长。再次,车规与数据中心是核心应用场景,数据中心对可靠性试验的严苛度超车规,碳化硅/氮化镓从实验室抽检转为产线全检。最后,高电压器件(1200V向3300V及以上升级)导致单台设备测试芯片数量几何级下降,进而推高设备价值量与需求。这些趋势表明行业增长潜力巨大,特别是面向新型器件和严苛应用场景的试验设备需求将显著提升。
杭可科技半导体业务的重点分析方向是什么?
杭可科技半导体业务的重点分析方向包括产品矩阵及客户结构。产品方面,杭可仪器提供功率半导体、MLCC电容器、SOC芯片等可靠性试验设备,覆盖实验室与产线,含静态、动态、晶圆级等数十种试验类型。客户结构上,功率半导体客户包括新联集成、世芯电子、三安光电等A股上市封装厂/IDM厂及安森美、英飞凌、罗姆等海外客户;MLCC客户覆盖风华高科、三环集团等国内头部厂商;SOC客户主要为华为海思。此外,报告还分析了杭可在不同领域的市占率及竞争优势,如MLCC领域占据绝对优势,功率半导体领域市占率约30%-40%,是国内最高,但SOC领域市占率较低,主要客户为华为系,未来需提升竞争力。
半导体可靠性试验设备市场现状如何?
半导体可靠性试验设备市场现状呈现多元化发展格局。从市场规模看,全球约十几亿元,国内功率半导体试验设备市占35%-40%,对应年营收约1-1.2亿元。从客户结构看,杭可仪器客户覆盖A股上市封装厂/IDM厂、国内头部MLCC厂商以及华为海思等,客户集中度不高,每年前几大客户会发生变化。从竞争格局看,国内市场主要竞争对手为天悦,但杭可仪器与天悦无直接竞争关系。海外市场主要竞争对手为海外厂商,杭可在新型试验情况下占优。从产品趋势看,碳化硅、氮化镓器件需新增动态功率循环、双极脉冲等新型试验,需求几何倍数增长;车规与数据中心是核心应用场景,数据中心对可靠性试验的严苛度超车规;高电压器件推高设备价值量与需求。这些现状表明市场增长潜力巨大,但竞争也日趋激烈。
杭可科技半导体业务研报有哪些风险提示?
杭可科技半导体业务研报提示的风险点主要集中在以下几个方面。首先,行业竞争激烈,国内功率半导体市场竞争尤为突出,杭可在SOC领域市占率较低,未来需提升竞争力。其次,客户集中度不高,每年前几大客户会发生变化,这可能影响公司业绩稳定性。再次,设备单价差异较大,平均价值量难以衡量,不同类型设备的销售情况可能存在较大波动。此外,半导体行业技术迭代快,若公司未能及时跟进新型器件的试验设备需求,可能错失市场机会。最后,海外订单利润率远高于国内,虽然预计远超国内三倍,但也意味着海外市场拓展的不确定性相对较高。这些风险因素需持续关注。