猜你想问
东微半导2Q26营收创新高的主要原因是什么?
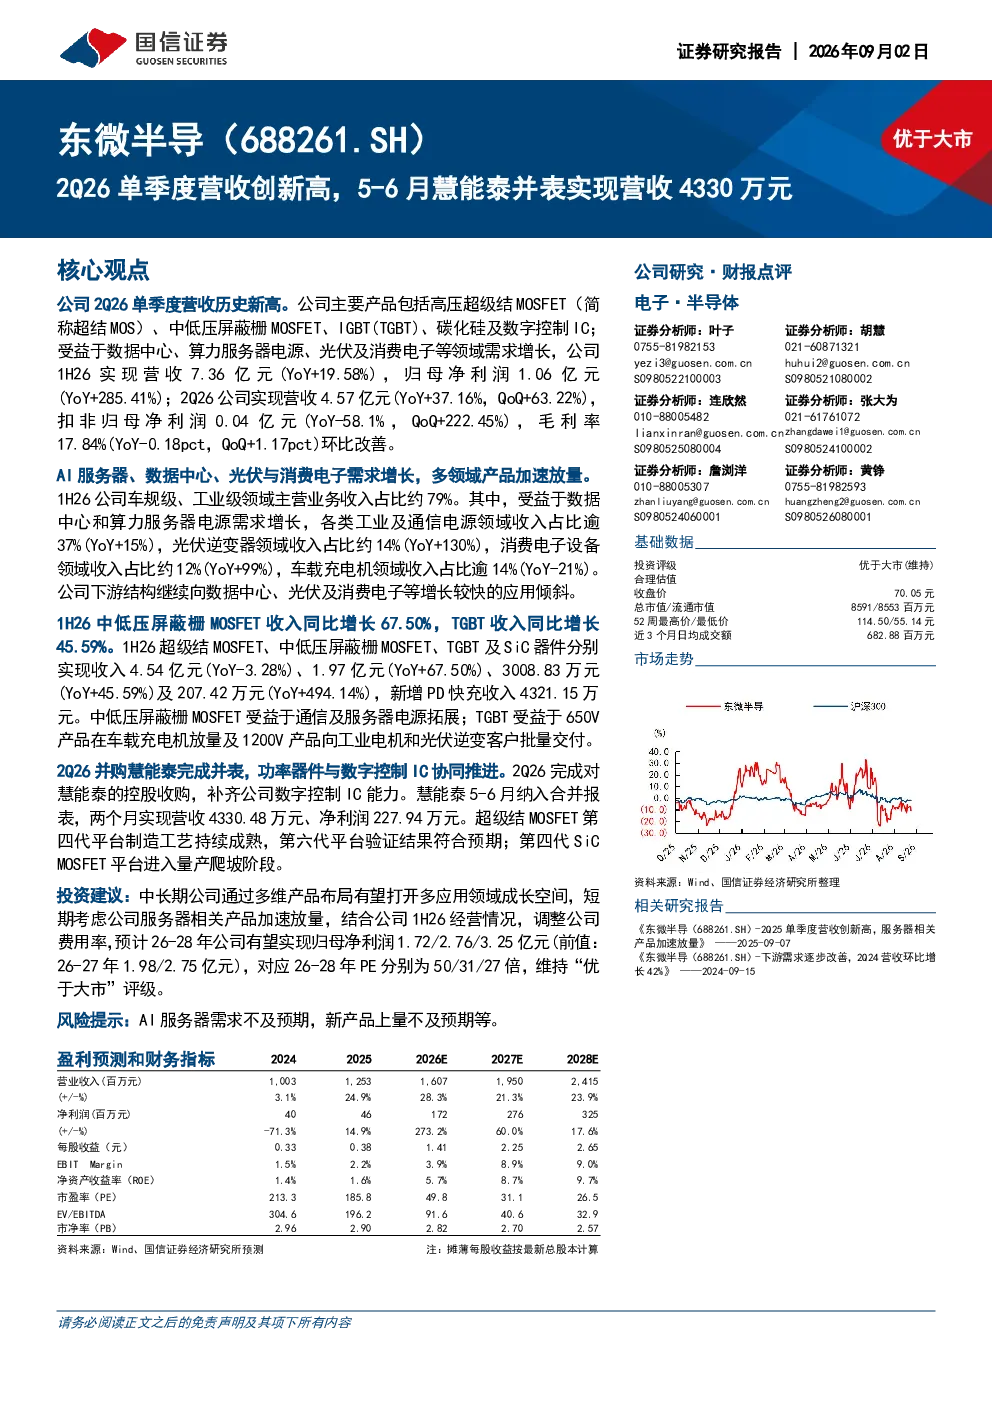
东微半导2Q26单季度营收创历史新高,主要得益于公司高压超级结MOSFET、中低压屏蔽栅MOSFET、IGBT(TGBT)、碳化硅及数字控制IC等核心产品在数据中心、算力服务器电源、光伏及消费电子等领域的需求增长。受益于此,1H26实现营收7.36亿元(YoY+19.58%),归母净利润1.06亿元(YoY+285.41%);2Q26实现营收4.57亿元(YoY+37.16%,QoQ+63.22%)。同时,公司2Q26并购慧能泰完成并表,5-6月合并报表实现营收4330.48万元,进一步提升了整体营收表现。
东微半导主要产品收入占比及增长情况如何?
东微半导主要产品收入占比及增长情况如下:中低压屏蔽栅MOSFET收入同比增长67.50%,TGBT收入同比增长45.59%。具体产品收入方面,超级结MOSFET收入为4.54亿元(YoY-3.28%),中低压屏蔽栅MOSFET收入为1.97亿元(YoY+67.50%),TGBT收入为3008.83万元(YoY+45.59%),SiC器件收入为207.42万元(YoY+494.14%),新增PD快充收入为4321.15万元。这些数据显示公司产品结构持续优化,高增长产品占比提升明显。
东微半导下游应用领域收入占比及发展趋势如何?
东微半导下游应用领域收入占比及发展趋势如下:车规级、工业级领域收入占比约79%,其中工业及通信电源收入占比逾37%(YoY+15%),光伏逆变器收入占比约14%(YoY+130%),消费电子设备收入占比约12%(YoY+99%),车载充电机收入占比逾14%(YoY-21%)。这些数据表明公司产品在工业及通信电源、光伏逆变器等领域需求增长迅速,未来有望受益于这些赛道的发展。
东微半导市场现状及未来展望如何?
东微半导市场现状及未来展望如下:公司超级结MOSFET第四代平台制造工艺持续成熟,第六代平台验证结果符合预期;第四代SiCMOSFET平台已进入量产爬坡阶段。中长期来看,公司通过多维产品布局有望打开多应用领域成长空间,短期可关注服务器相关产品加速放量。预计26-28年公司归母净利润分别为1.72/2.76/3.25亿元,对应PE分别为50/31/27倍。
东微半导研报中提示的主要风险有哪些?
东微半导研报中提示的主要风险包括:AI服务器需求不及预期,可能导致公司服务器相关产品销量下降;新产品上量不及预期,可能影响公司未来营收增长。此外,半导体行业周期性波动、市场竞争加剧等因素也可能对公司经营业绩造成影响。公司需持续提升产品竞争力以应对潜在风险。