你可能感兴趣
2024H1业绩大幅增长,铝产业链一体化优势凸显
国联证券2024-08-18
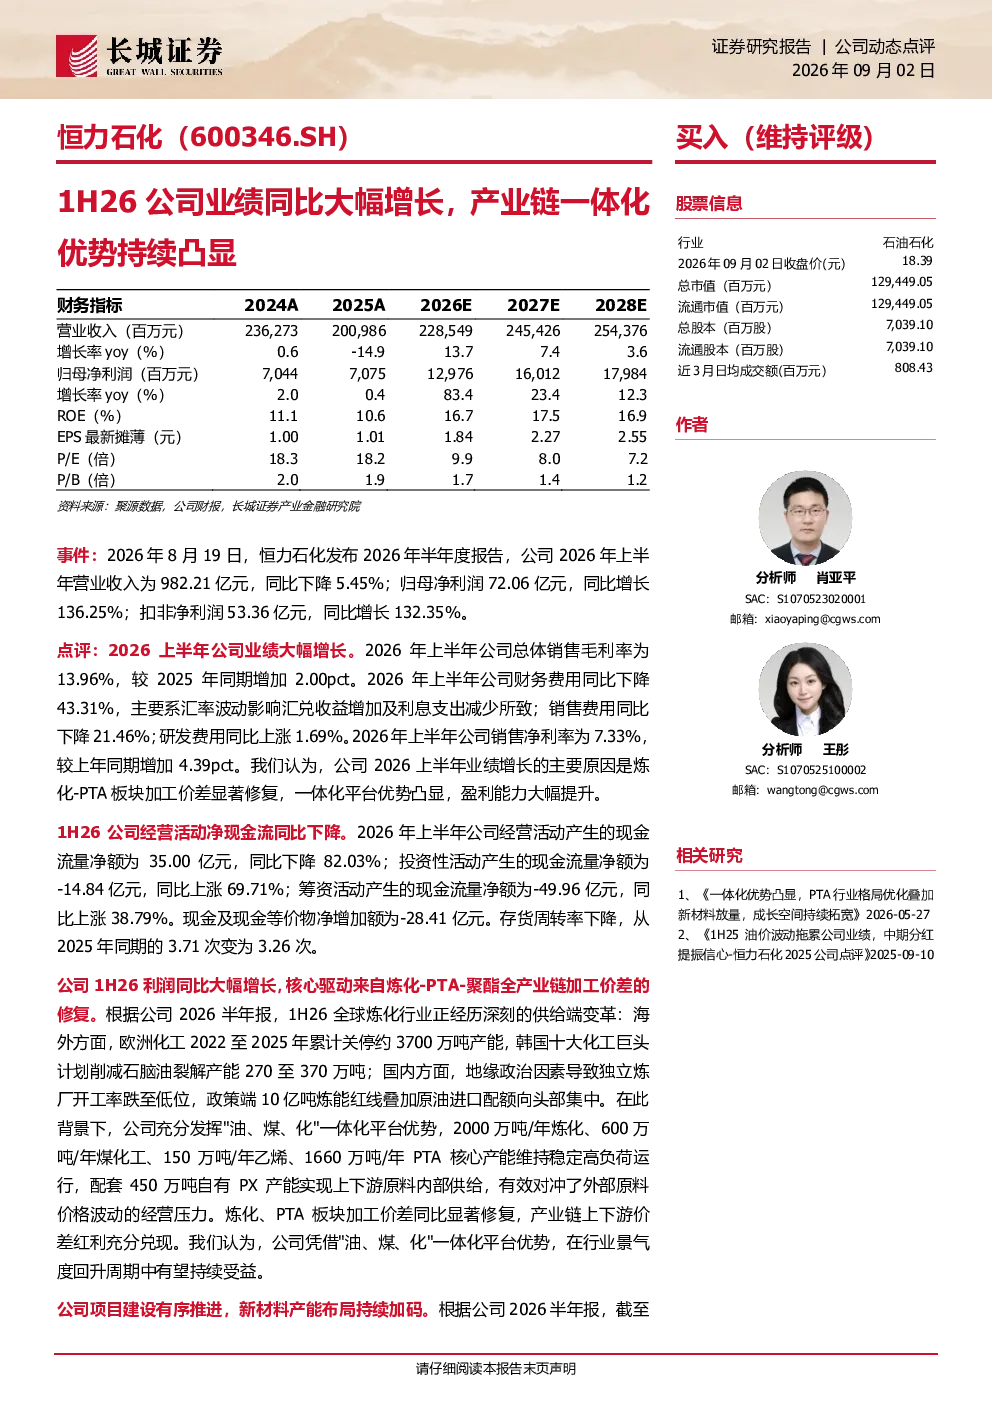
1H26公司业绩同比大幅增长,炼化景气修复,新材料项目有序推进
长城证券2026-09-09
1H26公司业绩同比显著增长,新建项目持续推进有望支撑长期成长
长城证券2026-09-05
铝产业链一体化优势凸显,盈利弹性持续释放
国联证券2024-11-07
2020年半年报点评:业绩高速增长,产业链一体化优势日益凸显
建筑建材民生证券2020-08-29
点评报告:产业链一体化优势凸显,四季度业绩超预期增长
基础化工万联证券2022-01-25
公司简评报告:2026H1利润大幅增长,一体化平台优势凸显
基础化工东海证券2026-08-20
2026H1业绩大幅增长,轻烃一体化平台优势凸显
基础化工太平洋证券2026-09-07
Q3业绩大幅增长,一体化竞争优势凸显
基础化工国信证券2021-10-29
卫星化学2026H1业绩大幅增长,轻烃一体化平台优势凸显
太平洋证券2026-09-07