猜你想问
芯片电感行业核心逻辑是什么?
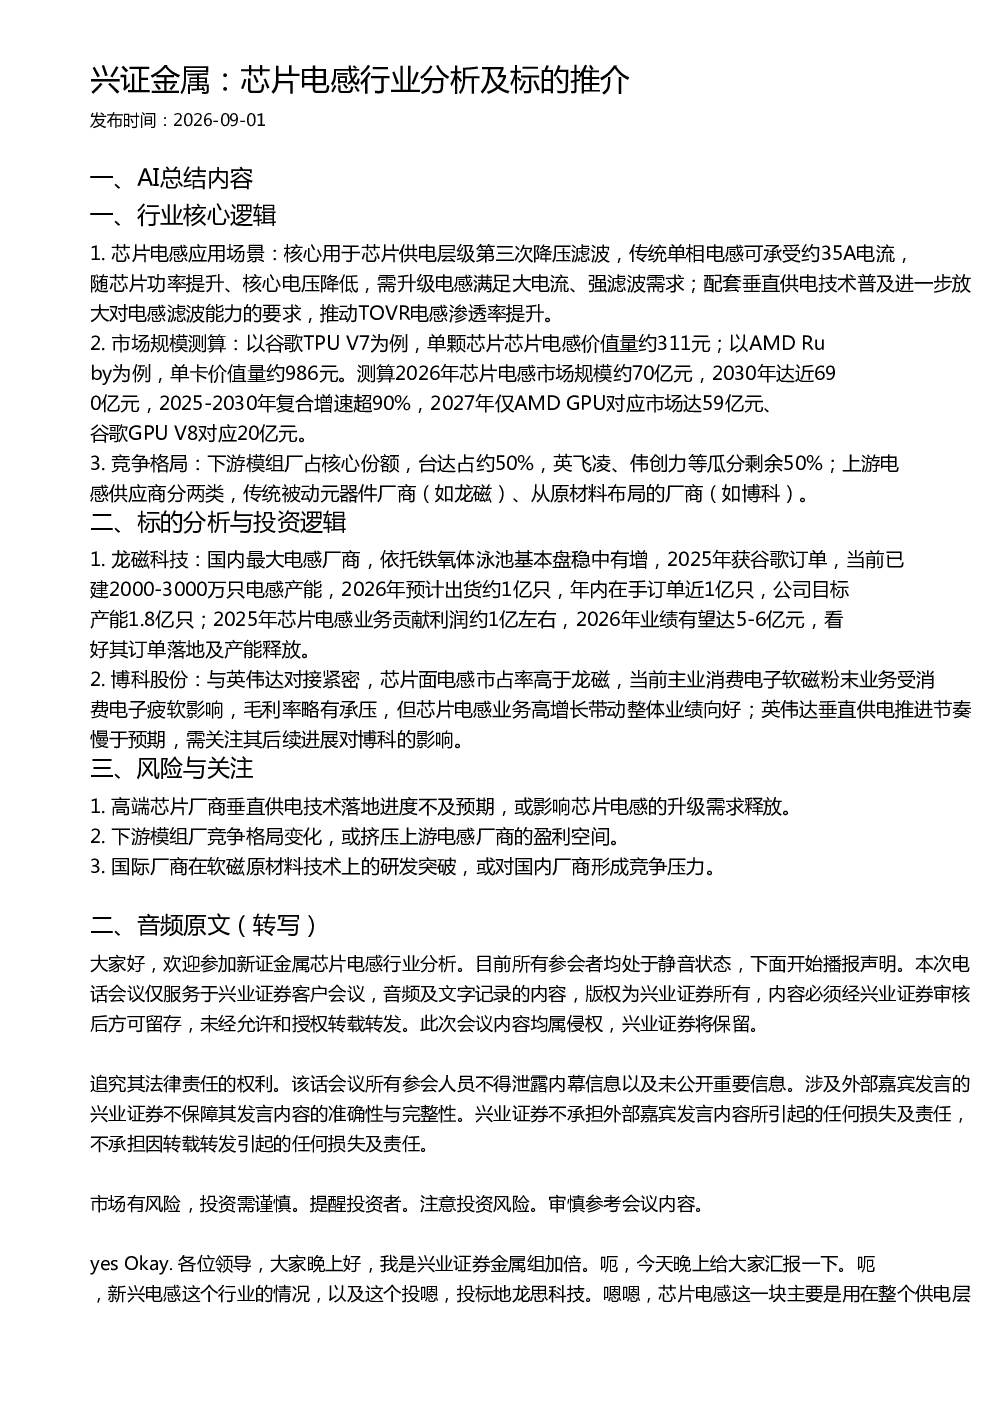
芯片电感主要用于芯片供电层级的第三次降压滤波,传统单相电感可承受约35A电流,随着芯片功率提升和核心电压降低,需升级电感满足大电流、强滤波需求。垂直供电技术普及进一步放大对电感滤波能力的要求,推动TOVR电感渗透率提升。
芯片电感行业市场规模及发展趋势如何?
以谷歌TPU V7为例,单颗芯片电感价值量约311元;以AMD Ruby为例,单卡价值量约986元。测算2026年芯片电感市场规模约70亿元,2030年达近690亿元,2025-2030年复合增速超90%。2027年仅AMD GPU对应市场达59亿元、谷歌GPU V8对应20亿元。
报告重点分析了哪些芯片电感厂商?
报告重点分析了龙磁科技和博科股份。龙磁科技是国内最大电感厂商,依托铁氧体磁芯基本盘稳中有增,2025年获谷歌订单,当前已建2000-3000万只电感产能,2026年预计出货约1亿只,年内在手订单近1亿只,公司目标产能1.8亿只;博科股份与英伟达对接紧密,芯片面电感市占率高于龙磁,当前主业消费电子软磁粉末业务受消费电子疲软影响,毛利率略有承压,但芯片电感业务高增长带动整体业绩向好。
芯片电感行业市场现状如何?
芯片电感行业市场主要由下游模组厂主导,台达占约50%,英飞凌、伟创力等瓜分剩余50%。上游电感供应商分两类,传统被动元器件厂商(如龙磁)、从原材料布局的厂商(如博科)。目前芯片电感需求旺盛,但高端芯片厂商垂直供电技术落地进度存在不确定性。
芯片电感行业有哪些风险提示?
芯片电感行业的主要风险包括:高端芯片厂商垂直供电技术落地进度不及预期,或影响芯片电感的升级需求释放;下游模组厂竞争格局变化,或挤压上游电感厂商的盈利空间;国际厂商在软磁原材料技术上的研发突破,或对国内厂商形成竞争压力。
你可能感兴趣
华源金属 芯片电感行业空间与标的分析
未知机构2026-07-12
当前时间节点芯片电感行业投资分析与标的梳理
未知机构2026-07-13
兴证金属 钨粉及钨棒 行业分析
未知机构2026-08-28
兴证金属湿法冶炼及硫酸行业分析
未知机构2026-09-03
2024年年报及2025年一季报点评:芯片电感快速放量,金属软磁粉芯龙头地位稳固
电子设备民生证券2025-04-24
兴证金属 铝电极箔行业分析
未知机构2026-08-31
兴证金属碳酸锂行业研究框架及供需跟踪
未知机构2026-08-17
兴证金属 钽行业研究框架及供需跟踪
未知机构2026-08-18
兴证金属 铜 行业研究框架及供需跟踪
未知机构2026-08-12
兴证金属 锡 行业研究框架及供需跟踪
未知机构2026-08-14