猜你想问
这份研报主要分析了什么内容?
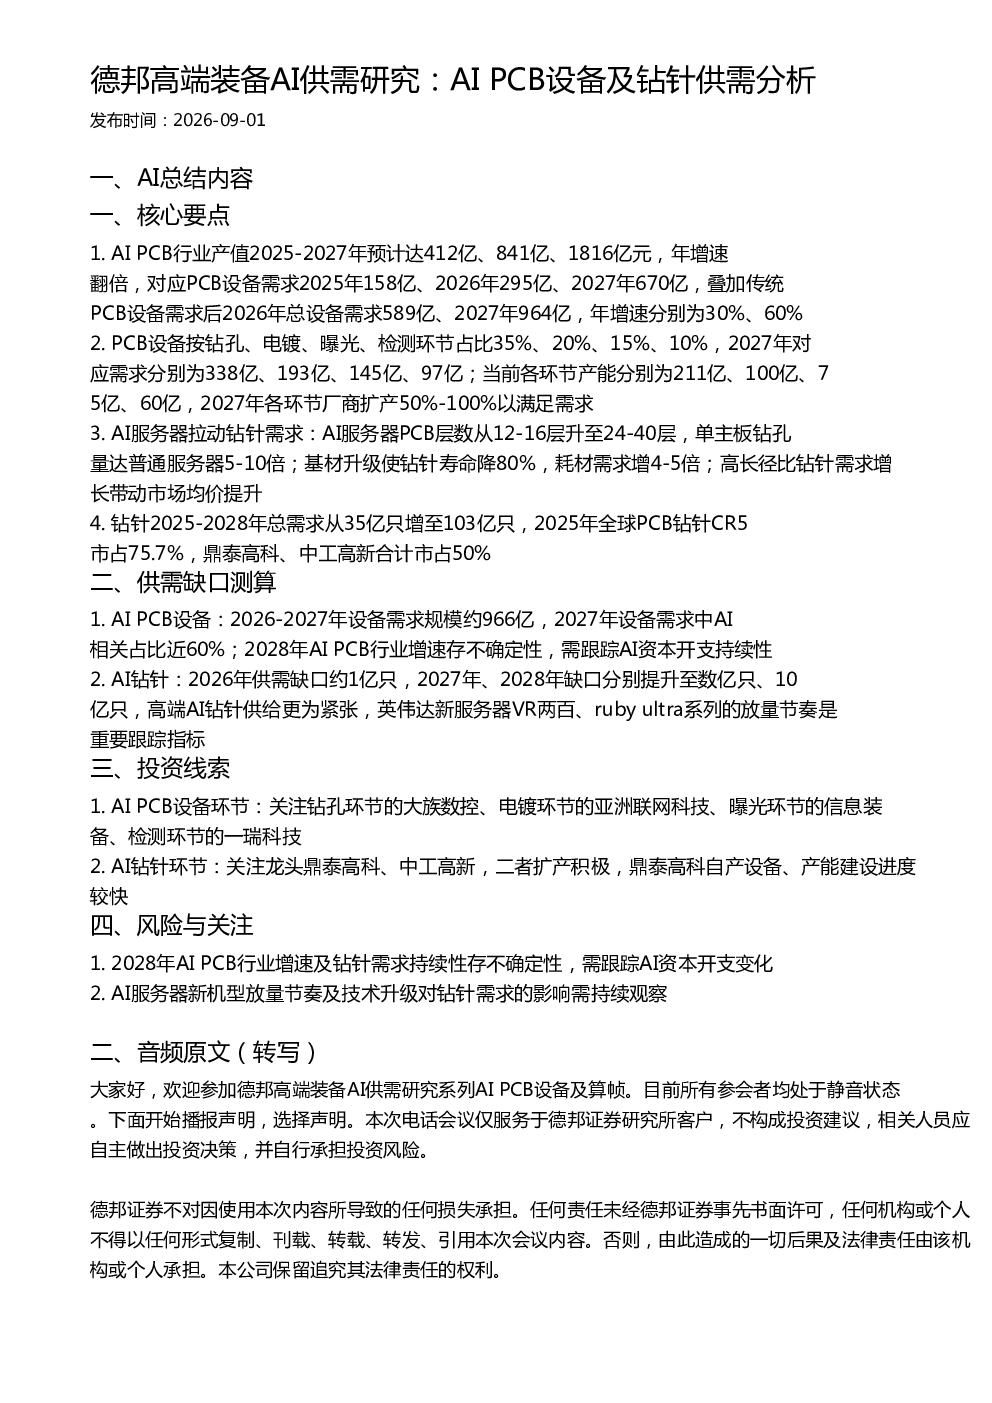
这份研报深入分析了AI PCB行业的产值与设备需求,揭示了2025-2027年产值预计达412亿至1816亿元,年增速翻倍,对应PCB设备需求逐年增长。报告还详细拆解了钻孔、电镀、曝光、检测等环节的市场占比与产能,指出AI服务器PCB层数提升及基材升级对钻针需求的拉动作用,并预测了2025-2028年钻针需求从35亿只增至103亿只,同时分析了供需缺口与市场格局。
AI PCB赛道的发展趋势如何?
AI PCB赛道呈现高速增长态势,产值与设备需求均以翻倍速度扩张,预计2027年AI相关PCB设备需求占比近60%。行业核心环节中,钻孔设备占比最高(35%),对应需求达338亿,当前产能211亿,2027年需扩产50%-100%。钻针需求随AI服务器层数增加及基材升级而激增,2026年供需缺口约1亿只,2027年、2028年缺口将显著扩大,高端钻针供给尤为紧张。
研报重点分析了哪些方向?
研报重点分析了AI PCB设备与钻针的供需关系。设备环节方面,报告测算2026-2027年AI PCB设备需求约966亿,其中钻孔设备需求最大,需关注厂商扩产进度。钻针环节则聚焦供需缺口,指出2026年缺口约1亿只,未来三年缺口持续扩大,市场龙头鼎泰高科、中工高新扩产积极,但高端钻针供给仍显紧张。报告还梳理了AI PCB设备各环节的投资线索,如钻孔环节的大族数控、电镀环节的亚洲联网科技等。
当前AI PCB设备市场的现状如何?
当前AI PCB设备市场处于供不应求状态,2025-2027年产值与设备需求高速增长,预计2027年AI相关设备需求占比近60%。各环节产能与需求存在显著缺口,钻孔设备占比最高(35%),需求达338亿,产能仅211亿,需大幅扩产。钻针市场尤为突出,2026年供需缺口约1亿只,未来缺口将进一步扩大,高端钻针供给尤为紧张,英伟达新服务器系列放量节奏是重要跟踪指标。
研报提示了哪些风险?
研报提示2028年AI PCB行业增速及钻针需求持续性存在不确定性,需密切跟踪AI资本开支变化。此外,AI服务器新机型放量节奏及技术升级对钻针需求的影响需持续观察,基材升级导致钻针寿命下降80%,进一步加剧了供需矛盾。高端钻针供给紧张,依赖龙头厂商扩产进度,但扩产能否满足激增需求仍需关注。