一、AI总结内容
核心要点
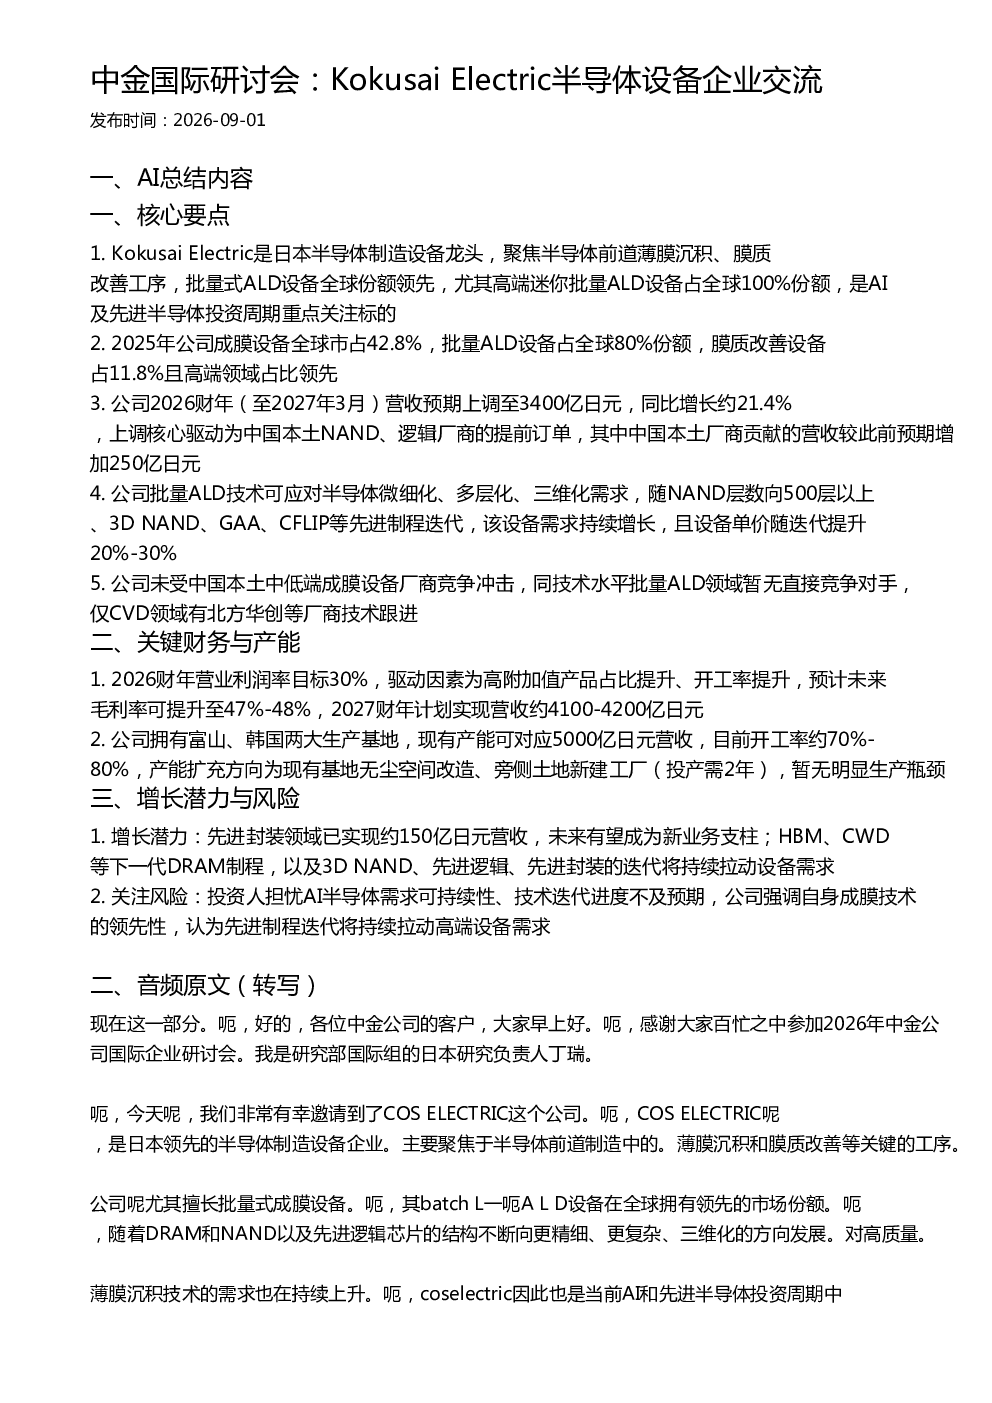
- 市场地位: Kokusai Electric 是日本半导体制造设备龙头企业,专注于半导体前道薄膜沉积和膜质改善工序。其批量式 ALD 设备在全球市场份额领先,尤其在高端迷你批量 ALD 设备领域占据 100% 市场份额,是 AI 及先进半导体投资周期重点关注标的。
- 市场份额: 2025 年,公司成膜设备全球市占 42.8%,批量 ALD 设备占全球 80% 份额,膜质改善设备占 11.8% 且高端领域占比领先。
- 营收预期: 公司 2026 财年(至 2027 年 3 月)营收预期上调至 3400 亿日元,同比增长约 21.4%,主要驱动为中国本土 NAND、逻辑厂商的提前订单,其中中国本土厂商贡献的营收较此前预期增加 250 亿日元。
- 技术优势: 公司批量 ALD 技术可应对半导体微细化、多层化、三维化需求,随 NAND 层数向 500 层以上、3D NAND、GAA、CFLIP 等先进制程迭代,该设备需求持续增长,且设备单价随迭代提升 20%-30%。
- 竞争格局: 公司未受中国本土中低端成膜设备厂商竞争冲击,同技术水平批量 ALD 领域暂无直接竞争对手,仅 CVD 领域有北方华创等厂商技术跟进。
关键财务与产能
- 财务目标: 2026 财年营业利润率目标 30%,驱动因素为高附加值产品占比提升、开工率提升,预计未来毛利率可提升至 47%-48%,2027 财年计划实现营收约 4100-4200 亿日元。
- 产能布局: 公司拥有富山、韩国两大生产基地,现有产能可对应 5000 亿日元营收,目前开工率约 70%-80%,产能扩充方向为现有基地无尘空间改造、旁侧土地新建工厂(投产需 2 年),暂无明显生产瓶颈。
增长潜力与风险
- 增长潜力: 先进封装领域已实现约 150 亿日元营收,未来有望成为新业务支柱;HBM、CWD 等下一代 DRAM 制程,以及 3D NAND、先进逻辑、先进封装的迭代将持续拉动设备需求。
- 关注风险: 投资人担忧 AI 半导体需求可持续性、技术迭代进度不及预期,公司强调自身成膜技术的领先性,认为先进制程迭代将持续拉动高端设备需求。
二、音频原文(转写)
公司介绍
Cokusai Electric 是日本领先的半导体制造设备企业,主要聚焦于半导体前道制造中的薄膜沉积和膜质改善等关键工序。公司尤其擅长批量式成膜设备,其 batch ALD 设备在全球拥有领先的市场份额。随着 DRAM 和 NAND 以及先进逻辑芯片的结构不断向更精细、更复杂、三维化的方向发展,对高质量薄膜沉积技术的需求也在持续上升。Cokusai Electric 因此也是当前 AI 和先进半导体投资周期中值得关注的日本设备企业之一。
市场份额
公司 2025 年成膜设备全球市占 42.8%,批量 ALD 设备占全球 80% 份额,膜质改善设备占 11.8% 且高端领域占比领先。
技术优势
公司批量 ALD 技术可应对半导体微细化、多层化、三维化需求,随 NAND 层数向 500 层以上、3D NAND、GAA、CFLIP 等先进制程迭代,该设备需求持续增长,且设备单价随迭代提升 20%-30%。
竞争格局
公司未受中国本土中低端成膜设备厂商竞争冲击,同技术水平批量 ALD 领域暂无直接竞争对手,仅 CVD 领域有北方华创等厂商技术跟进。
营收预期
公司 2026 财年(至 2027 年 3 月)营收预期上调至 3400 亿日元,同比增长约 21.4%,主要驱动为中国本土 NAND、逻辑厂商的提前订单,其中中国本土厂商贡献的营收较此前预期增加 250 亿日元。
产能布局
公司拥有富山、韩国两大生产基地,现有产能可对应 5000 亿日元营收,目前开工率约 70%-80%,产能扩充方向为现有基地无尘空间改造、旁侧土地新建工厂(投产需 2 年),暂无明显生产瓶颈。
增长潜力
先进封装领域已实现约 150 亿日元营收,未来有望成为新业务支柱;HBM、CWD 等下一代 DRAM 制程,以及 3D NAND、先进逻辑、先进封装的迭代将持续拉动设备需求。
关注风险
投资人担忧 AI 半导体需求可持续性、技术迭代进度不及预期,公司强调自身成膜技术的领先性,认为先进制程迭代将持续拉动高端设备需求。
问答环节
- WFE 市场增长: 公司认为 WFE 市场成长将超越市场本身,主要因为公司批量 ALD 设备市场份额高,且在技术迭代过程中,公司高端设备需求将持续增加。
- 区域销售额: 中国市场对公司的销售额贡献较大,2027 财年预期中国本土厂商贡献的营收较此前预期增加 250 亿日元。
- 竞争关系: 中国本土厂商在 CVD 和中低端成膜设备领域市场份额逐步增加,但在高端批量 ALD 领域暂无直接竞争对手。
- HBM 和 CDD DRAM 市场: 公司在 HBM 和 CDD DRAM 市场占据重要份额,技术优势可持续,未来有望进一步扩大市场份额。
- 先进封装: 先进封装领域已实现约 150 亿日元营收,未来有望成为新业务支柱,公司正在开发面向先进封装的设备。
- 营业利润率: 公司 2028 年度营业利润率目标达到 30% 以上,主要驱动力为产品组合改善和开工率提升。
- 产能瓶颈: 公司现有三个生产基地可对应 5000 亿日元营收,目前开工率约 70%-80%,未来将通过改造现有基地和新建工厂来提升产能。
- 市场评价: 投资人可能低估了公司在 AI 半导体设备领域的领先地位和技术优势,公司认为未来 AI 半导体需求将持续增长,公司将持续推出高附加值产品。