猜你想问
8月PMI数据主要反映了哪些经济变化?
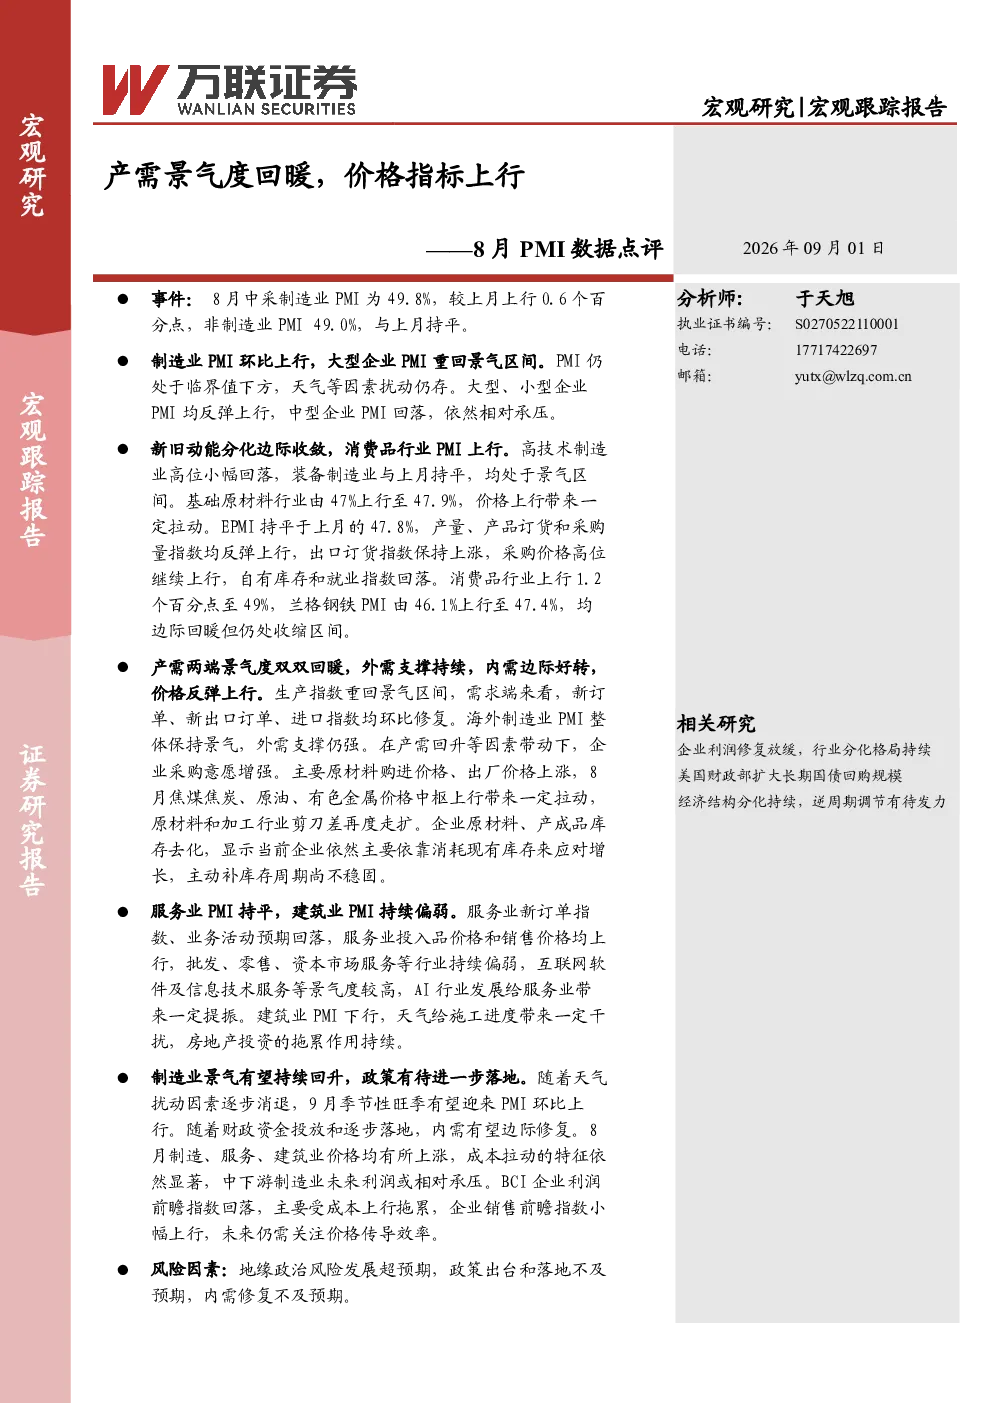
8月PMI数据显示制造业PMI环比上行0.6个百分点至49.8%,大型企业PMI重回景气区间(50.6%),但中型企业PMI回落至49.4%,小型企业PMI上行至47.9%。新旧动能分化边际收敛,高技术制造业PMI小幅回落至52.9%,装备制造业PMI持平于51.4%,基础原材料行业PMI上行至47.9%,消费品行业PMI上行至49%。EPMI持平于47.8%,产量、产品订货和采购量指数均反弹,出口订货指数保持上涨,采购价格高位上行,自有库存和就业指数回落。产需两端景气度双双回暖,生产指数重回景气区间(50.4%),新订单指数上涨至50.6%,新出口订单指数上涨至50.1%,进口指数上涨至48.6%。海外制造业PMI整体保持景气,外需支撑持续,内需边际好转。企业采购意愿增强,主要原材料购进价格上涨至56.6%,出厂价格上涨至50.4%,原材料和加工行业剪刀差再度走扩。原材料、产成品库存去化,显示企业主要依靠消耗现有库存应对增长,主动补库存周期尚不稳固。服务业PMI持平于49.3%,新订单指数回落,业务活动预期小幅下滑,投入品价格和销售价格均上行,批发、零售、资本市场服务等行业持续偏弱,互联网软件及信息技术服务等景气度较高。建筑业PMI下跌至46.9%,受天气和房地产投资拖累,新订单指数反弹至42.4%,投入品和销售价格反弹上行。制造业、服务业用工需求回落,建筑业就业好转。制造业景气有望持续回升,政策有待进一步落地,9月季节性旺季有望迎来PMI环比上行。财政资金投放和逐步落地将带动内需边际修复。8月制造、服务、建筑业价格均上涨,成本拉动特征显著,中下游制造业未来利润或承压。BCI企业利润前瞻指数回落,主要受成本上行拖累,企业销售前瞻指数小幅上行,未来需关注价格传导效率。
高技术制造业和基础原材料行业在8月PMI中表现如何?
高技术制造业PMI小幅回落至52.9%,基础原材料行业PMI上行至47.9%。高技术制造业保持较高景气度,但略有回调,反映该领域增长动能有所放缓。基础原材料行业PMI显著提升,显示该行业景气度改善明显,可能受益于下游需求回暖或成本压力传导。新旧动能分化边际收敛,表明高技术制造业与基础原材料行业之间的景气度差距缩小。基础原材料行业的上行可能对整体工业生产成本和供应链稳定性产生影响,需持续关注该行业的后续发展动态。
8月PMI报告对服务业和建筑业的影响有何不同?
服务业PMI持平于49.3%,新订单指数回落,业务活动预期小幅下滑,投入品价格和销售价格均上行。批发、零售、资本市场服务等行业持续偏弱,互联网软件及信息技术服务等景气度较高。服务业整体表现平稳但略显疲软,新订单指数的回落可能暗示消费需求或业务拓展面临一定压力。建筑业PMI下跌至46.9%,受天气和房地产投资拖累,新订单指数反弹至42.4%,投入品和销售价格反弹上行。建筑业景气度显著下滑,主要受外部环境因素影响,但新订单指数的反弹可能预示着部分项目逐步恢复。服务业和建筑业在8月PMI中呈现分化态势,服务业整体稳定但增长动能不足,建筑业则面临较大下行压力,但部分领域存在边际改善迹象。
8月PMI数据对市场现状有何判断?
8月PMI数据显示产需两端景气度双双回暖,生产指数重回景气区间(50.4%),新订单指数上涨至50.6%,新出口订单指数上涨至50.1%,进口指数上涨至48.6%。制造业PMI总体回升,但新旧动能分化仍存,小型企业PMI仍处于收缩区间。服务业PMI持平于49.3%,建筑业PMI下跌至46.9%。价格指标高位上行,主要原材料购进价格上涨至56.6%,出厂价格上涨至50.4%,原材料和加工行业剪刀差扩大。企业采购意愿增强,但库存去化显示主动补库存周期尚未形成。海外制造业PMI保持景气,外需支撑持续,内需边际好转。整体来看,经济复苏态势有所巩固,但结构性问题依然存在,增长动能有待进一步释放。
8月PMI报告提示哪些潜在风险因素?
8月PMI报告提示的主要风险因素包括地缘政治风险、政策出台和落地不及预期、内需修复不及预期。地缘政治冲突可能加剧全球供应链不确定性,影响原材料供应和出口市场。政策效果有待观察,若政策出台和落地不及预期,可能延缓经济复苏进程。内需修复力度不足将制约经济增长空间,消费和投资需求仍需进一步提振。此外,成本上行压力显著,主要原材料购进价格高位运行,中下游制造业利润可能承压。BCI企业利润前瞻指数回落,主要受成本上行拖累,未来需关注价格传导效率。这些风险因素可能对经济复苏和经济稳定带来挑战,需密切关注其后续发展动态。