猜你想问
这份研报的核心内容是什么?
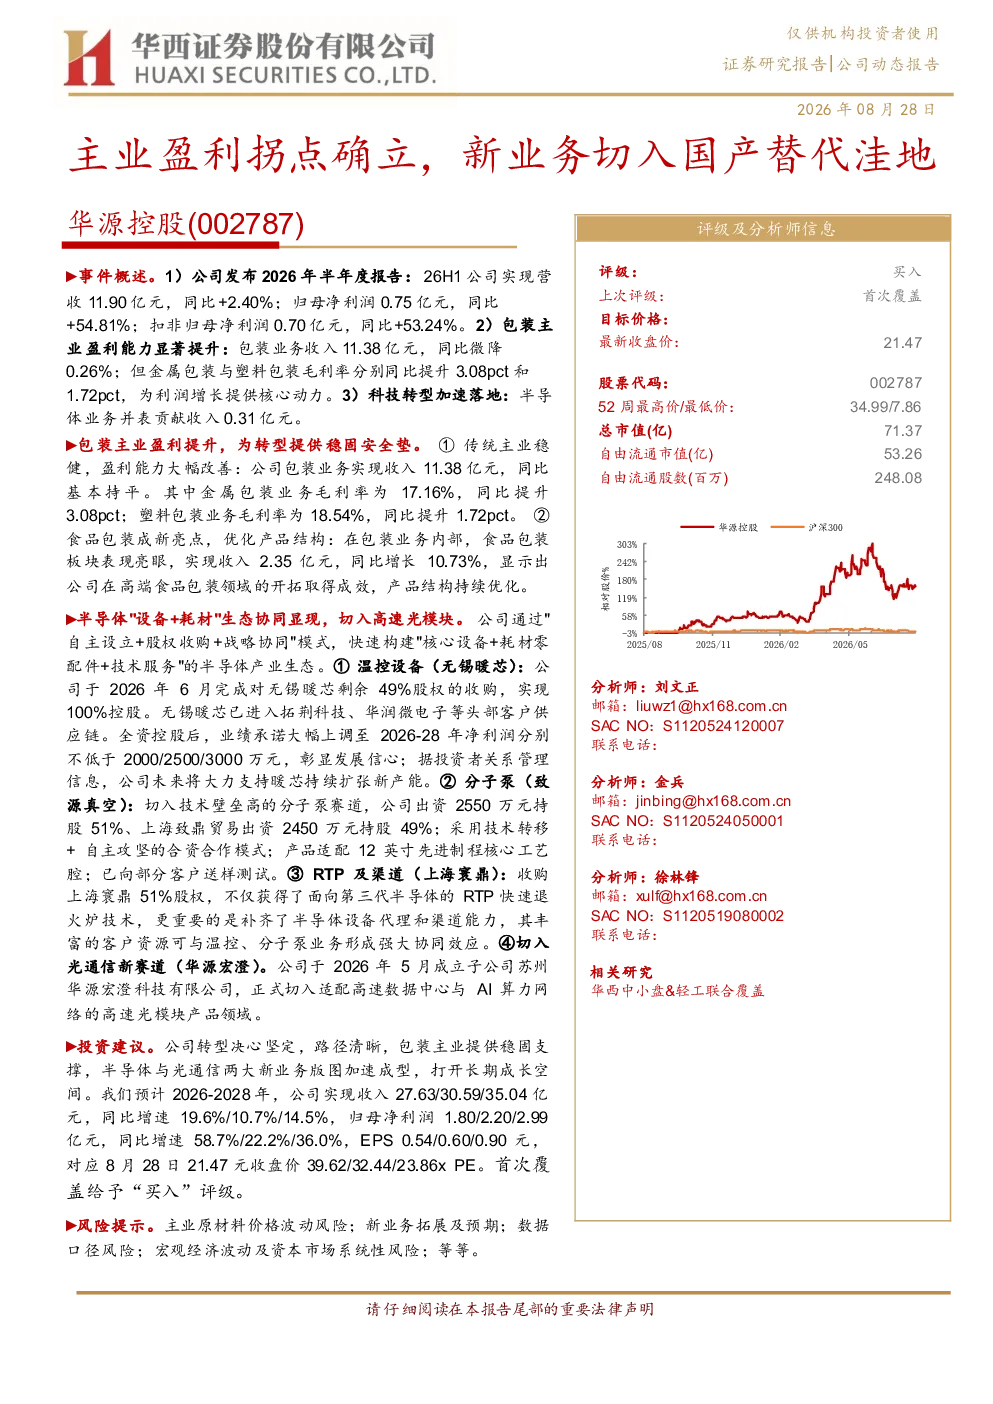
该研报指出华源控股包装主业盈利能力显著改善,金属包装和塑料包装毛利率大幅提升,食品包装收入增长。同时公司通过自主设立、股权收购和战略协同模式布局半导体设备与光通信领域,包括温控设备、分子泵、RTP及渠道、高速光模块等半导体业务,以及光通信设备制造与光电子器件制造。预计未来几年收入和净利润将保持较快增长。
半导体设备与光通信赛道的发展趋势如何?
半导体设备与光通信是国产替代的重要赛道,随着国内对半导体设备和光通信设备需求的增加,相关企业迎来发展机遇。华源控股通过多种方式布局该领域,切入先进制程核心工艺腔,获得第三代半导体技术,并拓展数据中心与AI算力网络的高速光模块市场,体现了该赛道的增长潜力。
研报重点分析了华源控股的哪些方面?
研报重点分析了华源控股主业盈利能力的提升,包括包装业务毛利率和净利率的改善。同时,详细介绍了公司在半导体设备与光通信领域的布局,包括子公司成立、技术获取、客户供应链拓展等情况,并预测了未来几年的财务表现和估值水平。
当前市场对华源控股的判断是怎样的?
市场对华源控股的判断是,公司主业盈利能力改善为其转型提供了稳固支撑,半导体与光通信新业务版图加速成型,打开了长期成长空间。包装板块和半导体设备板块的估值水平也显示出市场对该公司未来发展的认可。
研报提到了哪些风险提示?
研报提示了几个风险,包括主业原材料价格波动可能影响盈利能力,新业务拓展存在不确定性,数据口径可能存在差异,以及宏观经济波动和资本市场系统性风险可能对公司经营产生影响。
你可能感兴趣
主业复苏拐点确立,多元布局开启新成长
华西证券2026-09-09
XB机械双元科技688623SH主业拐点确立机器人业务稳步推进看
未知机构2026-03-09
公司事件点评报告:检测主业盈利修复,切入光电测试业务打造第二增长曲线
机械设备华鑫证券2026-09-10
新业务切入AI算力系统,这家公司下游覆盖“AI服务器AI PC”关键芯片,2024年有望迎来大周期向上拐点进入批量供应期;油运多线运价陆续创一年新高,这家公司景气上升与持续或超预期
未知机构2024-02-19
健盛集团1-2月经营数据点评:无缝业务拐点确立,盈利持续改善可期
国泰君安证券2022-03-13
资产质量拐点确立,单季盈利显著改善,零售业务全面复苏
金融安信证券2020-10-22
业绩拐点确立,新业务厚积薄发
信息技术东吴证券2015-09-08
Q3确立增长拐点,看好新业务赛道的拓展
信息技术东吴证券2020-10-27
深度研究报告:整车物流主业料企稳回升迎拐点,二手车物流新业务有望推动发展新空间
交通运输华创证券2020-10-08