猜你想问
华润饮料2026年中报的主要业绩表现如何?
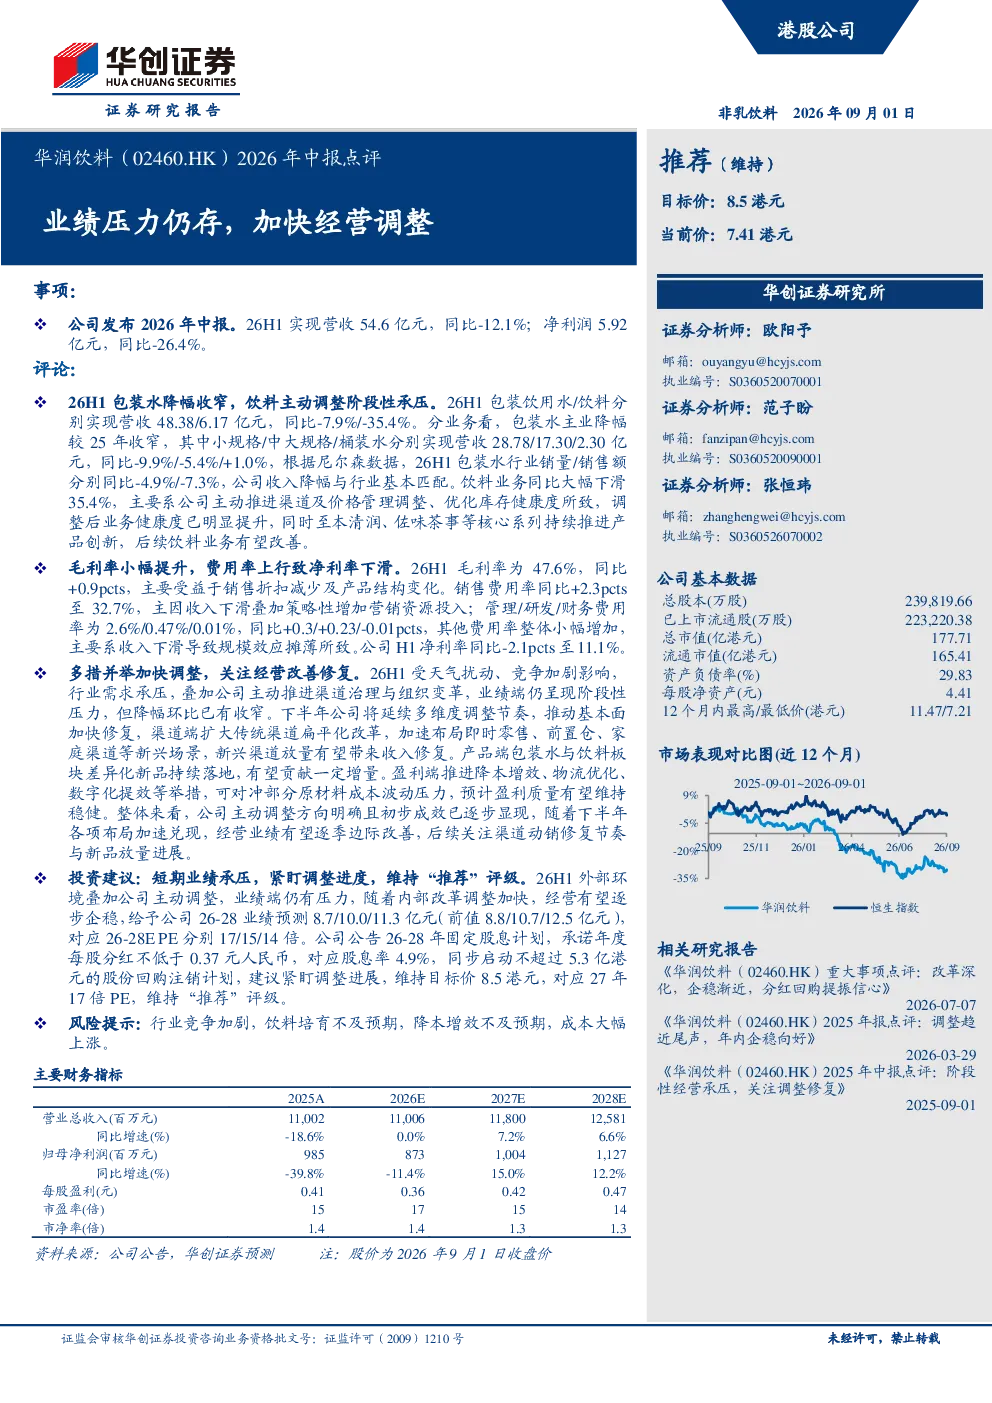
2026年上半年,华润饮料实现营收54.6亿元,同比下滑12.1%;净利润5.92亿元,同比下滑26.4%。包装饮用水/饮料分别实现营收48.38/6.17亿元,同比下滑7.9%/-35.4%。包装水主业降幅较2025年收窄,其中小规格/中大规格/桶装水分别同比下滑9.9%/-5.4%/增长1.0%。饮料业务同比大幅下滑35.4%,主要因主动推进渠道及价格管理调整、优化库存所致,调整后业务健康度提升,核心系列如至本清润、佐味茶事持续推进产品创新,后续有望改善。
饮料行业当前的发展趋势是什么?
当前饮料行业受天气扰动、竞争加剧影响,需求承压。行业正经历渠道治理与组织变革,企业主动推进调整以加快修复基本面。未来趋势包括扩大传统渠道扁平化改革,加速布局即时零售、前置仓等新兴场景;产品端则通过差异化新品持续落地,提升竞争力。同时,行业面临原材料成本波动挑战,企业需推进降本增效、物流优化、数字化提效等举措应对。
研报对华润饮料的经营调整有哪些重点分析?
研报指出,华润饮料主动推进渠道治理与组织变革,业绩端降幅环比收窄。下半年将继续多维度调整:渠道端扩大传统渠道扁平化改革,加速布局即时零售、前置仓等新兴场景;产品端包装水与饮料板块差异化新品持续落地。盈利端推进降本增效、物流优化、数字化提效等举措,对冲原材料成本波动。这些调整旨在推动基本面加快修复,预计经营业绩有望逐季边际改善。
当前饮料市场的现状如何判断?
当前饮料市场面临行业竞争加剧和需求承压的挑战。企业普遍推进渠道治理与组织变革,以应对市场变化。部分企业如华润饮料通过主动调整,实现业绩端降幅收窄。市场趋势显示,传统渠道扁平化改革与新兴场景布局(如即时零售、前置仓)并行,产品创新成为提升竞争力的关键。同时,原材料成本波动对行业盈利构成压力,企业需通过降本增效等手段维持经营稳定。
研报提示的主要风险有哪些?
研报提示的主要风险包括:行业竞争加剧可能导致市场份额进一步被挤压;饮料新品培育若不及预期,可能影响未来增长;降本增效措施若未能有效实施,将影响盈利能力;原材料成本大幅上涨可能侵蚀利润空间。这些风险需关注,以评估企业调整效果的可持续性及长期发展前景。