猜你想问
新芝生物2026年业绩增长的主要驱动因素是什么?
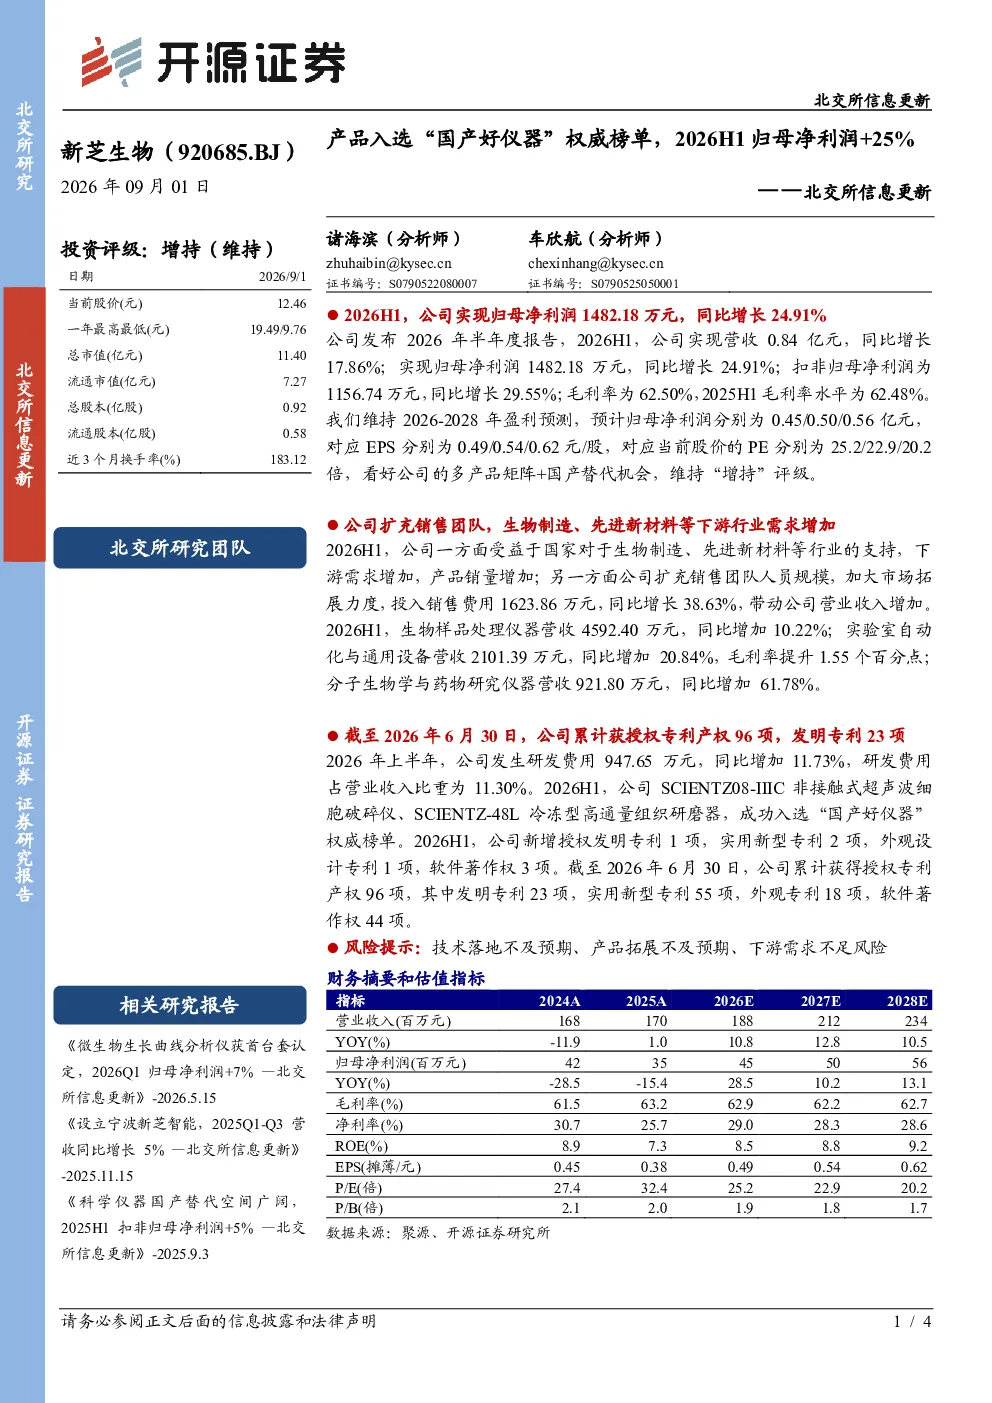
新芝生物2026年上半年业绩稳健增长,主要得益于下游行业需求增加和公司销售团队扩充。具体来看,公司2026H1营收同比增长17.86%,达到0.84亿元;归母净利润同比增长24.91%,达到1482.18万元。这表明公司产品市场需求旺盛,销售策略有效。同时,公司持续加大研发投入,研发费用同比增长11.73%,占营收比重11.30%,累计获授权专利96项,其中发明专利23项,这些举措显著提升了产品竞争力,为长期发展奠定基础。
电子设备行业的发展趋势如何?
电子设备行业近年来呈现国产替代加速的趋势,特别是在高端仪器领域,国内企业逐步打破国外垄断,市场份额不断提升。新芝生物作为国产仪器的代表企业,受益于这一趋势,其产品在生物样品处理、实验室自动化、分子生物学与药物研究等领域表现突出。例如,2026H1分子生物学与药物研究仪器营收同比增长高达61.78%。行业整体受益于科研投入增加、产业升级以及政策支持,未来发展前景广阔。
新芝生物报告中的关键财务数据有哪些?
新芝生物2026H1关键财务数据显示,公司营收达到0.84亿元,同比增长17.86%;归母净利润为1482.18万元,同比增长24.91%;扣非归母净利润为1156.74万元,同比增长29.55%。毛利率保持稳定在62.50%,表明公司盈利能力持续巩固。各子产品中,分子生物学与药物研究仪器增长最快,营收同比增长61.78%,达到921.80万元。研发费用为947.65万元,同比增长11.73%,占营收比重11.30%,显示公司对技术创新的重视。
当前电子设备市场的现状如何?
当前电子设备市场处于转型升级阶段,国产替代成为重要特征。随着国内企业在技术、品牌和渠道上的不断突破,高端电子设备市场逐步摆脱国外品牌主导。新芝生物等国内企业通过持续研发投入和产品迭代,已在多个细分领域取得领先地位。例如,其生物样品处理仪器、实验室自动化设备等产品已获得市场认可。但整体来看,国内电子设备行业仍面临技术壁垒高、人才短缺等问题,市场竞争激烈,头部企业优势明显。
新芝生物研报中提示的主要风险有哪些?
新芝生物研报中提示的主要风险包括技术落地不及预期、产品拓展不及预期以及下游需求不足。技术落地风险主要指公司研发的新产品或技术未能达到市场预期,影响市场竞争力。产品拓展风险则涉及公司在现有产品线外拓展新领域时可能遇到的挑战,如市场需求变化或竞争加剧。下游需求不足风险则与生物医药、科研等行业的景气度相关,若这些行业增长放缓,可能影响公司产品销售。这些风险需要公司持续关注并制定应对策略。