猜你想问
有友食品2026年8月深度调研纪要核心内容是什么?
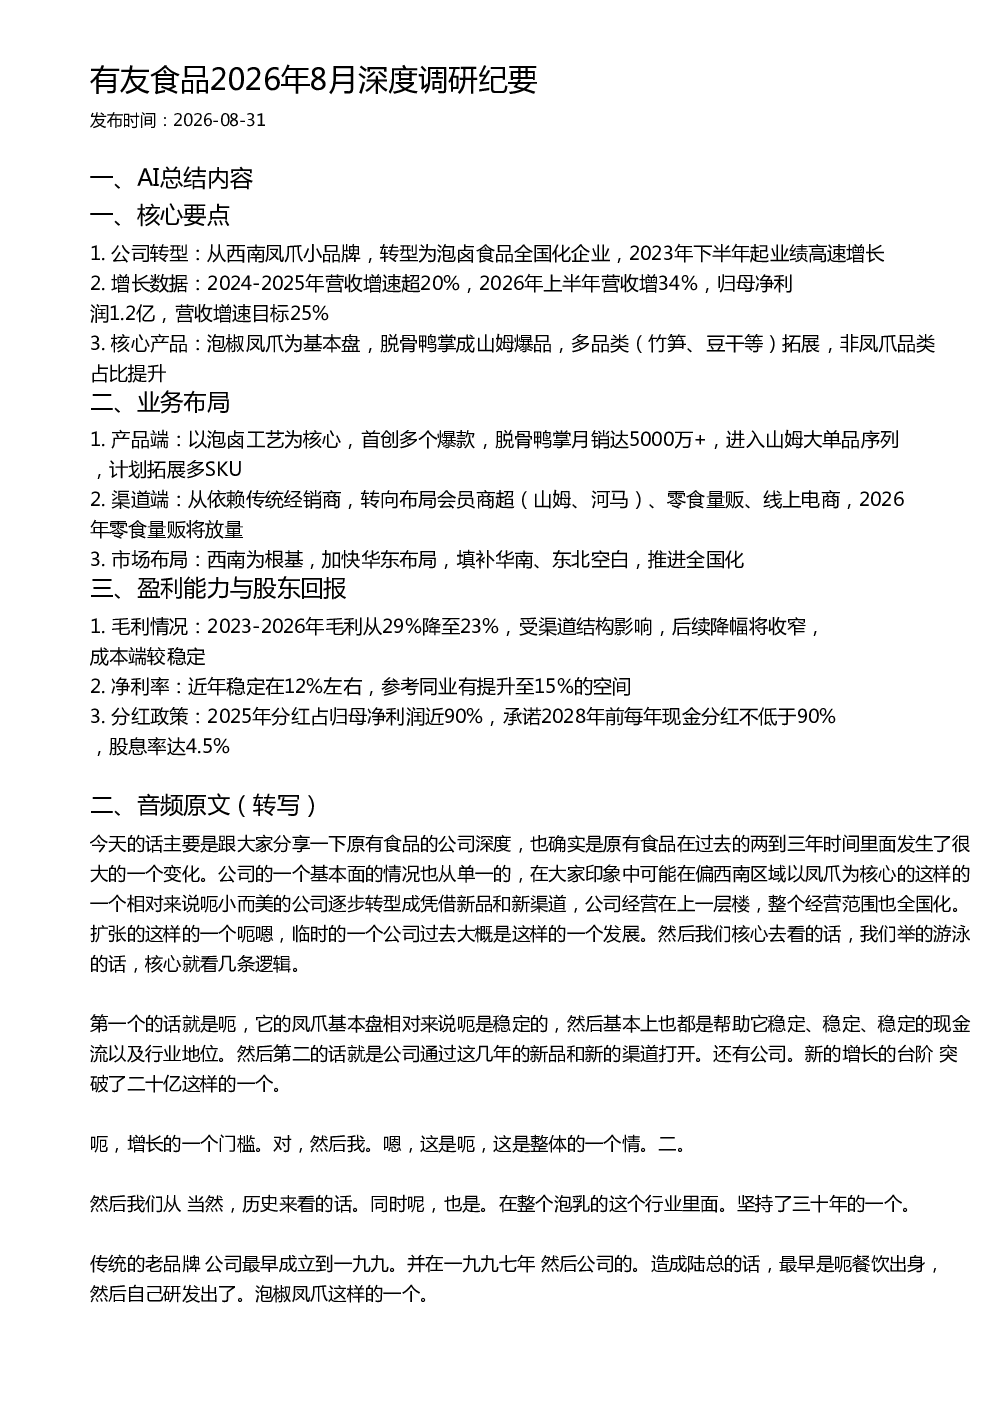
该研报显示有友食品从单一凤爪产品转型为泡卤食品全国化企业,2023年下半年起业绩高速增长。2024-2025年营收增速超20%,2026年上半年营收增34%,归母净利润1.2亿,目标25%增速。核心产品包括泡椒凤爪、脱骨鸭掌及多品类拓展,非凤爪品类占比提升。
泡卤食品行业发展趋势如何?
泡卤食品行业呈现全国化扩张趋势,企业通过新品研发和渠道调整实现增长。有友食品以泡卤工艺为核心,首创多个爆款,如月销5000万+的脱骨鸭掌,并拓展山姆、河马等会员商超及线上电商渠道。行业竞争加剧促使企业加速布局全国市场,西南为根基,加快华东布局,填补华南、东北空白。
有友食品报告重点分析了哪些方向?
报告重点分析了有友食品的转型逻辑、业务布局、盈利能力与股东回报。转型方面,公司从单一凤爪品牌升级为全国化泡卤食品企业;业务布局包括产品端(泡椒凤爪、脱骨鸭掌等)、渠道端(会员商超、零食量贩、电商)及市场布局(西南为根基,加快华东布局);盈利能力方面,毛利从29%降至23%但降幅收窄,净利率稳定在12%左右;股东回报方面,承诺2028年前每年现金分红不低于90%,股息率达4.5%。
有友食品当前市场现状如何?
有友食品当前市场现状表现为业绩高速增长,2024-2025年营收增速超20%,2026年上半年营收增34%,归母净利润1.2亿。产品方面,泡椒凤爪为基本盘,脱骨鸭掌成为山姆爆品,多品类拓展提升非凤爪品类占比。渠道方面,从传统经销商转向会员商超(山姆、河马)、零食量贩、线上电商,2026年零食量贩将放量。市场布局上,以西南为根基,加快华东布局,推进全国化。
有友食品研报存在哪些风险提示?
研报提示有友食品面临的风险包括:毛利受渠道结构影响波动,2023-2026年毛利从29%降至23%;净利率近年稳定在12%左右,参考同业有提升至15%的空间但存在不确定性;市场竞争加剧可能导致产品价格压力和市场份额波动;渠道扩张需持续投入,新渠道如零食量贩的放量存在不确定性;全国化布局面临不同区域市场差异和运营挑战。