猜你想问
这份研报的核心内容是什么?
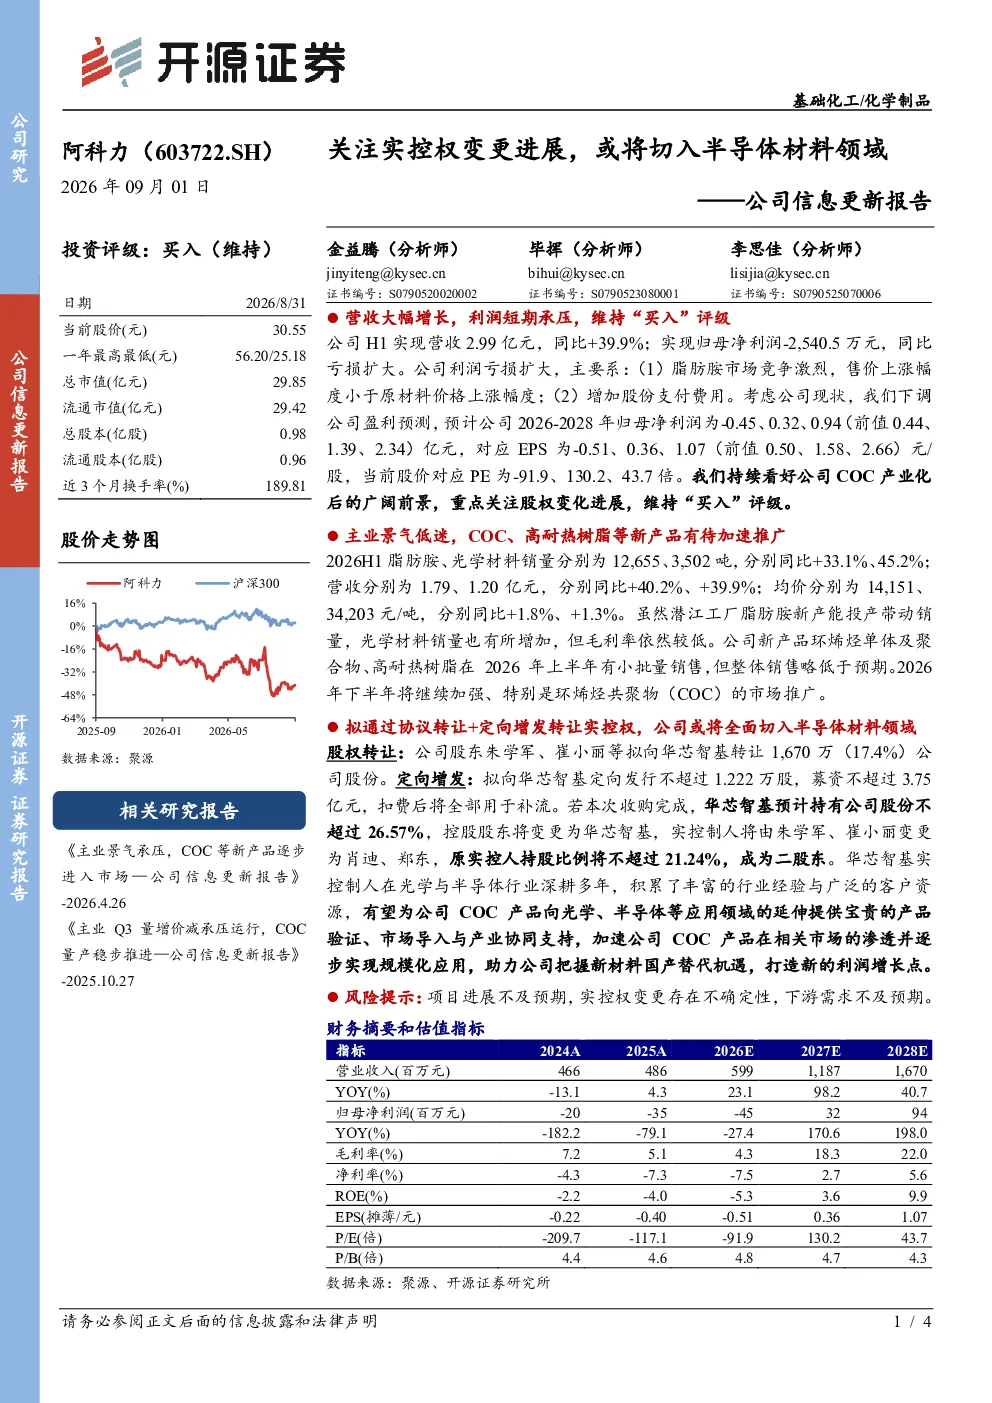
这份研报分析了阿科力2026年上半年的业绩表现,指出公司营收增长39.9%但归母净利润亏损扩大至2,540.5万元,主要受脂肪胺市场竞争激烈及原材料价格上涨影响。分析师下调了盈利预测,预计2026-2028年归母净利润为-0.45、0.32、0.94亿元,对应EPS为-0.51、0.36、1.07元/股。尽管短期利润承压,但公司持续看好COC产业化前景,维持“买入”评级。研报还重点介绍了公司主业与新产品表现,以及实控权变更计划,指出华芯智基的加入可能助力COC产品市场拓展。
半导体材料赛道的发展趋势如何?
半导体材料赛道正朝着高附加值方向发展,特别是COC(环烯烃共聚物)材料在光学领域的应用前景广阔。当前市场仍处于早期阶段,竞争格局尚未完全稳定,原材料价格波动和产能扩张速度是关键影响因素。阿科力等企业通过持续研发和产能布局,有望在COC产业化进程中占据有利位置。未来几年,随着下游应用需求增长,相关材料企业的盈利能力有望逐步改善。
研报重点分析了哪些方向?
研报重点分析了阿科力在脂肪胺和光学材料领域的业务表现,以及COC新产品的商业化进展。报告指出,公司脂肪胺销量增长但毛利率较低,新产品销售未达预期,需加强市场推广。同时,实控权变更计划是报告的另一关注点,华芯智基的加入可能为公司在光学与半导体材料领域的业务拓展带来协同效应。此外,报告还评估了公司短期盈利压力和长期发展潜力。
当前市场对阿科力的判断是什么?
当前市场对阿科力的判断呈现分化状态。一方面,公司营收增长显示其业务扩张能力,但净利润亏损和毛利率问题引发对短期盈利能力的担忧。另一方面,公司持续看好COC产业化前景,且实控权变更可能带来战略资源支持,为长期发展提供动力。整体来看,市场对阿科力的关注点在于其能否有效化解短期压力并实现COC产品的规模化应用。
研报提示了哪些风险?
研报提示了三个主要风险:一是项目进展不及预期,COC产品商业化可能面临技术或市场障碍;二是实控权变更存在不确定性,若交易失败可能影响公司战略方向;三是下游需求不及预期,光学材料行业受终端应用市场波动影响较大。这些风险可能对公司的业绩表现和估值水平产生负面影响,投资者需密切关注相关进展。