猜你想问
这份研报主要分析了什么内容?
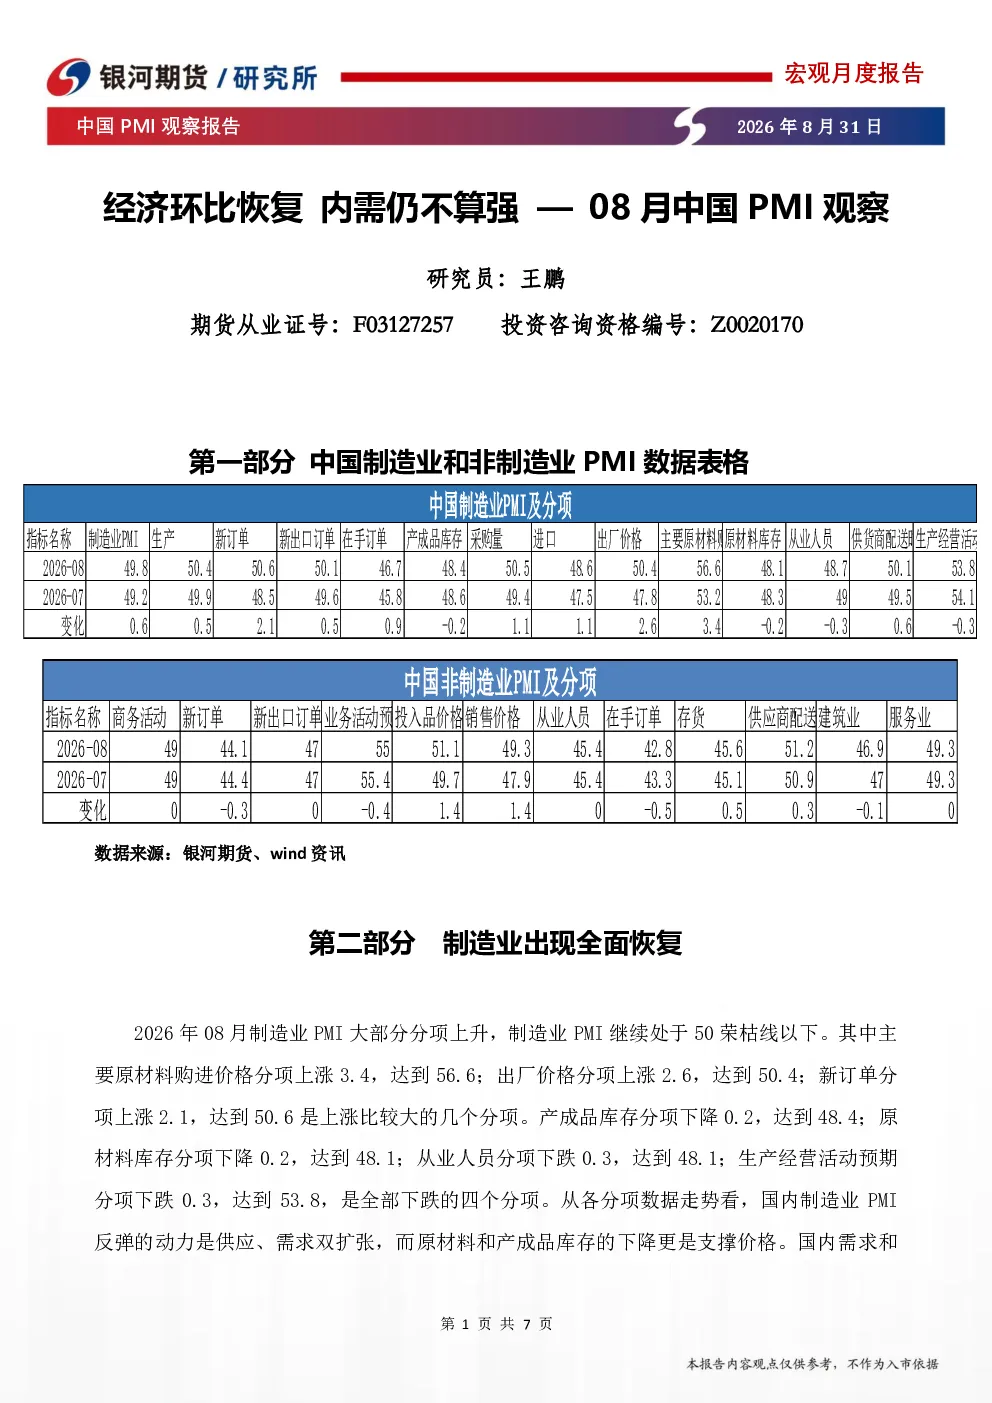
这份研报主要分析了2026年8月中国制造业和非制造业的PMI数据。报告指出制造业PMI大部分分项上升,但整体仍低于50荣枯线,显示供需双扩张和去库存状态。新订单分项上涨显著,原材料和产成品库存下降支撑价格,国内需求回升。但大型企业PMI高于50,小型和中型企业低于50,高技术制造业和基础原材料行业PMI虽上升但仍低于50。非制造业PMI整体弱势,商务活动、新订单、存货等分项处于历史同期次低水平,显示需求下降和房地产行业承压。报告还提到美伊冲突是全球经济最大不确定性,外需可能面临压力,国内经济更多依赖政策支撑。
制造业PMI数据显示了哪些行业发展趋势?
制造业PMI数据显示了行业分化趋势。大型企业PMI回升且高于50,小型企业PMI虽回升但低于50,中型企业PMI下滑低于50。高技术制造业PMI下滑至52.9但仍低于50,装备制造业持平于51.4。基础原材料和消费品行业PMI上升但均低于50。这些数据表明制造业内部存在结构性分化,大型企业相对稳健,而中型企业面临压力,高技术制造业和传统行业虽有所改善但仍处于扩张区间以下。季节性看,产成品分项处于历史同期次高,内需处于历史同期次低,显示经济企稳动力增强。
报告重点分析了哪些方向?
报告重点分析了制造业和非制造业PMI的走势及其反映的经济状况。制造业方面,重点关注供需双扩张、去库存状态以及原材料和产成品库存变化对价格的影响。非制造业方面,关注商务活动下滑、需求下降以及建筑业和服务业PMI处于历史同期最低水平,反映房地产行业再度承压。此外,报告还分析了企业规模和行业类型的PMI分化,以及外部冲突对全球经济和中国进出口的影响。报告强调经济企稳动力增强,但内需仍不算强,未来更多依赖政策支撑。
当前市场现状如何判断?
当前市场现状显示经济处于供需双扩张和去库存状态,但内需尚未强劲。制造业PMI整体回升但低于50,新订单和价格分项上涨较大,库存下降,显示经济企稳迹象。非制造业PMI整体弱势,商务活动、新订单、存货等分项处于历史同期次低水平,内需和建筑业分项处于历史同期最低水平,显示需求下降和房地产行业压力。此外,美伊冲突带来全球经济不确定性,外需可能面临压力,大宗商品需求内外分化格局未来将改变。整体看,经济存在结构性分化,企稳基础尚不牢固。
研报提示了哪些风险?
研报提示的主要风险包括:全球经济不确定性,特别是美伊冲突可能对全球经济和贸易环境造成冲击;外需可能面临压力,影响中国进出口增速;国内经济在需求低迷下更多依赖政策支撑,政策效果存在不确定性;制造业内部存在结构性分化,部分行业和企业仍面临压力;非制造业特别是建筑业和服务业PMI处于历史同期最低水平,显示房地产行业再度承压,可能影响相关领域投资和消费。此外,报告还提到工业企业利润增速和PPI正经历拐点,但未明确其未来走势,需持续关注。