猜你想问
凯莱英2026年半年报主要财务数据表现如何?
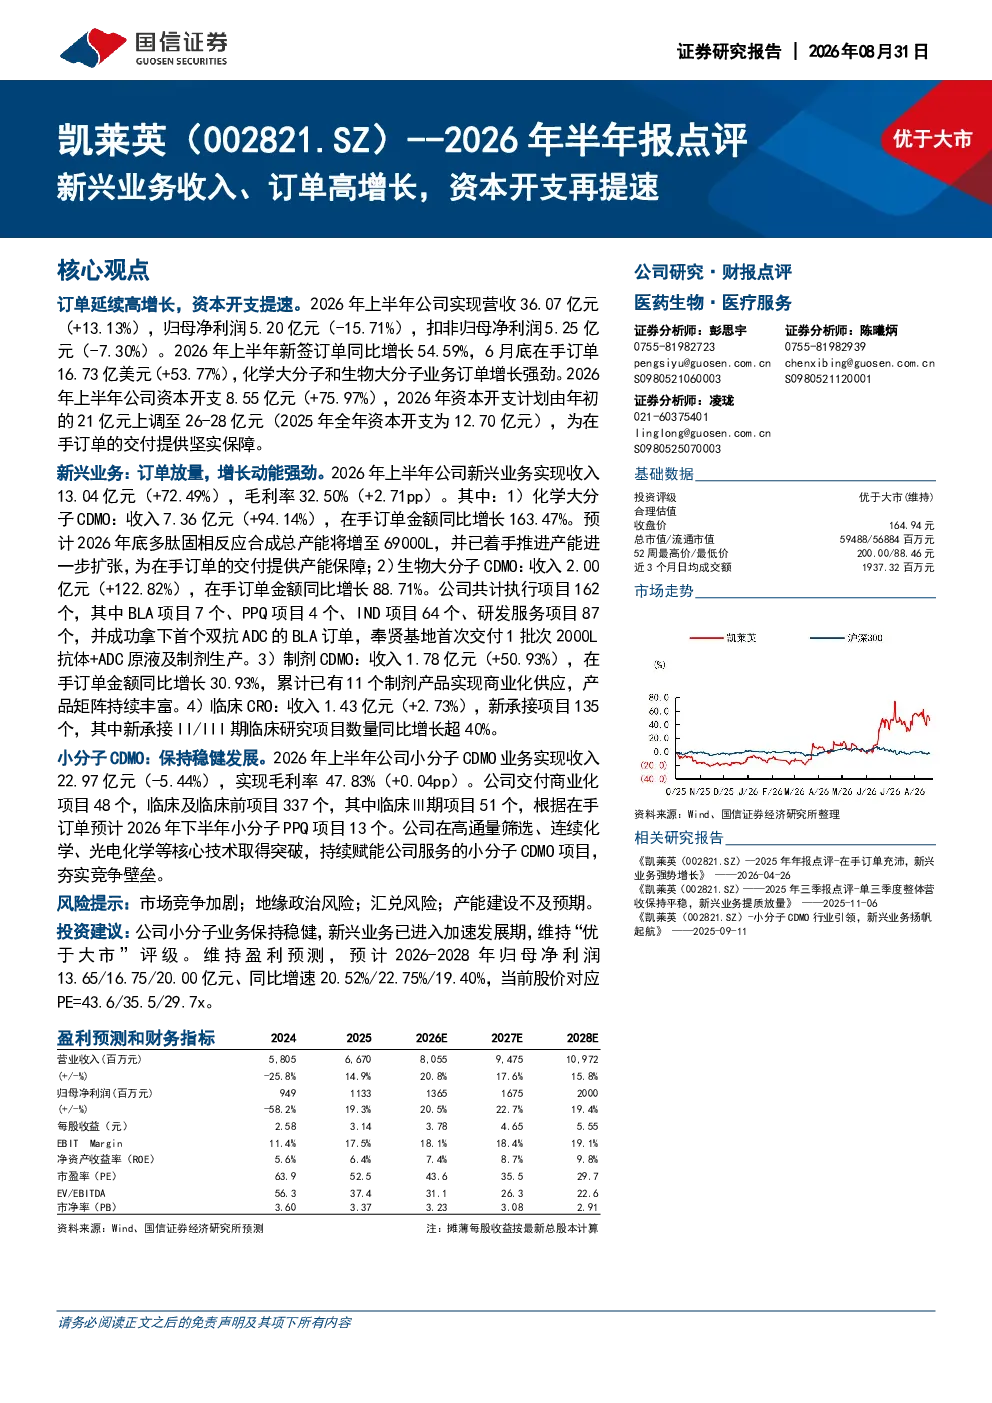
公司2026年上半年实现营收36.07亿元,同比增长13.13%,归母净利润5.20亿元,同比下降15.71%。扣非归母净利润5.25亿元,下降7.30%。新签订单同比增长54.59%,6月底在手订单达16.73亿美元,同比增长53.77%。化学大分子和生物大分子业务订单增长强劲,资本开支提速至8.55亿元,同比增长75.97%,计划上调至26-28亿元。
凯莱英新兴业务发展情况如何?
新兴业务表现亮眼,化学大分子CDMO收入增长94.14%,在手订单金额同比增长163.47%。生物大分子CDMO收入增长122.82%,在手订单金额同比增长88.71%,成功拿下首个双抗ADC的BLA订单。制剂CDMO收入增长50.93%,已有11个制剂产品实现商业化供应。临床CRO收入增长2.73%,新承接项目135个,II/III期临床研究项目数量同比增长超40%。
凯莱英小分子CDMO业务面临哪些挑战?
小分子CDMO业务收入同比下降5.44%,但毛利率提升至47.83%,增长0.04个百分点。交付商业化项目48个,临床及临床前项目337个,其中临床Ⅲ期项目51个。公司在高通量筛选、连续化学、光电化学等核心技术取得突破,但需关注市场竞争加剧、地缘政治风险、汇兑风险及产能建设不及预期等挑战。
凯莱英未来发展趋势如何?
公司新兴业务已进入加速发展期,化学大分子和生物大分子业务订单增长强劲,制剂CDMO商业化稳步推进。小分子CDMO业务保持稳健,技术优势持续巩固。预计2026-2028年归母净利润同比增速分别为20.52%、22.75%、19.40%,当前股价对应PE为43.6/35.5/29.7倍。
凯莱英投资风险有哪些?
主要风险包括市场竞争加剧,新兴业务扩张可能面临产能建设不及预期的问题。此外,地缘政治风险和汇兑风险也可能对财务表现产生影响。公司需平衡资本开支与业务增长,确保技术领先优势转化为市场竞争力,同时关注宏观环境变化对业务的影响。