猜你想问
淮河能源最新报告核心内容是什么?
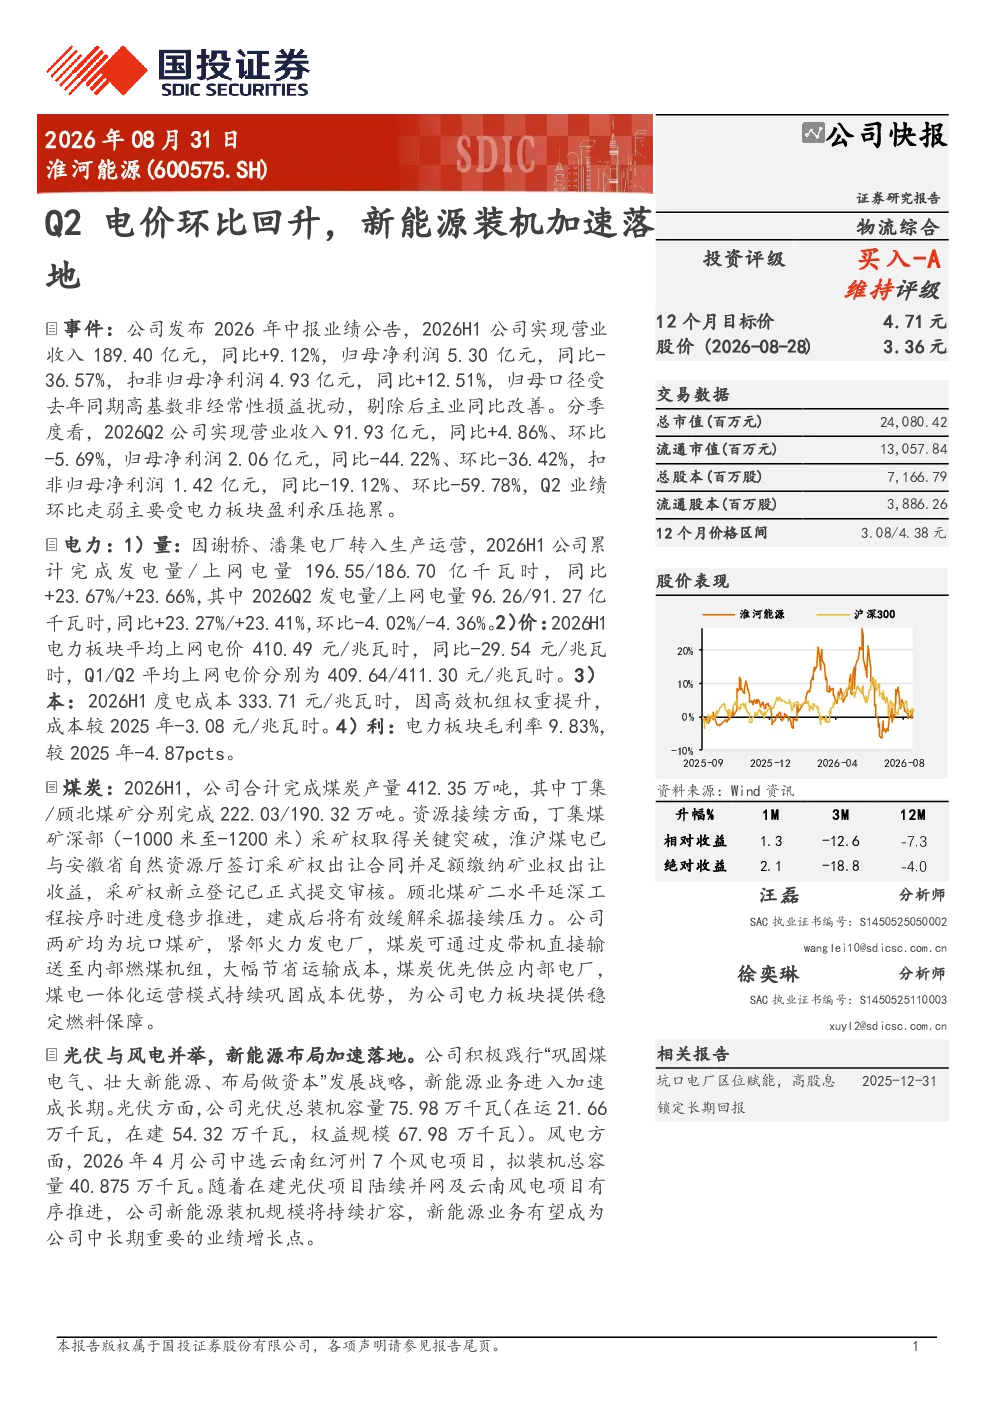
淮河能源2026年中报显示,公司整体营收增长,但净利润受非经常性损益影响同比下滑。电力板块发电量、上网电量稳步增长,但平均上网电价下降导致毛利率承压。煤炭业务方面,丁集和顾北煤矿产量稳定,资源接续取得突破,煤电一体化模式巩固成本优势。新能源布局加速,光伏和风电项目进展顺利,将成为公司中长期增长点。
新能源赛道发展趋势如何?
新能源行业持续快速发展,光伏和风电项目加速落地成为能源转型的重要方向。淮河能源积极布局新能源业务,光伏和风电项目进展顺利,有望成为公司中长期增长点。行业整体前景广阔,但需关注技术迭代和市场竞争加剧带来的挑战。
报告重点分析了哪些方向?
报告重点分析了淮河能源的煤电一体化模式和新能源业务布局。煤电一体化模式通过资源接续和成本控制,巩固了公司竞争优势。新能源业务方面,公司光伏和风电项目进展顺利,未来增长潜力较大。同时,报告也关注了电价波动对电力板块的影响。
当前市场对淮河能源的判断是什么?
市场对淮河能源的判断呈现多元化。公司煤电一体化模式优势明显,但电力板块受电价波动影响较大。新能源业务加速布局,未来增长潜力受到认可。国投证券预计公司未来三年营业收入和净利润将稳步增长,给予“买入-A”评级。投资者需关注公司业绩的持续改善和新能源业务的推进情况。
报告提示了哪些风险?
报告提示的主要风险包括电价下行压力、安全生产与环保政策风险,以及新能源项目推进不及预期。电价波动直接影响电力板块毛利率,安全生产和环保政策变化可能增加运营成本。新能源项目推进速度和效果将影响公司中长期增长前景,需持续关注项目进展和市场竞争情况。
你可能感兴趣
芯朋微(688508)2026年半年报点评:Q2营收环比改善,AI计算能源产品矩阵加速落地蓄力中长期成长
华创证券2026-08-20
国电电力2022年发电量公告点评:电价环比提升,新能源装机大年将至
国泰君安证券2023-01-15
新能源:储能装机规模突破50GW,抽蓄投运加速占比回升
电气设备国新证券公司2022-12-01
公司三季报点评报告:Q3业绩环比增长,新能源装机有望持续放量
化石能源开源证券2022-10-26
#Q2欧洲PPA环比大幅提升,能源紧缺背景下光伏需求旺盛【中信建投新能源 朱玥/
未知机构2022-07-18
Q2盈利环比提升,下半年新能源大客户放量加速业绩释放
中泰证券2023-09-19
Q2业绩环比提速增长,新战略落地实施加速转型
医药生物开源证券2023-08-29
龙佰集团Q2盈利环比显著修复,海外布局加速落地
中邮证券2026-08-31
电力设备:新增装机量续增,待新能源电价实施细则落地
电气设备财信证券2025-03-20
电力设备与新能源行业简评报告:光伏电价下调落地,看好明年装机继续提升
电气设备民生证券2017-12-25