猜你想问
冠盛股份2026H1营收增长但利润为何下滑?
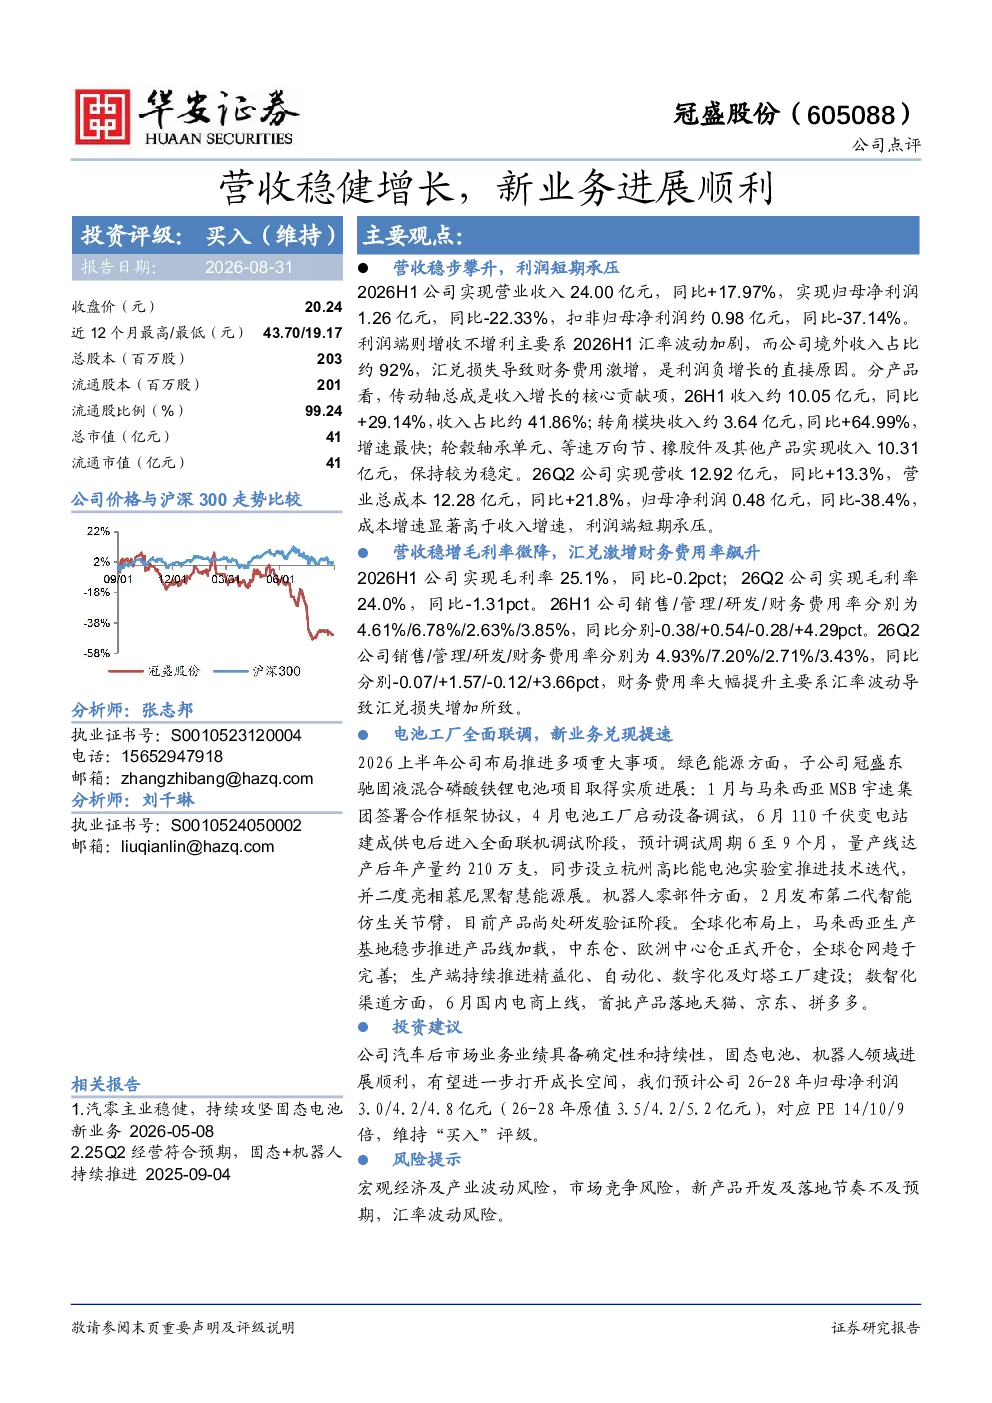
冠盛股份2026H1营收同比增长17.97%至24.00亿元,主要得益于传动轴总成和转角模块等传统业务的强劲表现。然而,归母净利润同比下降22.33%至1.26亿元,主要受汇率波动导致汇兑损失激增影响。扣非归母净利润同比下滑37.14%,显示公司短期利润承压。毛利率方面,26H1为25.1%,同比微降0.2个百分点,26Q2进一步下滑至24.0%。财务费用率大幅提升主要因汇率波动导致汇兑损失增加,这些因素共同导致利润端表现不佳。
冠盛股份新业务进展如何?
冠盛股份新业务进展顺利,子公司冠盛东驰固液混合磷酸铁锂电池项目取得实质进展,电池工厂已进入全面联机调试阶段,预计年产量约210万支。在机器人零部件领域,第二代智能仿生关节臂处于研发验证阶段,显示公司在新兴领域的布局加速。此外,公司持续推进全球化布局,国内电商上线,进一步拓展市场空间。这些新业务的兑现提速,为未来业绩增长提供重要支撑。
冠盛股份汽车后市场业务表现如何?
冠盛股份汽车后市场业务业绩确定性强,传动轴总成收入10.05亿元(同比增长29.14%),转角模块收入3.64亿元(同比增长64.99%),成为公司收入增长的主要驱动力。这些传统业务表现稳健,为公司整体业绩提供坚实基础。未来,随着新业务的逐步落地,公司有望在汽车后市场领域持续保持竞争优势。
冠盛股份当前市场现状如何?
冠盛股份当前市场现状表现为传统业务增长强劲,新业务加速推进,但短期利润受汇率波动影响承压。公司营收稳步攀升,毛利率保持相对稳定,但财务费用率因汇兑损失上升而显著提升。在行业层面,汽车后市场需求持续增长,为公司提供良好发展环境。同时,固态电池和机器人等新兴领域竞争加剧,公司需加快技术迭代和产品落地,以应对市场变化。
冠盛股份面临哪些风险?
冠盛股份面临的主要风险包括宏观经济及产业波动风险,市场竞争风险,新产品开发及落地节奏不及预期,以及汇率波动风险。宏观经济下行可能影响汽车后市场需求,市场竞争加剧可能压缩利润空间。新业务如固态电池和机器人零部件的开发若未能按计划推进,可能影响长期增长预期。此外,汇率波动导致汇兑损失增加,进一步加剧短期财务压力。公司需密切关注这些风险,并采取有效措施进行管理。