猜你想问
美联储加息对港股影响如何?
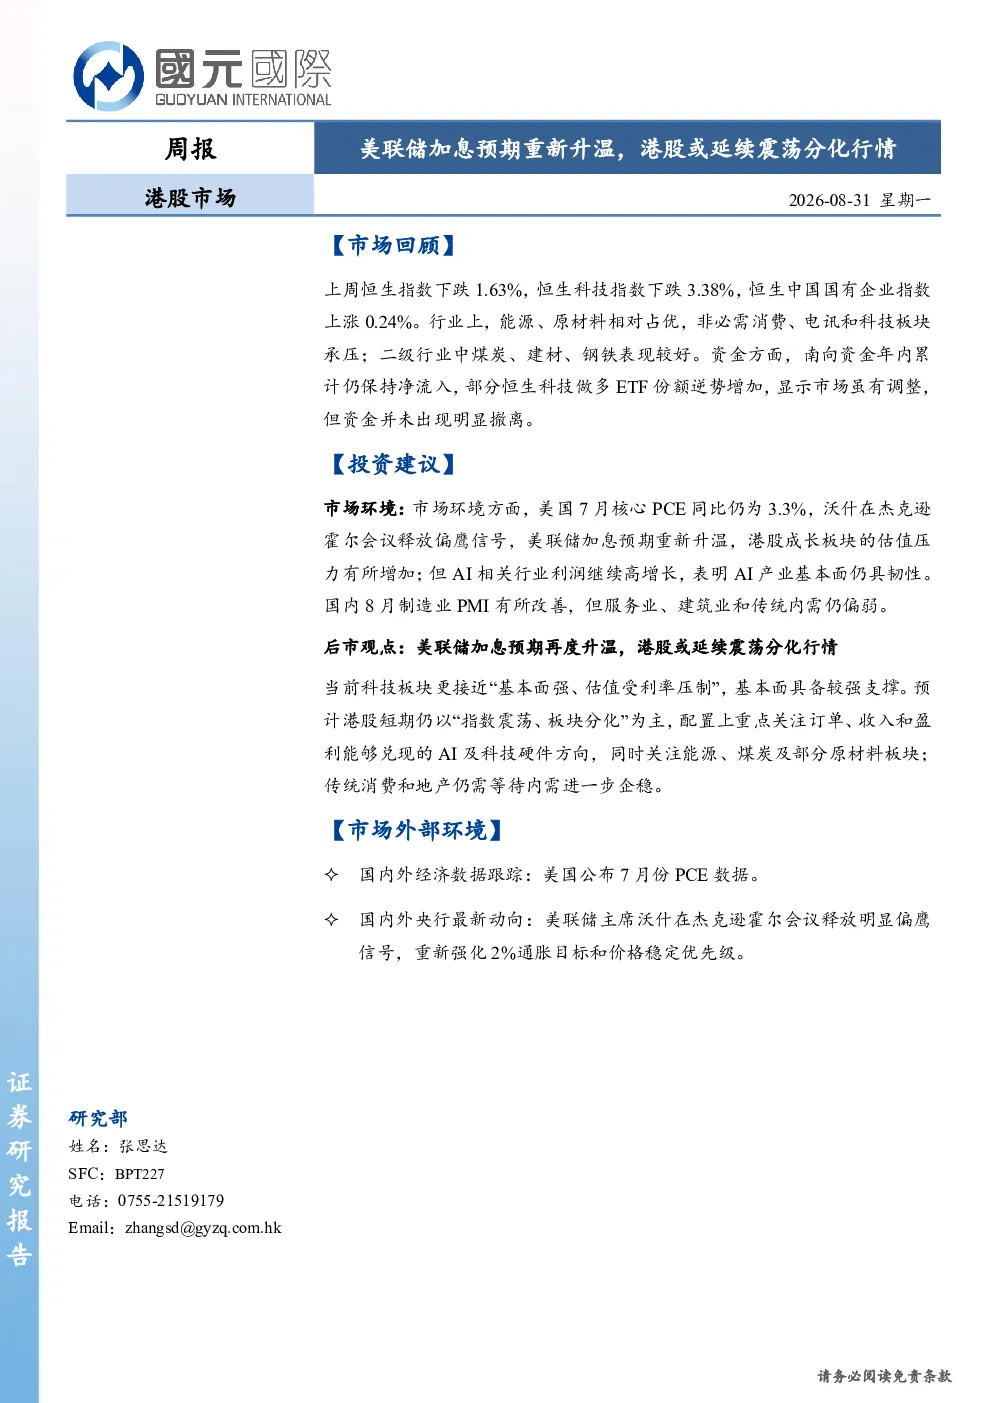
美联储加息预期重新升温,导致港股成长板块估值压力增加。尽管如此,AI相关行业利润持续高增长,显示产业基本面韧性。港股市场或将延续震荡分化行情,投资者需关注板块间的差异。当前科技板块具备较强基本面支撑,但估值受利率政策约束较大。
本周港股主要行业表现如何?
上周恒生指数下跌1.63%,恒生科技指数下跌3.38%,恒生中国国有企业指数上涨0.24%。能源、原材料相对占优,非必需消费、电讯和科技板块承压。二级行业中煤炭、建材、钢铁表现较好。资金方面,南向资金年内累计净流入约3721.5亿港元,部分恒生科技做多ETF份额逆势增加。
报告建议关注哪些投资方向?
报告建议关注订单、收入和盈利能够兑现的AI及科技硬件方向,同时关注能源、煤炭及部分原材料板块。AI产业链整体实际盈利较为强劲,具备较强的基本面支撑。电子、高技术制造等方向也值得关注。传统消费和地产链仍需等待内需恢复信号。
当前港股市场处于什么状态?
当前港股市场面临美联储加息预期再度升温的外部环境,或延续震荡分化行情。恒生指数、恒生科技指数及恒生中国国有企业指数上周表现不一,显示市场内部存在结构性分化。南向资金持续净流入,部分ETF逆势增加,表明市场调整中资金并未明显撤离。
本报告提示哪些风险?
本报告提示的风险包括国内国外经济下行风险加大、美联储货币政策超预期偏鹰、地缘政治风险变化。这些因素可能对港股市场产生不利影响,尤其是对成长板块估值和整体市场情绪。投资者需密切关注相关宏观变化,做好风险管理。
你可能感兴趣
港股市场周报:非农超预期强化美联储加息预期,港股或延续震荡分化
国元国际2026-09-07
港股宏观策略周报:美联储加息预期再升温 港股持续震荡上落
中投证券2015-11-09
港股市场周报:港股对加息反应平淡 分化行情将延续
东兴证券2015-05-11
市场策略周报:美联储鹰派预期升温,市场情绪或延续承压
国泰君安证券2022-09-30
港股市场周报:恒指延续调整走势,港股结构分化行情或持续
国元国际2026-06-29
市场策略周报:海外衰退预期升温,港股或延续震荡
国泰君安证券2022-07-08
港股宏观策略周报:美联储加息预期升温 关注前期强势品种的调整买入机会
中投证券2016-08-29
港股宏观策略周报:美联储延后加息预期升温 稳增长政策加码提振港股
中投证券2015-10-05
港股宏观策略周报:美联储加息预期升温,港股仍有寻底压力
中投证券2016-05-23
国内精炼锡持续去库但美联储加息预期升温或扰动锡价:有色金属周报-锡
宏源期货2026-07-13