猜你想问
这份研报主要分析了什么内容?
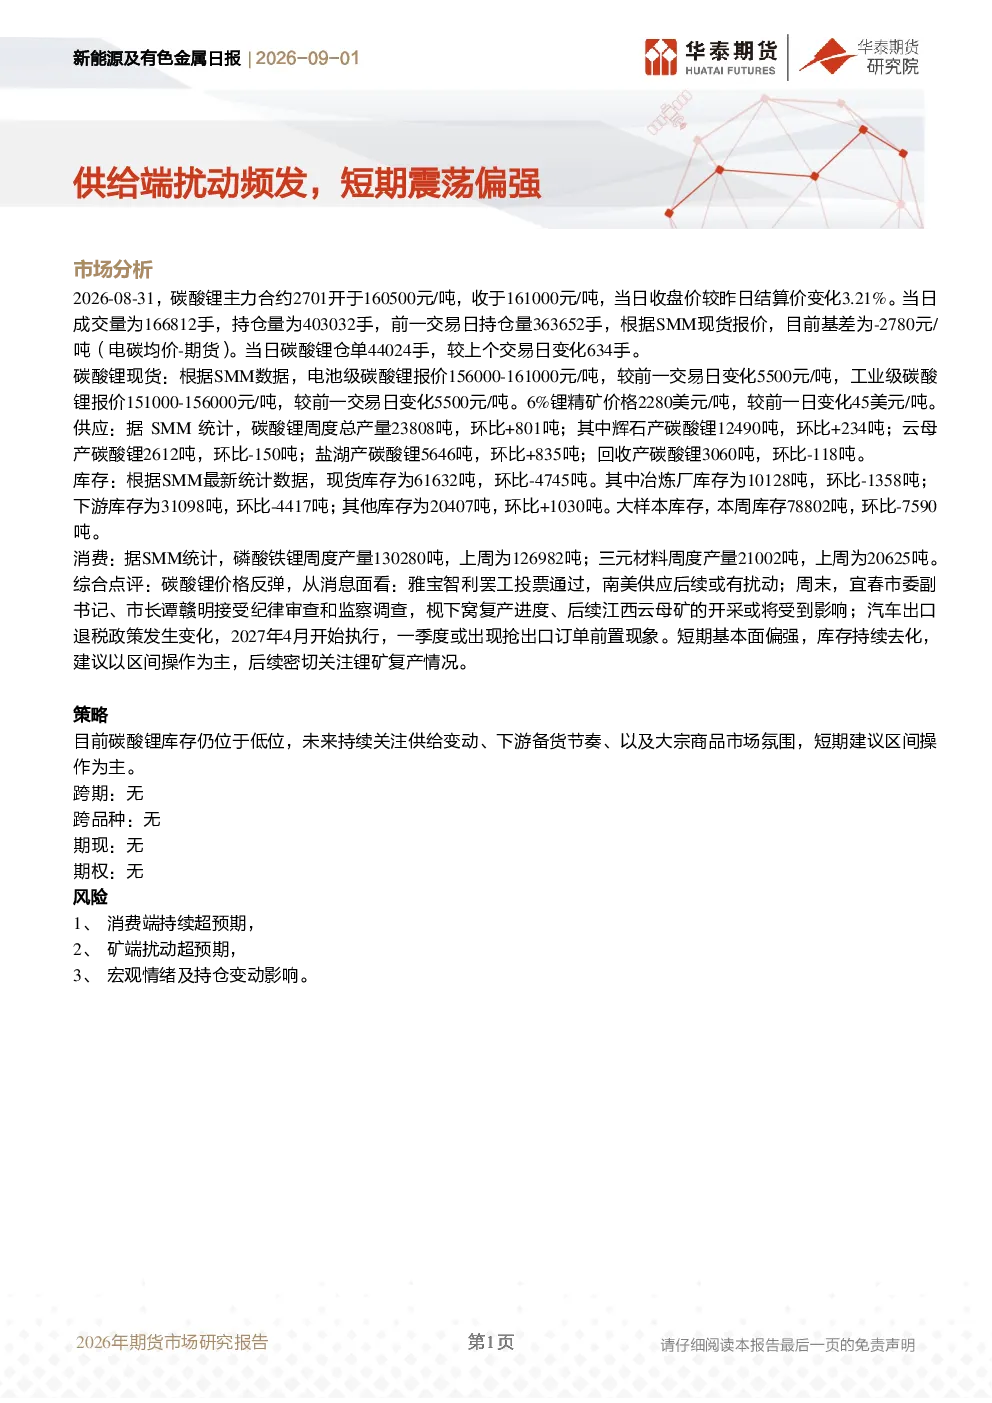
本研报主要分析了碳酸锂市场供需情况。数据显示,8月31日碳酸锂主力合约价格上涨3.21%,现货价格也上涨5500元/吨。供应端,碳酸锂周度产量环比增加801吨,其中盐湖产碳酸锂增幅最大。库存端,现货库存环比减少4745吨,显示去化趋势。消费端,磷酸铁锂和三元材料产量均有所增长。研报指出,价格反弹主要受雅宝智利罢工、江西云母矿开采受阻及汽车出口退税政策变化等消息面影响。短期基本面偏强,建议区间操作,关注锂矿复产情况。
新能源赛道未来发展趋势如何?
新能源赛道中,碳酸锂作为关键原材料,其价格波动直接影响行业成本和配置。从供需角度看,锂矿供应端存在扰动风险,如南美罢工和国内矿开采受限,可能支撑价格。同时,下游消费保持增长,磷酸铁锂和三元材料产量提升,显示市场需求韧性。但需关注库存变化和宏观经济环境对消费的影响。长期来看,技术进步和资源替代可能改变供需格局,需持续跟踪锂资源开发、回收利用及电池技术发展方向。
研报重点分析了哪些方向?
研报重点分析了碳酸锂市场的供需平衡和价格驱动因素。具体包括:1)价格走势分析,通过主力合约和现货价格变动,揭示市场短期波动特征;2)供应端变化,统计不同来源碳酸锂产量,关注主要产区产量增减情况;3)库存动态,分析冶炼厂、下游及整体库存变化,评估市场压力;4)消费情况,监测磷酸铁锂和三元材料产量,反映下游需求强度;5)消息面影响,解读罢工、政策调整等事件对市场的潜在冲击。
当前市场现状如何判断?
当前碳酸锂市场呈现供需阶段性紧张格局。供应端,虽然总产量环比增加,但主要增量来自盐湖提锂,传统辉石和云母路线产量变化不大,显示供应结构仍存不确定性。库存端,现货库存持续下降,但大样本库存降幅更为显著,表明社会库存压力逐步缓解。消费端,下游电池材料产量稳步提升,支撑需求。价格方面,期货和现货均上涨,显示市场情绪偏暖。综合看,短期基本面支撑较强,但需警惕供应端突发事件和消费节奏变化。
研报提示了哪些风险?
研报提示的主要风险包括:1)消费端超预期,若下游电池需求增长不及预期,可能引发库存累积和价格回调;2)矿端扰动超预期,如罢工持续或新增供应中断,将加剧供应紧张;3)宏观情绪及持仓变动,大宗商品市场情绪波动可能通过投机资金影响价格。此外,政策变化(如出口退税调整)和成本端(如能源价格)的变动也需关注,这些因素可能对锂价产生方向性影响。