猜你想问
巴拿马运河拥堵如何影响美国LPG对亚洲出口?
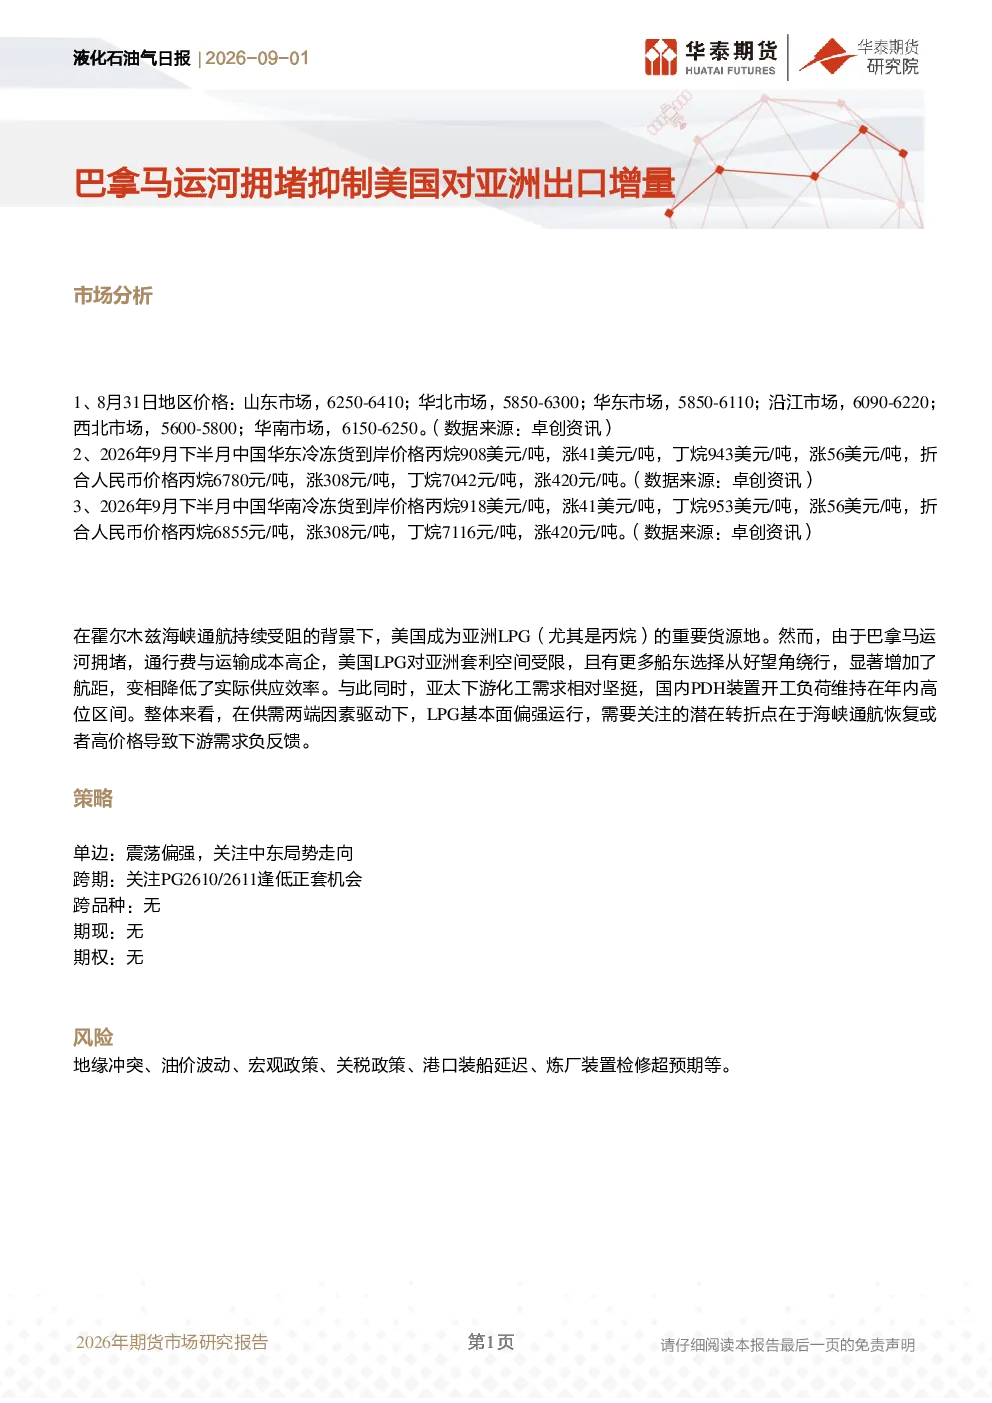
巴拿马运河拥堵导致通行费与运输成本高企,限制了美国LPG对亚洲的套利空间,促使船东选择好望角绕行,增加了航距,降低了实际供应效率。霍尔木兹海峡通航受阻时,美国成为亚洲LPG(尤其是丙烷)的重要供应来源,但运河拥堵削弱了这一优势。亚太下游化工需求相对坚挺,国内PDH装置开工负荷维持在高位,供需两端共同驱动LPG基本面偏强运行。需关注的潜在转折点包括海峡通航恢复或高价格导致下游需求负反馈。
当前中国LPG市场行情如何?
8月31日中国各地区民用液化气(LPG)价格:山东6250-6410元/吨,华北5850-6300元/吨,华东5850-6110元/吨,沿江6090-6220元/吨,西北5600-5800元/吨,华南6150-6250元/吨。2026年9月下半月中国华东冷冻货LPG到岸价格:丙烷908美元/吨(涨41美元/吨),丁烷943美元/吨(涨56美元/吨),折合人民币丙烷6780元/吨(涨308元/吨),丁烷7042元/吨(涨420元/吨)。华南地区丙烷价格略高于华东,丁烷价格略高。
报告对LPG行业发展趋势有何分析?
报告指出,霍尔木兹海峡通航受阻下,美国成为亚洲LPG(尤其是丙烷)的重要供应来源,但巴拿马运河拥堵限制了其套利空间,增加了运输成本与时间。亚太下游化工需求相对坚挺,国内PDH装置开工负荷维持在高位,共同驱动LPG基本面偏强。需关注海峡通航恢复或高价格导致下游需求负反馈的潜在转折点。
报告主要分析了哪些市场现状?
报告分析了美国LPG对亚洲出口受巴拿马运河拥堵的影响,包括通行费、运输成本、航距增加等,以及亚太地区LPG供需情况。数据显示中国各地区民用液化气价格区间,以及华东、华南地区冷冻货LPG到岸价格变化。报告强调供需两端因素共同驱动LPG基本面偏强运行,但需警惕潜在风险。
报告提示了哪些风险因素?
报告提示的地缘冲突、油价波动、宏观政策、关税政策、港口装船延迟、炼厂装置检修超预期等风险因素,均可能对LPG市场产生影响。例如,地缘冲突可能导致供应链中断,油价波动影响运输成本,宏观政策变化影响下游需求,关税政策影响进出口成本,港口装船延迟影响供应,炼厂装置检修超预期影响产能等。