猜你想问
8月制造业PMI数据具体是多少?主要受什么因素影响?
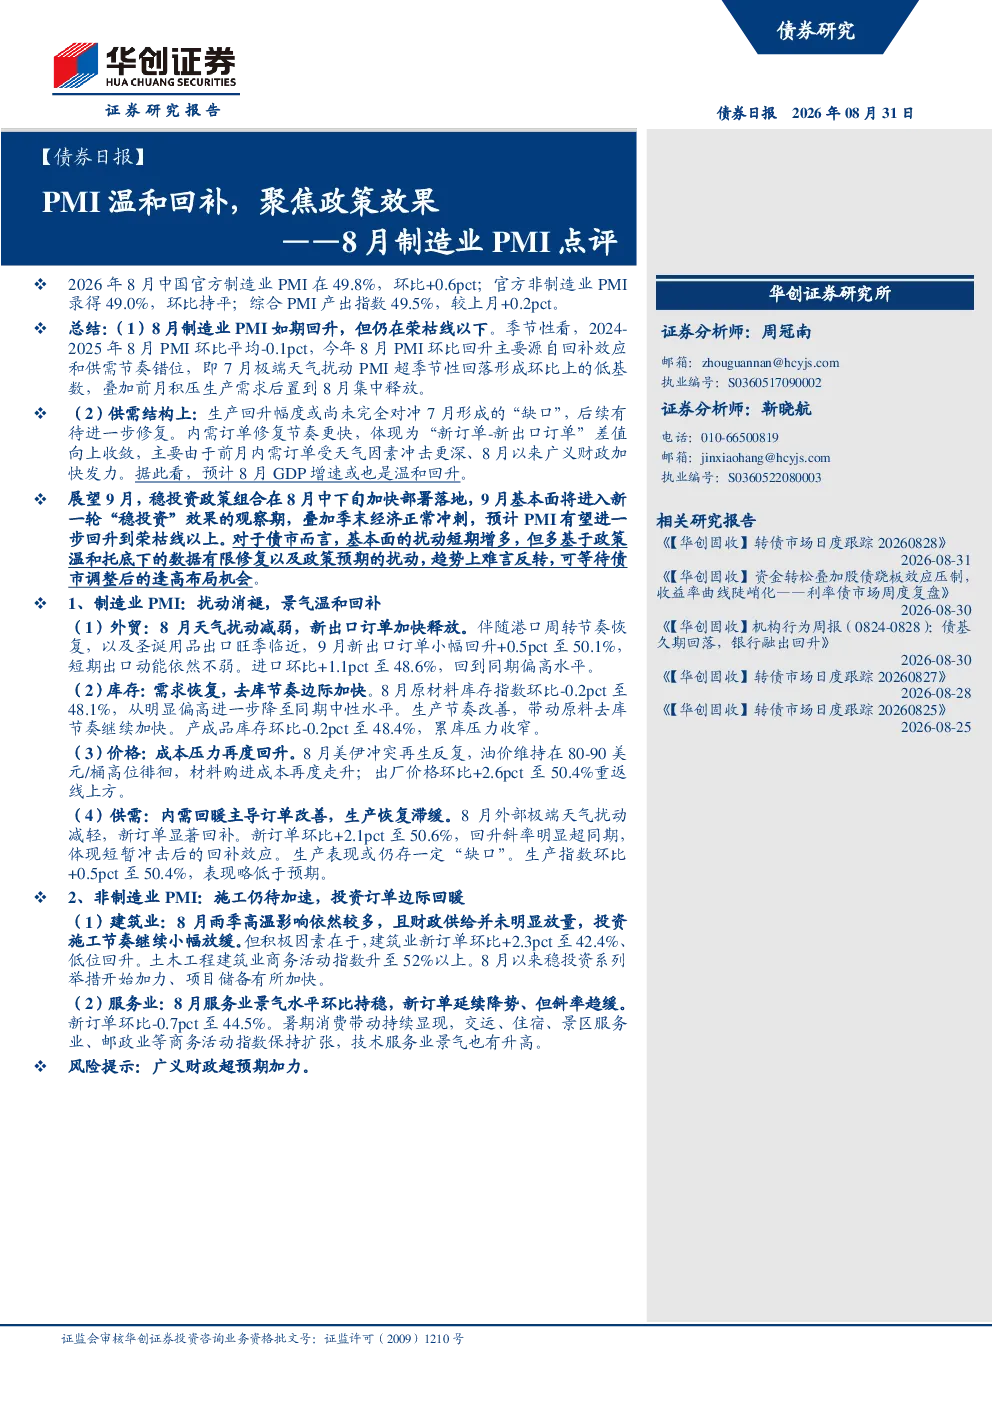
8月中国官方制造业PMI为49.8%,环比上升0.6个百分点,但仍处于荣枯线以下。PMI环比回升主要受回补效应和供需节奏错位影响,即7月极端天气导致PMI超季节性回落形成低基数,叠加前月积压生产需求在8月集中释放。生产回升幅度尚未完全对冲7月形成的“缺口”,内需订单修复节奏更快,体现为“新订单-新出口订单”差值向上收敛,主要由于前月内需订单受天气因素冲击更深、8月以来广义财政加快发力。外贸方面,新出口订单小幅回升至50.1%,短期出口动能依然不弱;进口环比上升1.1个百分点至48.6%,回到同期偏高水平。库存方面,原材料库存指数环比下降0.2个百分点至48.1%,产成品库存环比下降0.2个百分点至48.4%,累库压力收窄。价格方面,原材料购进价格反弹至56.6%,出厂价格环比上升2.6个百分点至50.4%,重返荣枯线上方。
报告对9月制造业PMI走势有何预测?
展望9月,稳投资政策组合在8月中下旬加快部署落地,9月基本面将进入新一轮“稳投资”效果的观察期,叠加季末经济正常冲刺,预计PMI有望进一步回升到荣枯线以上。报告指出,生产回升幅度尚未完全对冲7月形成的“缺口”,后续有待修复。内需订单修复节奏更快,体现为“新订单-新出口订单”差值向上收敛,主要由于前月内需订单受天气因素冲击更深、8月以来广义财政加快发力。建筑业PMI环比下降0.1个百分点至46.9%,服务业PMI环比持平在49.3%。建筑业新订单环比上升2.3个百分点至42.4%,但施工节奏仍小幅放缓;服务业景气水平环比持稳,新订单延续降势但斜率趋缓。
报告重点分析了哪些行业发展趋势?
报告重点分析了制造业内部供需结构变化趋势。生产回升幅度尚未完全对冲7月形成的“缺口”,后续有待修复。内需订单修复节奏更快,体现为“新订单-新出口订单”差值向上收敛,主要由于前月内需订单受天气因素冲击更深、8月以来广义财政加快发力。外贸方面,新出口订单小幅回升至50.1%,短期出口动能依然不弱;进口环比上升1.1个百分点至48.6%,回到同期偏高水平。库存方面,原材料库存指数环比下降0.2个百分点至48.1%,产成品库存环比下降0.2个百分点至48.4%,累库压力收窄。价格方面,原材料购进价格反弹至56.6%,出厂价格环比上升2.6个百分点至50.4%,重返荣枯线上方。非制造业方面,建筑业PMI环比下降0.1个百分点至46.9%,服务业PMI环比持平在49.3%。建筑业新订单环比上升2.3个百分点至42.4%,但施工节奏仍小幅放缓;服务业景气水平环比持稳,新订单延续降势但斜率趋缓。
当前市场对制造业PMI回升有何判断?
当前市场对制造业PMI回升的判断需结合供需节奏错位和季节性因素综合分析。8月PMI环比回升主要受回补效应和供需节奏错位影响,即7月极端天气导致PMI超季节性回落形成低基数,叠加前月积压生产需求在8月集中释放。生产回升幅度尚未完全对冲7月形成的“缺口”,内需订单修复节奏更快,体现为“新订单-新出口订单”差值向上收敛,主要由于前月内需订单受天气因素冲击更深、8月以来广义财政加快发力。外贸方面,新出口订单小幅回升至50.1%,短期出口动能依然不弱;进口环比上升1.1个百分点至48.6%,回到同期偏高水平。库存方面,原材料库存指数环比下降0.2个百分点至48.1%,产成品库存环比下降0.2个百分点至48.4%,累库压力收窄。价格方面,原材料购进价格反弹至56.6%,出厂价格环比上升2.6个百分点至50.4%,重返荣枯线上方。非制造业方面,建筑业PMI环比下降0.1个百分点至46.9%,服务业PMI环比持平在49.3%。建筑业新订单环比上升2.3个百分点至42.4%,但施工节奏仍小幅放缓;服务业景气水平环比持稳,新订单延续降势但斜率趋缓。
报告提示了哪些潜在风险?
报告提示的主要风险在于广义财政超预期加力可能带来的不确定性。当前基本面扰动短期增多,但多基于政策温和托底下的数据有限修复以及政策预期的扰动,趋势上难言反转。报告指出,生产回升幅度尚未完全对冲7月形成的“缺口”,后续有待修复。内需订单修复节奏更快,体现为“新订单-新出口订单”差值向上收敛,主要由于前月内需订单受天气因素冲击更深、8月以来广义财政加快发力。外贸方面,新出口订单小幅回升至50.1%,短期出口动能依然不弱;进口环比上升1.1个百分点至48.6%,回到同期偏高水平。库存方面,原材料库存指数环比下降0.2个百分点至48.1%,产成品库存环比下降0.2个百分点至48.4%,累库压力收窄。价格方面,原材料购进价格反弹至56.6%,出厂价格环比上升2.6个百分点至50.4%,重返荣枯线上方。非制造业方面,建筑业PMI环比下降0.1个百分点至46.9%,服务业PMI环比持平在49.3%。建筑业新订单环比上升2.3个百分点至42.4%,但施工节奏仍小幅放缓;服务业景气水平环比持稳,新订单延续降势但斜率趋缓。