猜你想问
罗博特科管理层电话会主要披露了哪些信息?
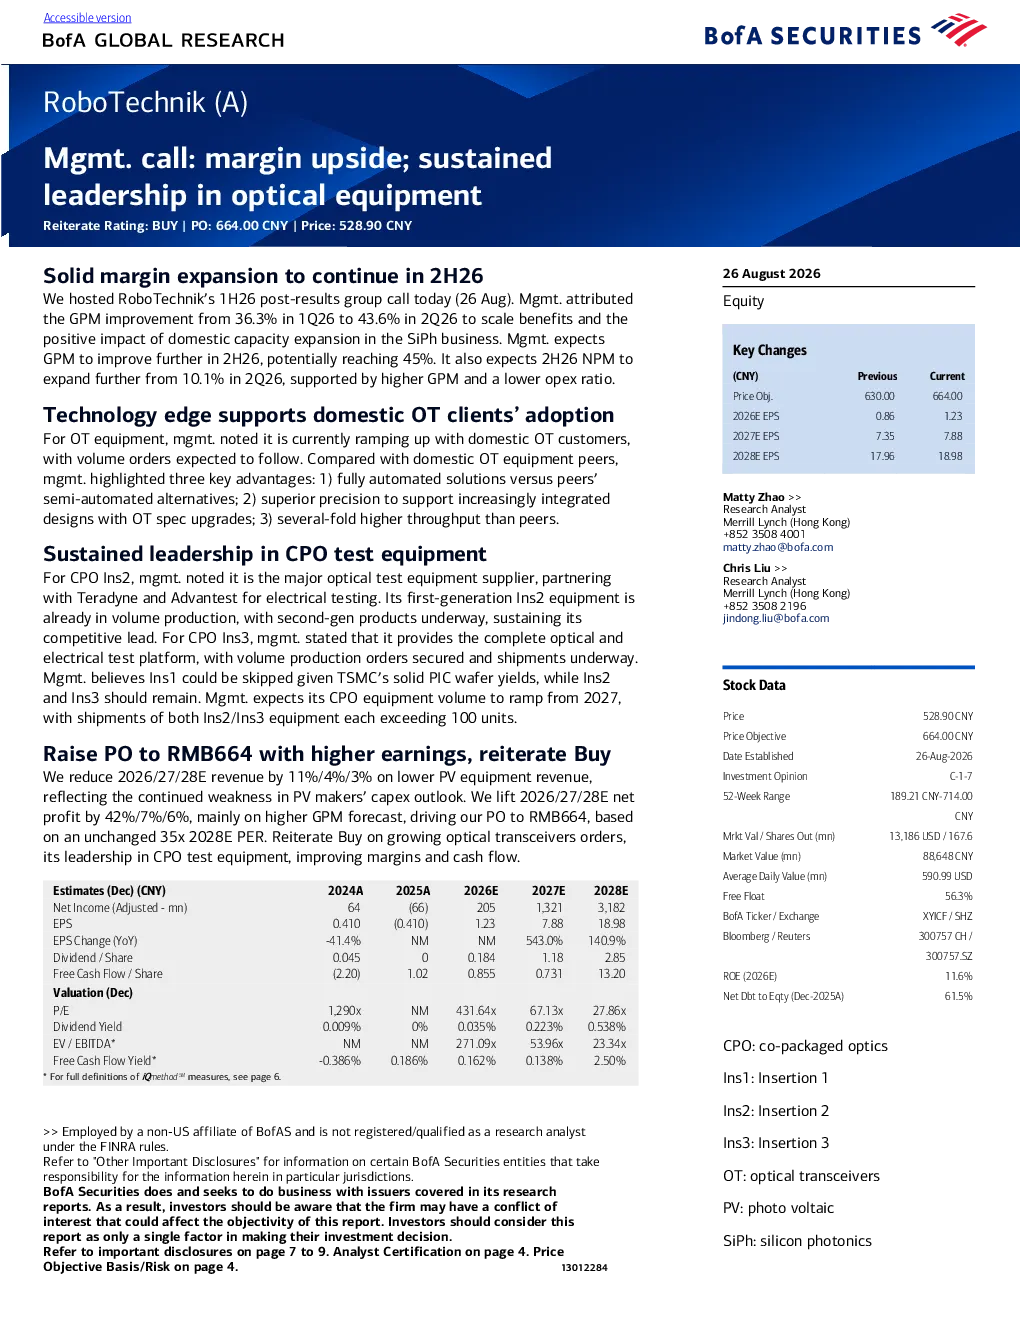
罗博特科管理层电话会披露了公司2026年第二季度的毛利率从36.3%提升至43.6%,主要受益于规模效应和国内SiPh业务产能扩张。预计下半年毛利率将进一步提升至45%,非经常性净利润也将继续增长。在光传输设备方面,公司正积极拓展国内OT客户,具有全自动化解决方案、更高精度和更高吞吐量等优势。在CPO测试设备方面,公司是主要供应商,Ins2设备已批量生产,Ins3设备提供完整的光学和电气测试平台,预计从2027年开始销量增长。摩根士丹利上调目标价至664元人民币,基于更高的盈利预测和买入评级。
光学领域的发展趋势如何?
光学领域发展趋势显示,随着半导体和通信行业需求增长,光传输和测试设备重要性提升。罗博特科在光传输设备方面具有全自动化、高精度和高速率优势,在CPO测试设备领域保持领先地位。公司积极拓展国内市场,与Teradyne和Advantest合作,产品竞争力强,未来市场空间广阔。
报告重点分析了罗博特科的哪些业务方向?
报告重点分析了罗博特科的光传输设备和CPO测试设备业务。光传输设备方面,公司通过全自动化解决方案、高精度和高速率优势拓展国内OT客户,预计订单量增长。CPO测试设备方面,公司是主要供应商,Ins2已批量生产,Ins3提供完整测试平台,预计2027年销量增长,与Teradyne和Advantest合作强化竞争力。
当前光学设备市场的现状如何?
当前光学设备市场呈现需求增长态势,尤其在半导体和通信领域。罗博特科在光传输设备领域通过全自动化、高精度和高速率优势占据领先地位,在CPO测试设备领域也是主要供应商,与行业巨头合作。公司积极拓展国内市场,产品竞争力强,未来市场空间广阔。
研报是否存在需要关注的风险提示?
研报未明确提示具体风险,但可关注行业竞争加剧、技术迭代风险以及客户集中度风险。光学设备行业技术更新快,需持续投入研发保持领先。同时,公司依赖国内OT客户和与Teradyne、Advantest的合作,需关注客户订单波动和合作稳定性。此外,资本支出前景疲软可能影响行业整体增长,需持续关注。