猜你想问
英科再生的多元业务表现如何?
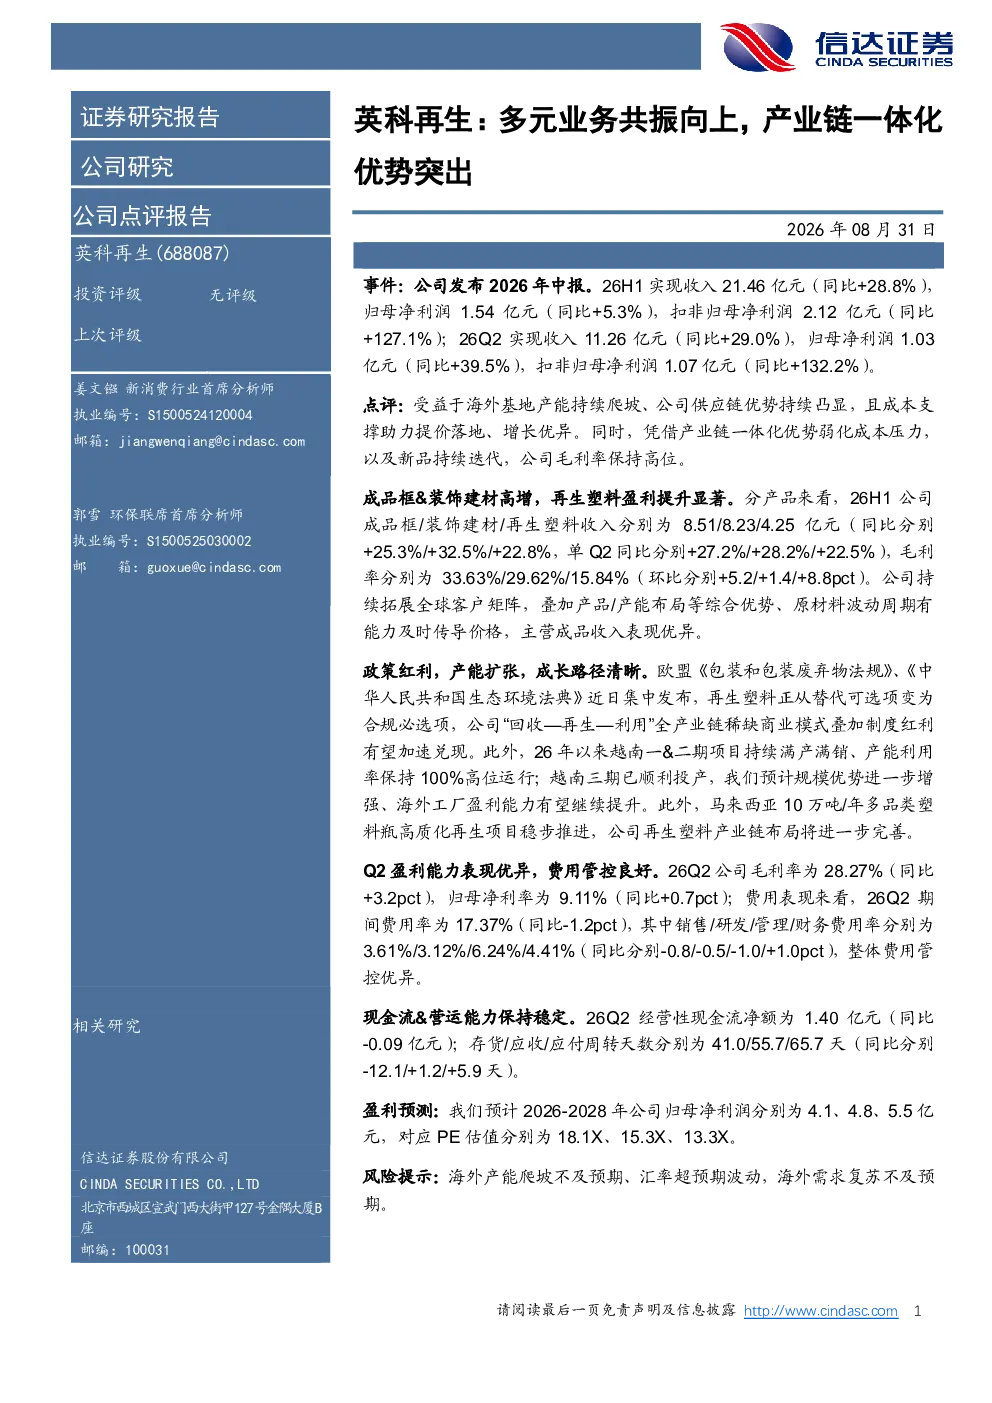
英科再生2026年上半年成品框、装饰建材、再生塑料收入分别为8.51亿元、8.23亿元、4.25亿元,同比分别增长25.3%、32.5%、22.8%。单Q2同比分别增长27.2%、28.2%、22.5%。毛利率分别为33.63%、29.62%、15.84%,环比提升5.2/+1.4/+8.8个百分点。公司拓展全球客户,产品产能布局优势显著,具备原材料价格传导能力,主营收入表现优异。
再生塑料行业的发展趋势是什么?
欧盟《包装和包装废弃物法规》及中国《生态环境法典》推动再生塑料从替代选项变为合规必选项。英科再生“回收—再生—利用”全产业链模式叠加政策红利,有望加速兑现价值。行业规模持续扩大,海外产能布局完善,盈利能力有望提升。再生塑料行业前景广阔,政策支持与市场需求共同驱动行业发展。
报告重点分析了英科再生的哪些方面?
报告重点分析了英科再生的业绩表现、政策红利与产能扩张、盈利能力与费用管控、现金流与营运能力。公司业绩持续增长,毛利率净利率提升,费用率优化,现金流稳定。海外产能扩张与全产业链模式是核心优势,推动公司价值加速兑现。
当前再生塑料市场的现状如何?
当前再生塑料市场受益于政策推动,需求持续增长。英科再生等领先企业通过全产业链布局,提升产能与效率。原材料价格波动周期内,公司具备价格传导能力,盈利能力稳定。海外市场拓展与产能扩张进一步巩固行业领先地位,市场整体处于快速发展阶段。
报告提示了哪些风险?
需关注海外产能爬坡不及预期、汇率超预期波动、海外需求复苏不及预期等风险。产能扩张与海外市场拓展存在不确定性,汇率波动影响财务表现,海外需求变化可能影响收入增长。公司需加强风险管理,确保业务稳健发展。
你可能感兴趣
信达消费-点评 英科再生 多元业务共振向上 海外基地盈利突出
未知机构2026-08-26
2025年年报点评多元业务齐头并进,财富管理优势突出
东吴证券2026-04-01
纱线产业链布局完善,纺织一体化优势突出
基础化工西南证券2017-08-24
扩张涤纶长丝产能,产业链一体化优势突出
基础化工西南证券2019-02-14
传统业务一体化优势突出,技术驱动铸成长新动能
电子设备安信证券2018-04-24
2026年中报点评:经纪自营共振向上,投行业务优势稳固
金融东吴证券2026-08-19
英科再生机构调研纪要
轻工制造发现报告2023-09-20
英科再生:山东英科环保再生资源股份有限公司2023年第三季度报告
财报2023-10-31
英科再生机构调研纪要
轻工制造发现报告2024-04-23
英科再生:英科再生资源股份有限公司2025年年度报告
财报2026-04-28