猜你想问
2026年智能手机出货量下滑的原因是什么?
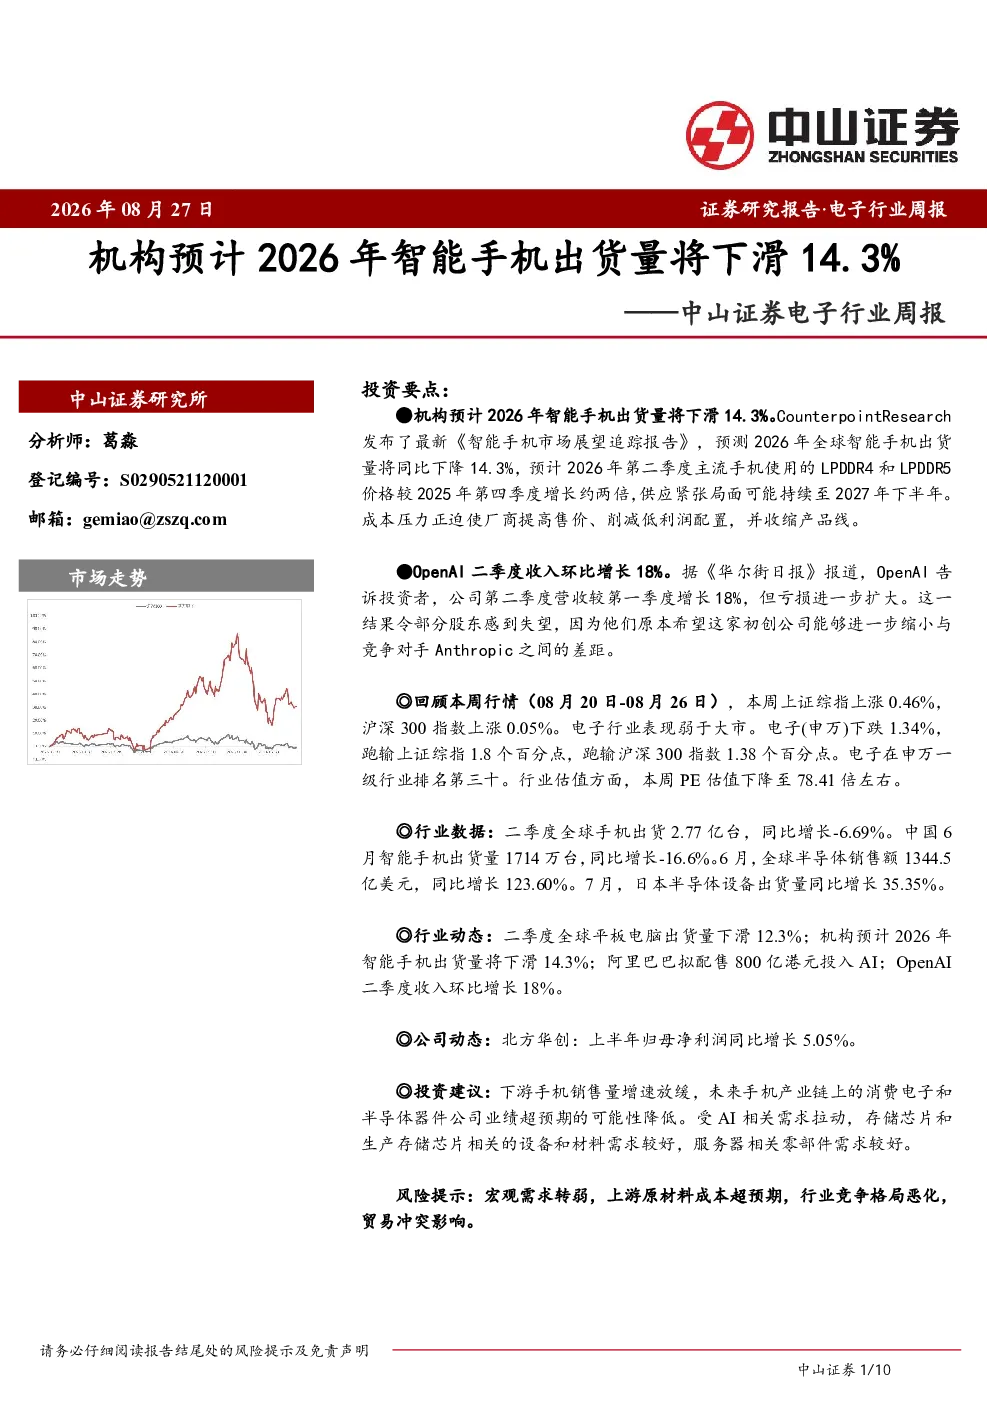
机构预测2026年全球智能手机出货量将下滑14.3%,主要受存储芯片供应短缺及成本上涨影响。供应紧张局面可能持续至2027年下半年,成本压力迫使厂商提高售价、削减低利润配置并收缩产品线。此外,苹果计划于2026年第三季度推出首款折叠屏手机,可能改变市场格局。中国主要厂商预计将承受更大压力,部分厂商出货量降幅在15%至34%之间。
平板电脑市场未来趋势如何?
2026年第二季度全球平板电脑出货量环比下降5.2%,同比下降12.3%,主要受AI基础设施建设挤占内存产能影响。成本上涨已传导至终端产品,三大平板厂商相继提价。未来,平板电脑市场可能继续受AI需求影响,但具体趋势需持续关注行业动态。
半导体行业哪些细分赛道较为景气?
2026年6月全球半导体销售额同比增长123.60%,达到1344.5亿美元。半导体行业景气需求分化,消费电子需求增速放缓,但AI相关存储芯片、光芯片等细分赛道较为景气。2026年7月日本半导体设备出货量同比增长35.35%,显示设备行业仍有增长空间。能从国内存储厂扩产中获得新订单的半导体设备材料公司有望获得好于行业的表现。
手机产业链公司业绩预期如何?
下游手机销售量增速放缓,未来手机产业链上的消费电子和半导体器件公司业绩超预期的可能性降低。成本上涨和供应短缺导致厂商面临压力,部分厂商可能通过提高售价或收缩产品线应对。但具体公司表现需结合其自身经营策略和市场需求判断。
本报告有哪些风险提示?
本报告提示的风险包括宏观需求转弱、上游原材料成本超预期、行业竞争格局恶化和贸易冲突影响。这些因素可能对电子行业整体造成不利影响,投资者需密切关注相关动态。具体风险程度需结合市场变化进行评估。
你可能感兴趣
电子行业周报:机构预测2026年PC出货量将下滑12%
电子设备中山证券2026-03-12
电子行业周报:机构预计生成式AI智能手机的出货份额将达到19%
电子设备中山证券2024-10-24
电子行业周报:机构预计2026年下半年手机出货量将大幅下降
电子设备中山证券2026-09-03
电子行业周报:机构预测明年手机出货量将下滑2.1%
电子设备中山证券2025-12-25
电子行业2019年第15周周报:创新不足,智能手机出货量大幅下滑
电子设备信达证券2019-04-08
电子行业2019年第1周周报:智能手机出货量持续下滑,华为出货量首超两亿
电子设备信达证券2019-01-02
【九点特供】除英伟达外,还有一家海外AI龙头股价也迎来大涨;1亿部三星Galaxy系列旗舰手机有望配备AI功能,机构预计今年AI手机出货量将占智能手机总出货量的5%,这家公司产品已应用于华为、三星上
未知机构2024-02-23
电子行业周报:机构预计手机SoC全年销量下滑比例将达到14%
电子设备中山证券2026-08-06
电子行业月度报告:智能手机出货量下滑,行业保持相对乐观
电子设备财富证券2018-01-11
电子行业双周报2020年第11期(总第35期):中芯国际IPO获受理,IDC预计中国国内智能手机市场将录得个位数降幅
电子设备长城国瑞证券2020-06-09