猜你想问
这份研报主要分析了什么内容?
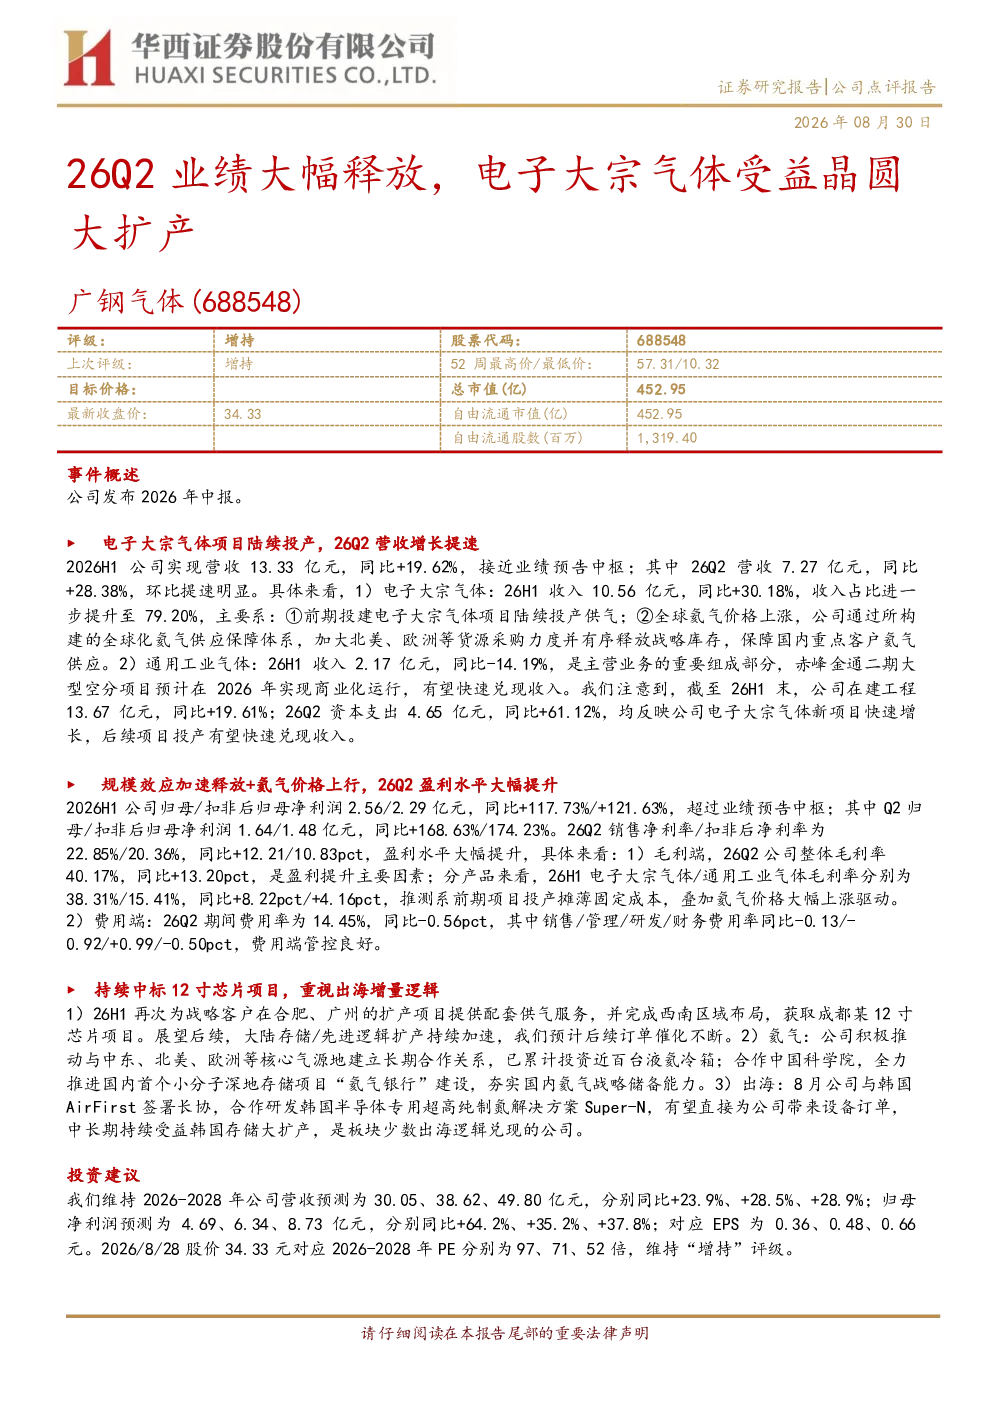
这份研报主要分析了电子大宗气体行业在2026年第二季度业绩的大幅释放情况,特别是受益于晶圆厂的大规模扩产。报告详细介绍了公司26H1的营收和净利润增长情况,其中电子大宗气体收入占比高达79.20%,主要得益于前期投建项目的陆续投产和全球氦气价格上涨带来的供应链优势。同时,报告还分析了通用工业气体的收入波动以及在建工程和资本支出的情况,反映了公司在新项目上的快速扩张。
电子大宗气体赛道未来发展趋势如何?
电子大宗气体赛道未来发展趋势向好。随着全球半导体产业的持续扩张,特别是大陆存储和先进逻辑芯片的加速扩产,对电子大宗气体的需求将持续增长。报告指出,公司已持续中标12寸芯片项目,并在西南区域完成布局,未来有望获得更多订单。此外,公司在氦气供应链方面积极布局,与多个核心气源地建立长期合作,并推进“氦气银行”建设,为国内氦气供应提供保障。同时,公司也在积极拓展海外市场,与韩国AirFirst签署长协,有望受益于韩国存储大扩产带来的增量订单。
报告中重点分析了哪些方向?
报告中重点分析了以下几个方面:首先,电子大宗气体项目的投产进度和收入贡献,特别是氦气业务带来的增长动力;其次,公司盈利水平的提升,主要得益于规模效应加速释放和氦气价格上涨;再次,公司在12寸芯片项目上的中标情况以及出海战略的推进;最后,报告还分析了公司在建工程和资本支出,反映了公司在新项目上的快速扩张。
当前电子大宗气体市场现状如何?
当前电子大宗气体市场呈现供需两旺的态势。一方面,随着全球半导体产业的快速发展,对电子大宗气体的需求持续增长,特别是氦气等关键气体供应紧张,价格上涨;另一方面,电子大宗气体企业通过积极投建新项目,提升产能,满足市场需求。报告显示,公司26H1电子大宗气体收入同比增长30.18%,在建工程同比增长19.61%,反映了行业的快速发展。同时,公司在供应链方面积极布局,保障了国内客户的供应。
研报中提示了哪些风险?
研报中提示了以下几个风险:首先,现场制气项目建设或投产节奏不及预期,可能导致产能释放延迟,影响收入增长;其次,氦气价格持续下行风险,虽然目前氦气价格上涨,但未来价格波动仍存在不确定性,可能影响公司盈利水平;再次,下游晶圆厂扩产不及预期,如果半导体行业增长放缓,可能导致对电子大宗气体的需求下降,影响公司业绩。此外,公司在建工程和资本支出规模较大,如果项目进展不顺利,也可能带来财务风险。