猜你想问
广誉远最新业绩表现如何?
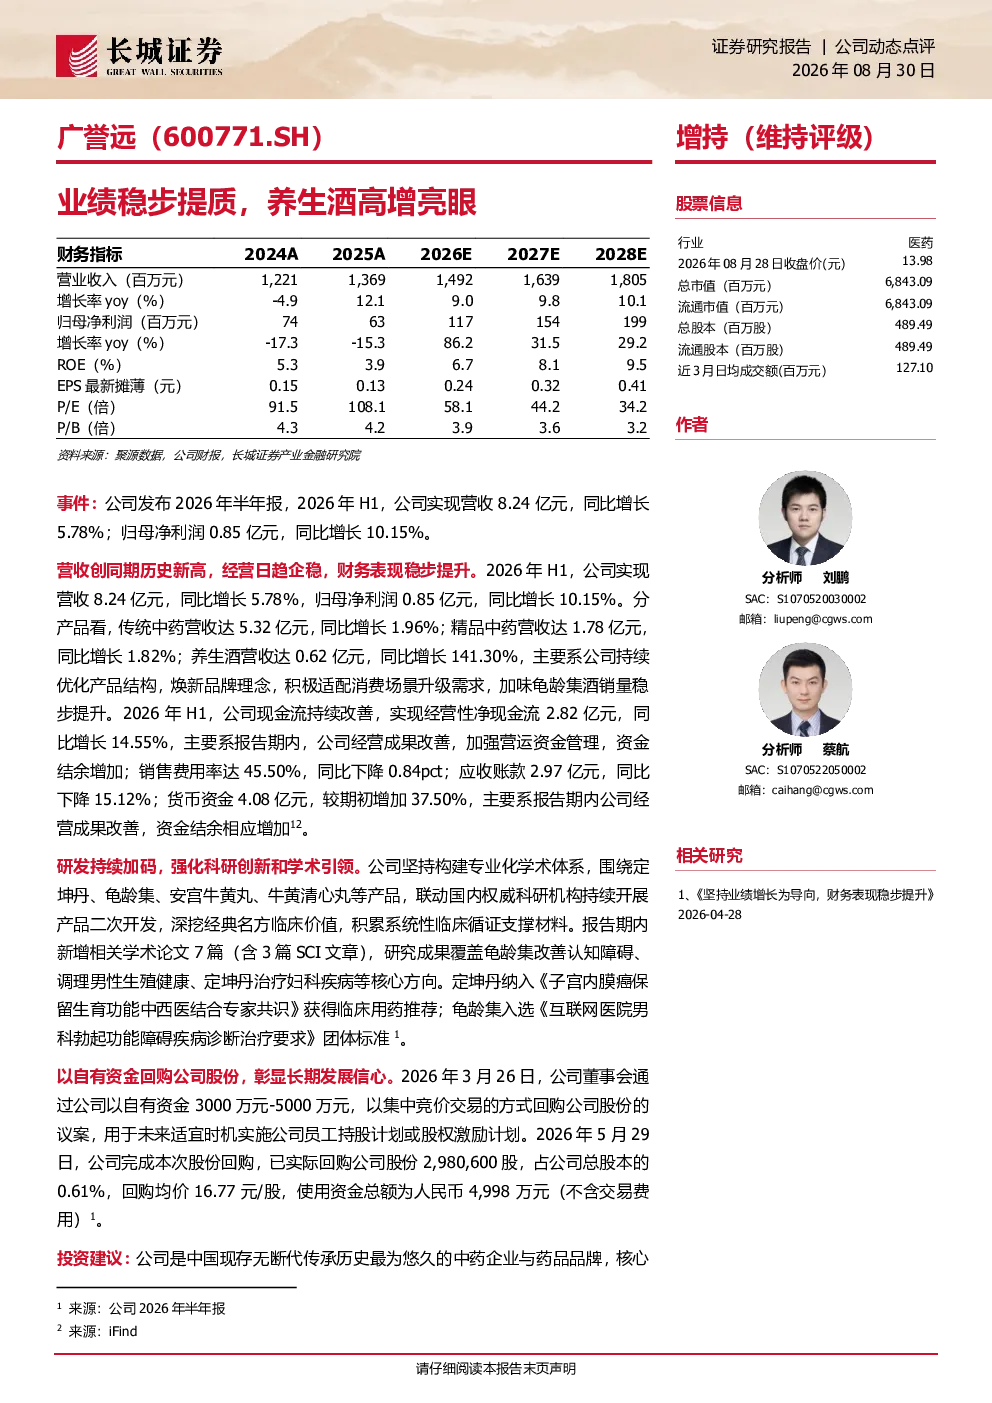
2026年H1,广誉远实现营收8.24亿元,同比增长5.78%;归母净利润0.85亿元,同比增长10.15%,营收创同期历史新高。分产品看,传统中药营收5.32亿元(同比增长1.96%),精品中药营收1.78亿元(同比增长1.82%),养生酒营收0.62亿元(同比增长141.30%),主要得益于产品结构优化和品牌焕新。现金流持续改善,经营性净现金流2.82亿元(同比增长14.55%),销售费用率45.50%(同比下降0.84pct),应收账款2.97亿元(同比下降15.12%),货币资金4.08亿元(较期初增加37.50%)。
中医药行业发展趋势如何?
中医药行业在中国市场持续受益于政策支持与消费升级,传统中药与精品中药保持稳健增长,养生酒等细分赛道增长潜力大。广誉远作为历史最悠久的中药企业与品牌,通过产品结构优化和品牌焕新,推动业绩提升。定坤丹、龟龄集等核心产品持续加码研发,成果覆盖认知障碍、男性生殖健康等领域,并纳入相关医学专家共识与团体标准,行业发展趋势向好。
广誉远报告重点分析了哪些方向?
报告重点分析了广誉远的业绩表现、研发与战略布局、投资建议与预测。业绩方面,公司营收和净利润均实现增长,养生酒成为亮点;研发方面,公司持续加码定坤丹、龟龄集等产品的二次开发,并取得多项学术成果;战略方面,公司通过回购股份用于员工持股或股权激励,国企改革初见成效。此外,报告还预测了未来三年公司营收、净利润及EPS增长情况,并维持“增持”评级。
当前中医药市场现状如何?
当前中医药市场呈现多元化发展态势,传统中药与精品中药保持稳定增长,养生酒等新兴细分赛道增长迅猛。广誉远作为行业龙头,通过产品结构优化和品牌焕新,推动业绩提升。市场竞争方面,行业集中度逐步提高,头部企业优势明显。政策层面,国家持续加大对中医药行业的支持力度,为行业发展提供良好环境。但行业仍面临原材料价格波动、销售体系优化等挑战。
广誉远研报提示了哪些风险?
广誉远研报提示了行业政策风险、市场竞争加剧风险、原材料价格波动风险、重大诉讼风险等。具体包括行业监管政策变化可能带来的影响、市场竞争加剧对业绩的冲击、关键原材料价格波动对成本的影响、以及潜在的法律诉讼风险。此外,报告还提示销售体系优化不及预期和高端产品拓展不及预期的风险,这些因素可能对公司未来业绩产生不利影响。