猜你想问
新乳业2026年半年度报告核心内容是什么?
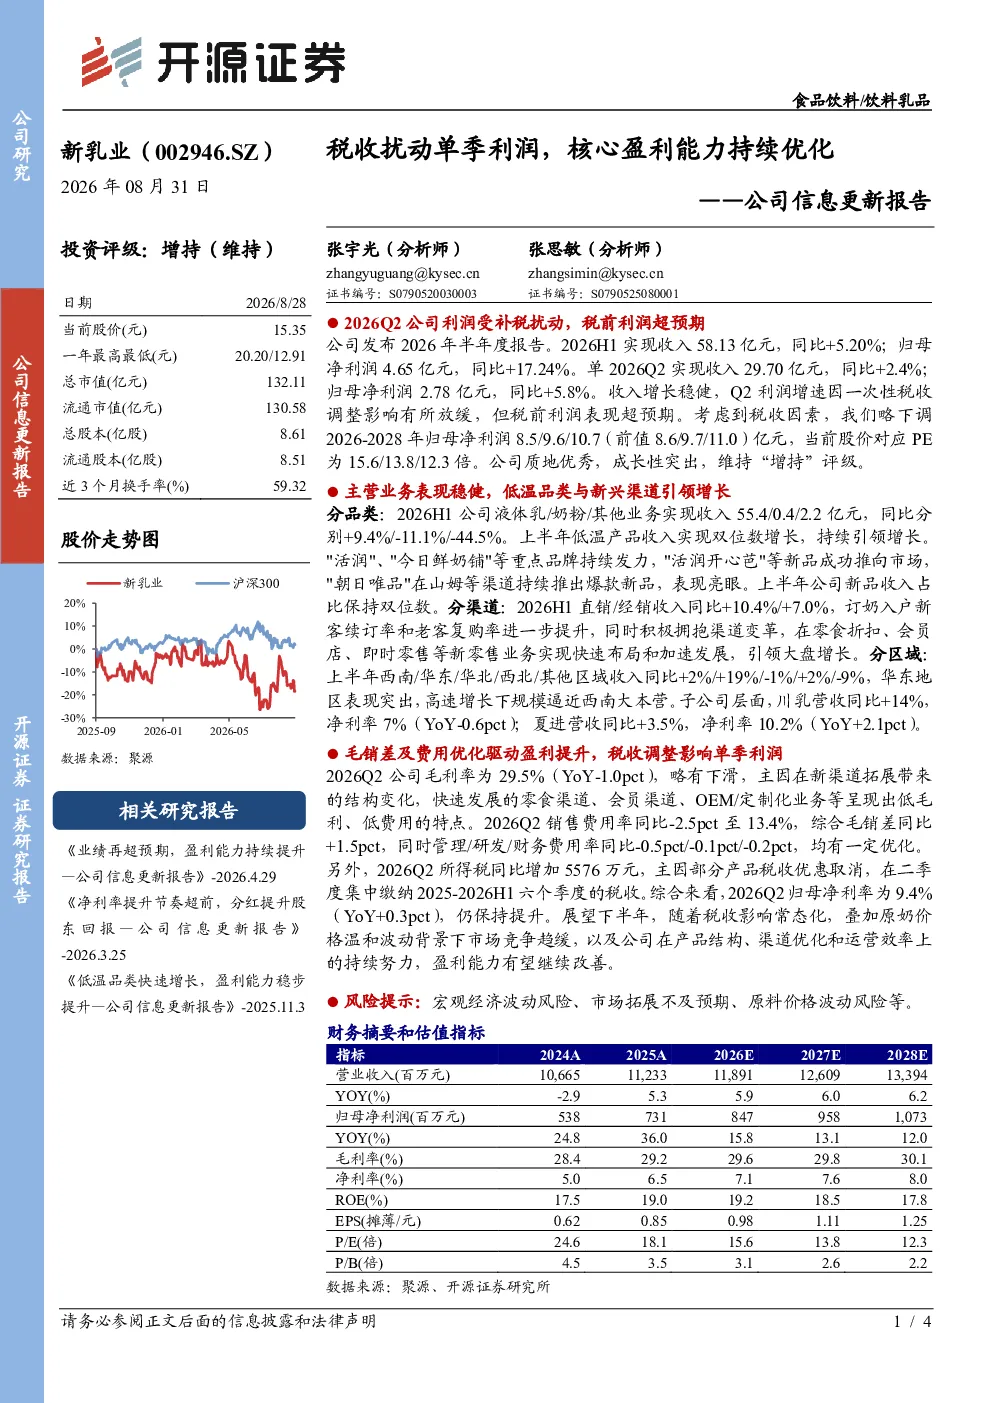
新乳业2026年半年度报告显示,公司实现收入58.13亿元(同比+5.20%),归母净利润4.65亿元(同比+17.24%)。Q2收入29.70亿元(同比+2.4%),归母净利润2.78亿元(同比+5.8%)。Q2利润增速放缓主要受一次性税收调整影响,但税前利润表现超预期。报告还披露了各品类、渠道、区域的经营数据及子公司业绩。
食品饮料行业发展趋势如何?
食品饮料行业呈现多元化发展趋势,低温产品持续引领增长,新零售渠道快速布局并贡献显著增长。华东地区表现突出,子公司川乳和夏进营收净利率均保持稳定。行业整体受益于消费升级和新渠道拓展,但需关注税收政策变化及原料价格波动对盈利能力的影响。
报告重点分析了哪些方向?
报告重点分析了新乳业的主营业务表现,包括分品类(液体乳、奶粉、其他业务)的收入增长情况,分渠道(直销、经销、新零售)的发展动态,分区域(华东、西南)的市场表现,以及子公司的营收和净利率数据。同时,报告也评估了税收调整对利润的影响及未来盈利能力的改善预期。
当前食品饮料市场现状如何?
当前食品饮料市场呈现结构性分化,低温乳制品和新零售渠道成为增长亮点。新乳业通过“活润”、“今日鲜奶铺”等品牌发力,新品收入占比保持双位数增长。直销和经销渠道稳步提升,但新渠道的低毛利业务对整体毛利率产生一定影响。行业竞争激烈,企业需持续优化运营效率以应对市场变化。
研报提示了哪些风险?
研报提示的风险包括宏观经济波动可能影响消费需求,市场拓展不及预期可能导致收入增长放缓,原料价格波动(尤其是原奶价格)可能侵蚀利润空间。此外,税收优惠政策的调整和集中缴纳也可能对短期利润产生一次性影响。企业需密切关注政策变化并加强成本控制以应对潜在风险。
你可能感兴趣
公司信息更新报告:2025Q1利润超预期,结构优化持续提升盈利能力
食品饮料开源证券2025-04-28
公司信息更新报告2025Q1利润超预期,结构优化持续提升盈利能力
开源证券2025-04-29
公司信息更新报告:中报业绩同比+65.3%超出预期,盈利能力持续优化
基础化工开源证券2021-08-10
港股公司信息更新报告:盈利能力稳步提升,新拓结构持续优化
房地产开源证券2026-08-22
公司信息更新报告:Q3归母净利润yoy+39.58%,产品结构持续优化驱动盈利能力提升
开源证券2022-10-24
公司信息更新报告:2024Q4费用率持续优化,盈利能力有望重新回升
开源证券2025-04-02
港股公司信息更新报告:核心医院业务盈利能力稳步提升,内生外延持续加强肿瘤医疗服务网络布局
开源证券2022-04-01
公司信息更新报告:公司收入利润均加速增长,盈利能力持续改善
开源证券2025-04-24
公司信息更新报告:一季报利润超预期,盈利能力持续提升
机械设备开源证券2024-04-22
公司信息更新报告:核心客户订单旺季延后,Q3盈利受到扰动
电子设备开源证券2020-11-01