猜你想问
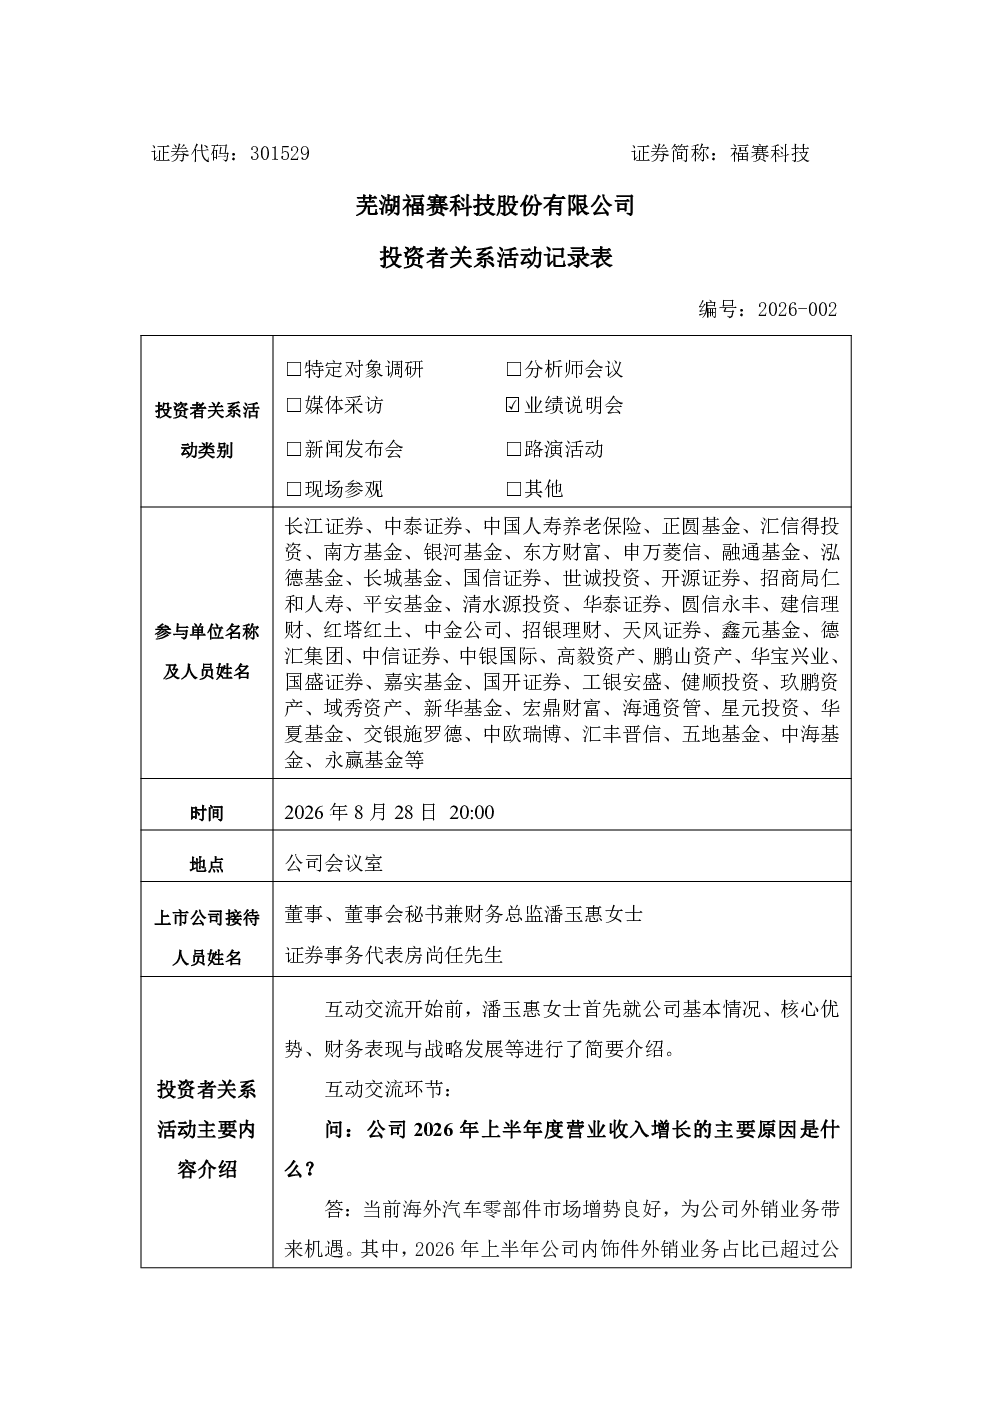
福赛科技2026年投资者关系活动记录表核心内容是什么?
公司内饰件业务总量占40%,贡献可观收入,体现全球化产业布局成果。2026年上半年毛利率提升主要源于工厂规模效应释放(如墨西哥工厂、福赛宏仁工厂扭亏为盈)及模具等业务利润空间较好。墨西哥工厂盈利下降主因是第三工厂试生产阶段的成本摊销,伴随产能利用率提升,下半年有望改善。下半年业务预计保持良好势头,武汉、墨西哥及福赛宏仁工厂规模效应将持续显现。公司竞争优势在于与客户同步开发、自主精密模具加工、自动化产线导入,提供高效高质量高性价比产品。机器人方向业务自2025年下半年投入,部分零件号已进入供货、试验、研发阶段。
公司内饰件业务对整体收入贡献如何?全球化产业布局有何成果?
公司内饰件业务总量占40%,是主要的收入贡献来源,体现了全球化产业布局的成果。通过在墨西哥、武汉、福赛宏仁等地建立工厂,公司有效分散了风险并提升了规模效应。2026年上半年,墨西哥工厂和福赛宏仁工厂扭亏为盈,进一步巩固了公司的盈利能力。这些工厂的规模效应将持续显现,预计下半年业务将保持良好势头,推动公司整体业绩增长。
公司下半年业务发展有何预期?工厂规模效应如何体现?
公司预计下半年业务将保持良好势头,主要得益于武汉、墨西哥及福赛宏仁工厂的规模效应持续显现。这些工厂的产能利用率提升将带动成本下降,进一步改善盈利能力。墨西哥工厂第三工厂试生产阶段的成本摊销是当前盈利下降的主要原因,但随着产能利用率提升,下半年有望改善。此外,公司将继续通过自动化产线导入和自主精密模具加工,提升产品竞争力,为业务增长提供支撑。
公司在机器人方向有何布局?目前进展如何?
公司在机器人方向自2025年下半年开始投入,目前部分零件号已进入供货、试验、研发阶段。这一布局体现了公司向多元化业务发展的战略意图。通过自主精密模具加工和与客户同步开发,公司能够提供高效、高质量、高性价比的机器人相关产品。虽然目前处于投入初期,但部分零件号的进展表明公司已在逐步推进相关业务,未来有望成为新的增长点。
公司面临哪些潜在风险?如何应对?
公司面临的主要风险包括墨西哥工厂第三工厂试生产阶段的成本摊销压力,以及市场竞争加剧带来的挑战。随着产能利用率提升,墨西哥工厂的盈利有望改善。此外,公司通过持续提升自动化水平、优化产线效率,以及与客户紧密合作,能够保持产品的高质量和竞争力,从而应对市场变化带来的风险。公司也在积极拓展机器人等新业务领域,以分散风险并寻求新的增长机会。