猜你想问
奥海科技最新研报核心内容是什么?
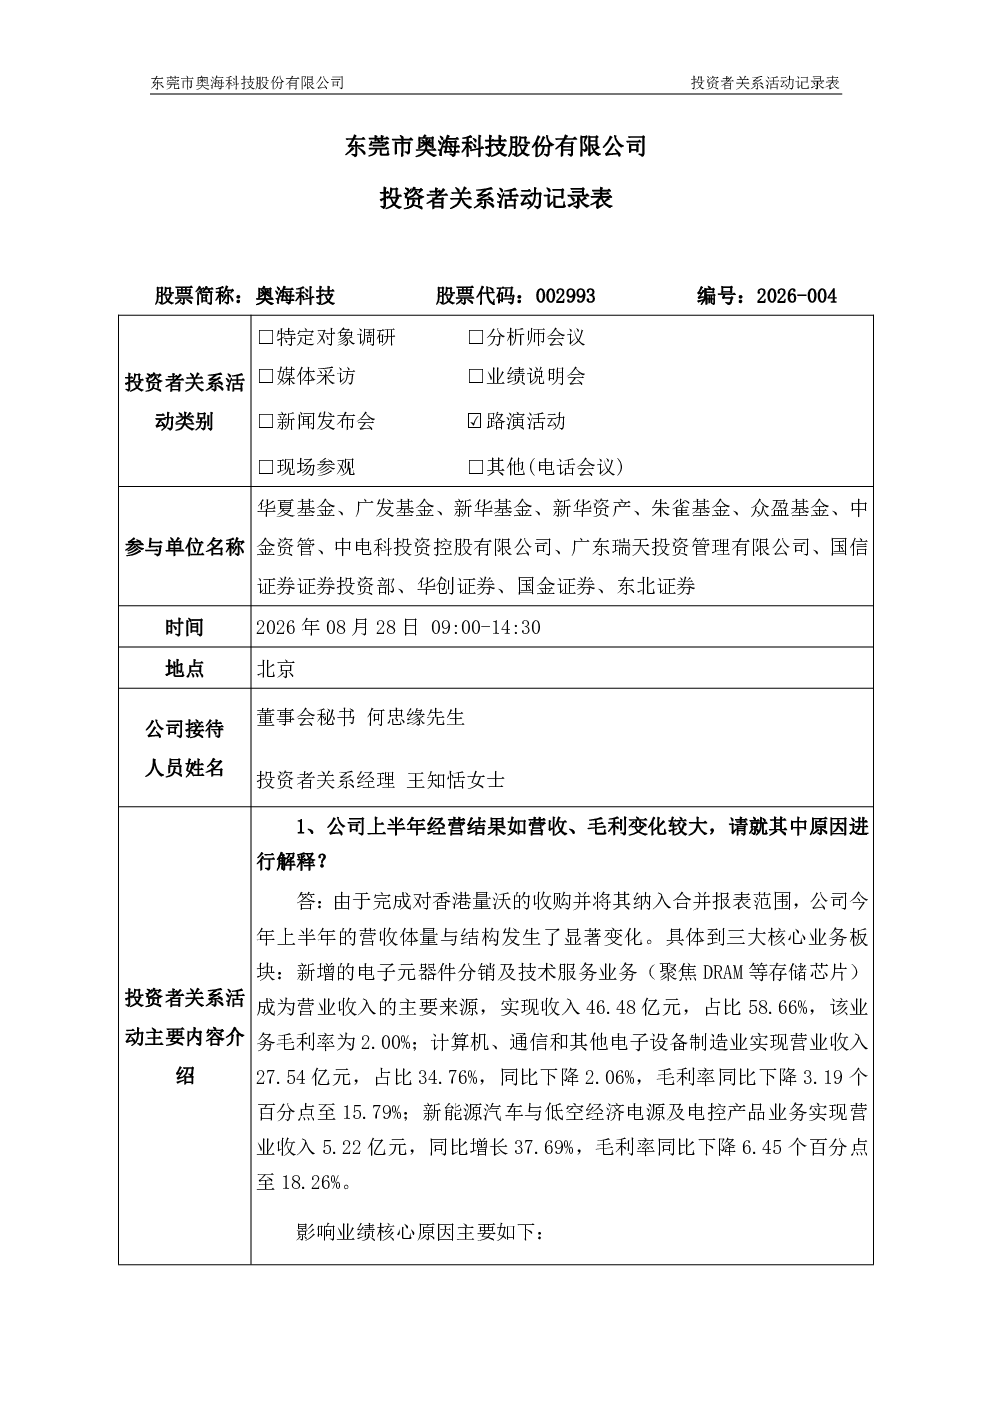
奥海科技最新研报显示,新并入的DRAM等存储芯片经销业务毛利率较低,拉低了综合毛利,但增强了盈利稳定性。传统电源和汽车电控产品受上游原材料价格上涨影响毛利率下滑,财务费用增加,但行业价格传导存在周期,影响将逐步减弱。研发投入增加,聚焦AIDC算力领域和底层材料技术,机器人产业化进展顺利,产品已批量出货,并主导起草相关国家标准。
AI算力赛道发展趋势如何?
AI算力赛道发展趋势中,奥海科技聚焦AIDC算力领域,其ATS 5500W AI服务器电源通过高能效认证,并布局800V HVDC等下一代技术。同时,公司在磁技术和热技术领域取得进展,探索新型散热材料应用,显示其在AI算力电源领域的持续投入和技术前瞻性。
研报重点分析了哪些方向?
研报重点分析了奥海科技的业务结构变化、成本传导与价格调整、研发投入方向及进展、机器人产业化进展以及DRAM等存储芯片业务协同AI算力电源等方向。报告指出,公司通过产品结构升级与技术附加值提升,与下游客户沟通价值传导机制,价格向客户端传导有序推进。
当前市场现状如何?
当前市场现状中,奥海科技面临上游原材料价格上涨压力,传统电源和汽车电控产品毛利率下滑,但公司通过提升供应链韧性、强化采购成本管控以及产品结构升级等方式应对。同时,公司切入AI手机、AIPC、XR等AI智能硬件供应链,并参与AIDC基础设施芯片供应链,显示其在新兴市场的积极布局。
研报有哪些风险提示?
研报风险提示包括上游原材料价格波动对毛利率的影响、新业务整合带来的盈利稳定性挑战、研发投入增加带来的财务压力以及市场竞争加剧等。此外,公允价值变动及资产减值损失也对当期利润形成影响,需关注这些因素对公司未来经营业绩的潜在影响。
你可能感兴趣
002993 奥海科技 2026年7月15日投资者关系活动记录表
未知机构2026-07-15
002556 辉隆股份 2026年8月28日投资者关系活动记录表
未知机构2026-08-28
300224 正海磁材 2026年8月28日投资者关系活动记录表
未知机构2026-08-28
002283 天润工业 2026年8月28日投资者关系活动记录表
未知机构2026-08-28
688257 新锐股份 新锐股份投资者关系活动记录表 2026年8月7日-2026年8月28日
未知机构2026-08-28
301606 绿联科技 2026年8月25日-8月28日投资者关系活动记录表
未知机构2026-08-30
301529 福赛科技 2026年8月28日投资者关系活动记录表
未知机构2026-08-30
300684 中石科技 2026年8月26日-28日 9月1日-3日投资者关系活动记录表
未知机构2026-09-04
000338 潍柴动力 2026年8月28日投资者关系活动记录表
未知机构2026-08-31