猜你想问
润泽科技算力业务发展情况如何?
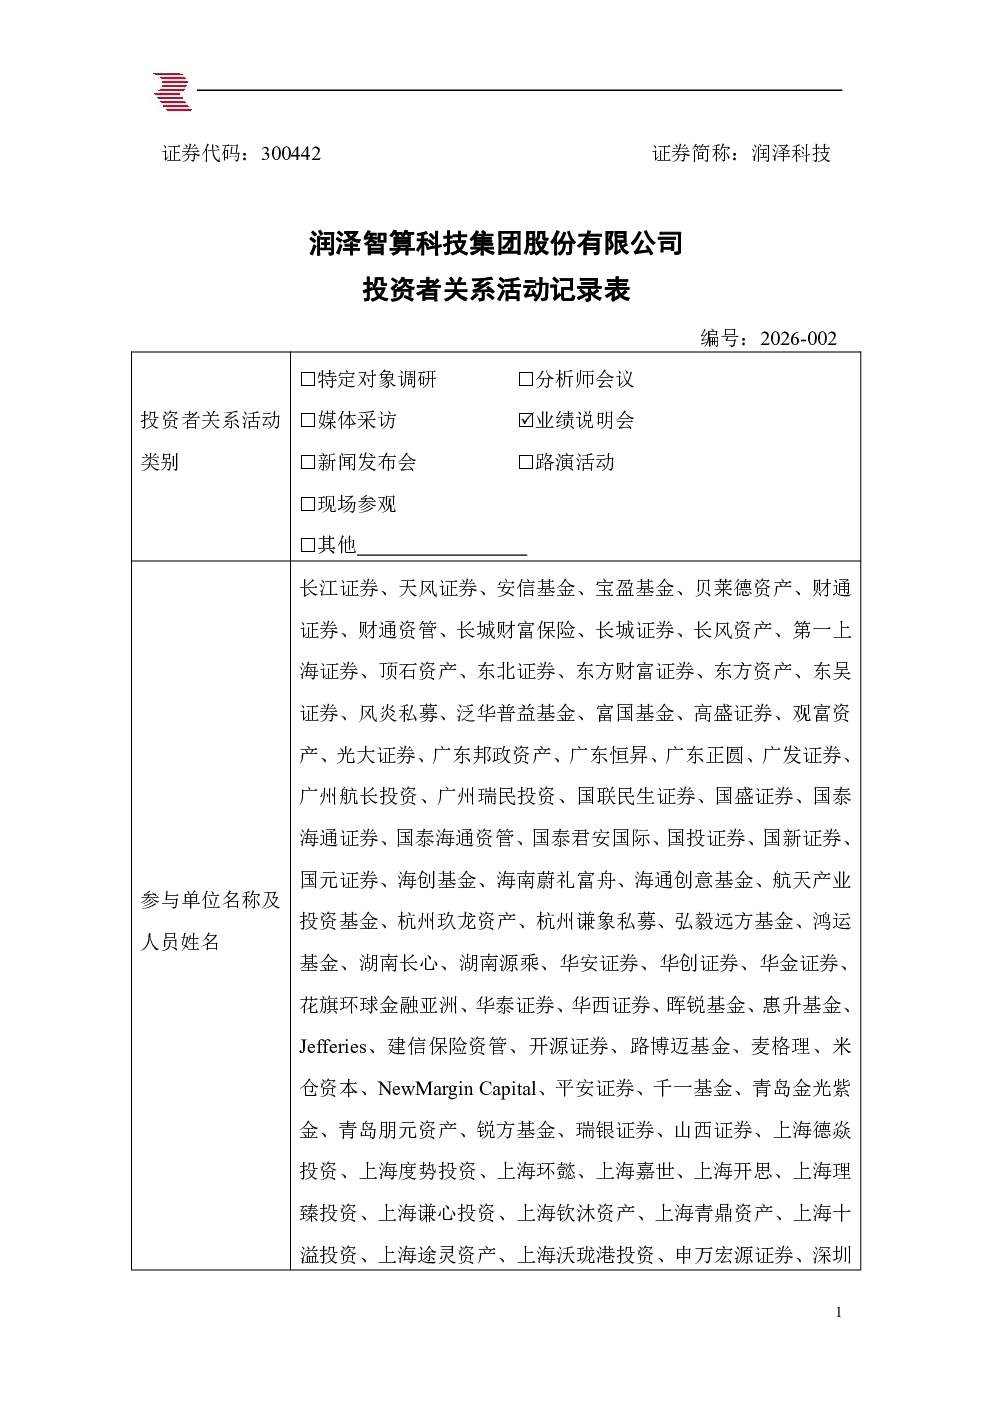
润泽科技2023年切入AIDC算力赛道,2025年扩大资本开支,自持算力规模行业领先,上半年收入近20亿元,毛利率良好,已超越机柜业务成为核心增长引擎。公司减少设备采购,投入供应链体系搭建,覆盖核心硬件,为规模化落地奠定基础。未来将算力业务作为重要投资方向,持续扩大高性能算力供给,服务大模型及自动驾驶等AI客户。
润泽科技海外业务拓展进展?
润泽科技成功落地香港、印尼·巴淡岛节点,海外规划600MW算力中心规模。公司创新“人力服务出海+资产投资出海”模式,外派运维团队,统筹国内资源优先投向境外,通过预制化方舱实现快速出海。香港市场2027年供给售罄,毛利率近57%,东南亚机柜价格走高。印尼、香港基建施工加速推进,预计年内、2028年分别交付。未来将持续开拓新的海外节点,扩大布局。
润泽科技股东回报政策?
润泽科技2022年以来累计派发现金分红超36亿元,2026年度中期分红每10股派发4.288元,累计分红将超43亿元;完成5.58亿元股份回购,未来坚持常态化分红。控股孙公司少数股权上翻项目、REIT项目皆处于交易所审核阶段,力争年内完成REIT扩募,保持主业高速发展。
国内算力市场供需情况如何?
国内算力市场供不应求,新签订单价格和毛利率呈上升趋势。短期内市场单价和盈利能力优于去年同期,长期有望维持在45%左右的理想水平。润泽科技已覆盖国内主流互联网厂商、云厂商、AI大模型厂商,合作粘性强。但主要面临算力设备市场非理性价格和非理性价格情况,全产业链供应紧缺。
润泽科技投资风险提示?
润泽科技算力设备投资回报周期5-6年,机柜业务10年以上,成本回收期均处行业较好水平。但算力市场竞争激烈,设备价格波动可能影响盈利能力。海外业务拓展面临政策、汇率等风险,需关注供应链供给情况和海外机柜业务交付规模。此外,资本开支需结合硬件价格、供应链及订单情况综合判断,存在经营不确定性。
你可能感兴趣
920438 XD戈碧迦 投资者关系活动记录表
未知机构2026-07-10
920237 力佳科技 投资者关系活动记录表
未知机构2026-07-10
688692 达梦数据 达梦数据投资者关系活动记录表2026-007
未知机构2026-07-10
688291 金橙子 投资者关系活动记录表 2026年7月9日
未知机构2026-07-10
000988 华工科技 2026年7月9日投资者关系活动记录表
未知机构2026-07-10
300763 锦浪科技 投资者关系活动记录表20260707
未知机构2026-07-08
002668 TCL智家 2026年7月7日投资者关系活动记录表
未知机构2026-07-08
301000 肇民科技 2026年07月08日投资者关系活动记录表
未知机构2026-07-08
600089 特变电工 特变电工股份有限公司投资者关系活动记录表 2026年6月
未知机构2026-07-09
605599 菜百股份 2026年7月7日 7月8日 北京菜市口百货股份有限公司投资者关系活动记录表
未知机构2026-07-10