猜你想问
华检医疗2026年中报核心财务数据有哪些?
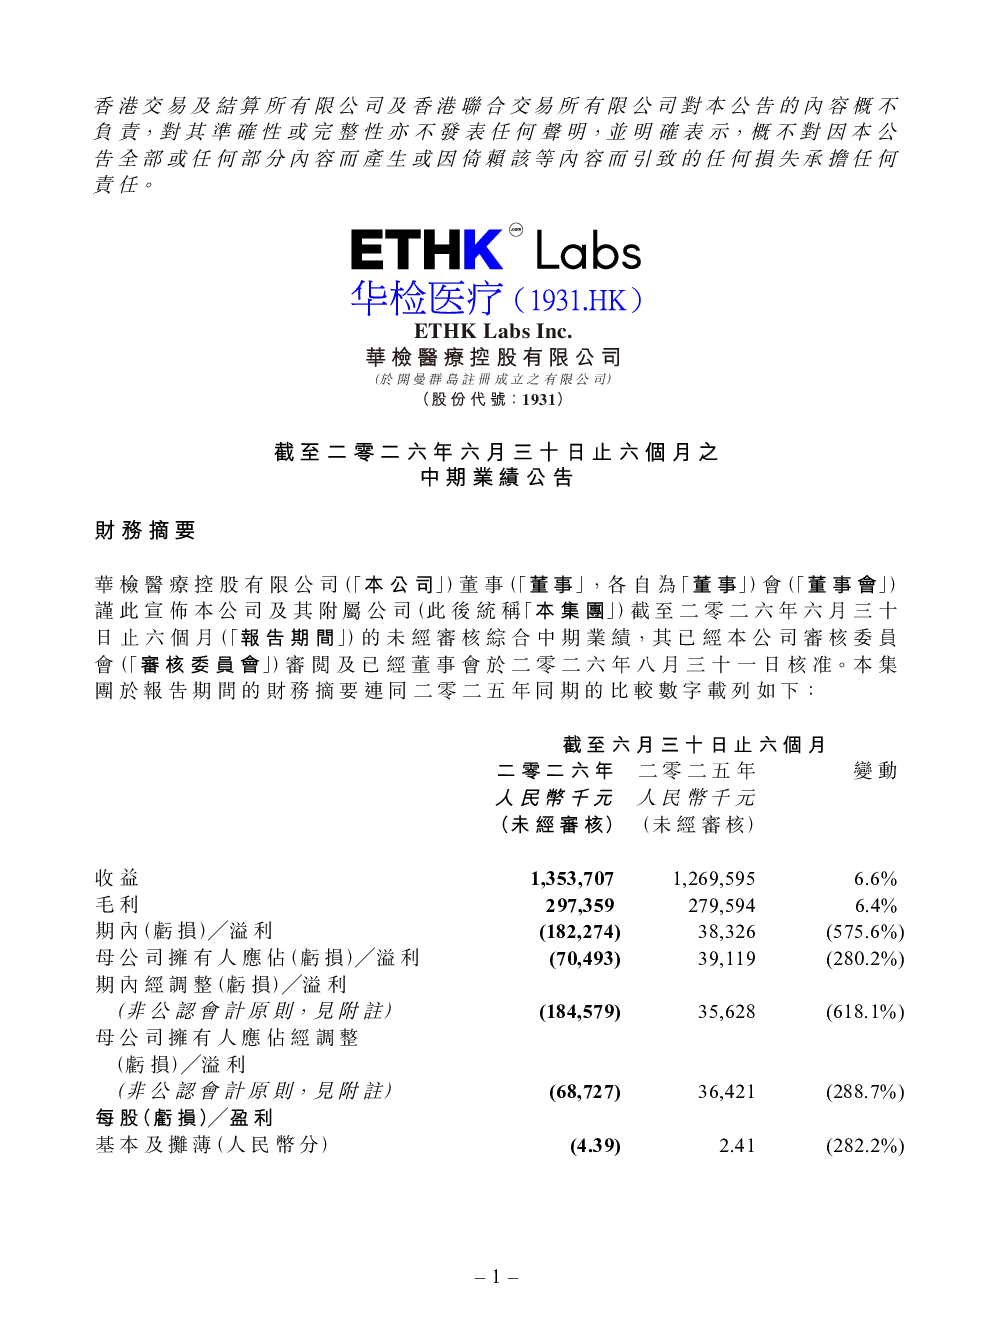
华检医疗2026年中报显示总收入1,353,707,000元,增长6.6%,其中IVD业务收入182,274,000元,增长220,600,000元,增幅达575.6%。净利润为10,313,354元,增长3,011,357元,增幅29.7%。毛利率为22.0%,IT业务和AIIVD业务表现突出。但营业成本亏损1,269,595元。
华检医疗IVD业务发展情况如何?
华检医疗IVD业务收入占比显著,具体分类包括(i)(ii)(iii)(iv)等细分领域。IVD业务增长率较高,部分细分产品如AIIVD收入达155,780,282元,增长10.06%。IVD业务对整体收入贡献突出,是公司增长的重要驱动力。
华检医疗AI业务及IT业务表现怎样?
华检医疗AI业务收入34,000,000元,增长2.58%,总AI业务收入195,780,282元,增长12.64%。传统IT业务收入1,056,348,000元,增长6.7%。AI业务和IT业务均保持稳定增长,AI业务潜力较大,成为公司收入提升的新动力。
华检医疗财务风险点有哪些?
华检医疗资产负债率27,481,000元,增长8,459,000元,增幅224.9%。ECL(预期信用损失)184,579,000元,增长618.1%。资产负债率上升和ECL显著增长可能影响未来利润,需关注财务风险。
华检医疗2026年中报研究结论是什么?
华检医疗整体增长稳健,IVD业务贡献突出,AI技术驱动收入提升。IT业务保持稳定,AI业务潜力较大。但资产负债率上升和ECL增长显著需关注财务风险,未来需平衡业务发展与风险控制。
你可能感兴趣
利华控股集团:截至二零二六年六月三十日止六个月之中期业绩公告
港股财报2026-07-13
华营建筑:截至二零二六年六月三十日止六个月之中期业绩公告
港股财报2026-08-18
中国农业银行股份有限公司截至二零二六年六月三十日止六个月之中期业绩公告
港股财报2026-08-28
远航港口:截至二零二六年六月三十日止六个月之中期业绩公告
港股财报2026-08-11
中国海外宏洋集团:截至二零二六年六月三十日止六个月之未经审核中期业绩公告
港股财报2026-08-24
信义储电:截至二零二六年六月三十日止六个月之中期业绩公告
港股财报2026-08-04
北京能源国际:截至二零二六年六月三十日止六个月之中期业绩公告
港股财报2026-08-25
绿新生物科技:有关截至二零二六年六月三十日止六个月之中期业绩公告中所披露的股份奖励计划的补充公告
港股财报2026-09-04
中能控股:截至二零二六年六月三十日止六个月之中期业绩公告
港股财报2026-08-11
兴合控股:截至二零二六年六月三十日止六个月之未经审核中期业绩公告
港股财报2026-08-30