猜你想问
这份研报的核心内容是什么?
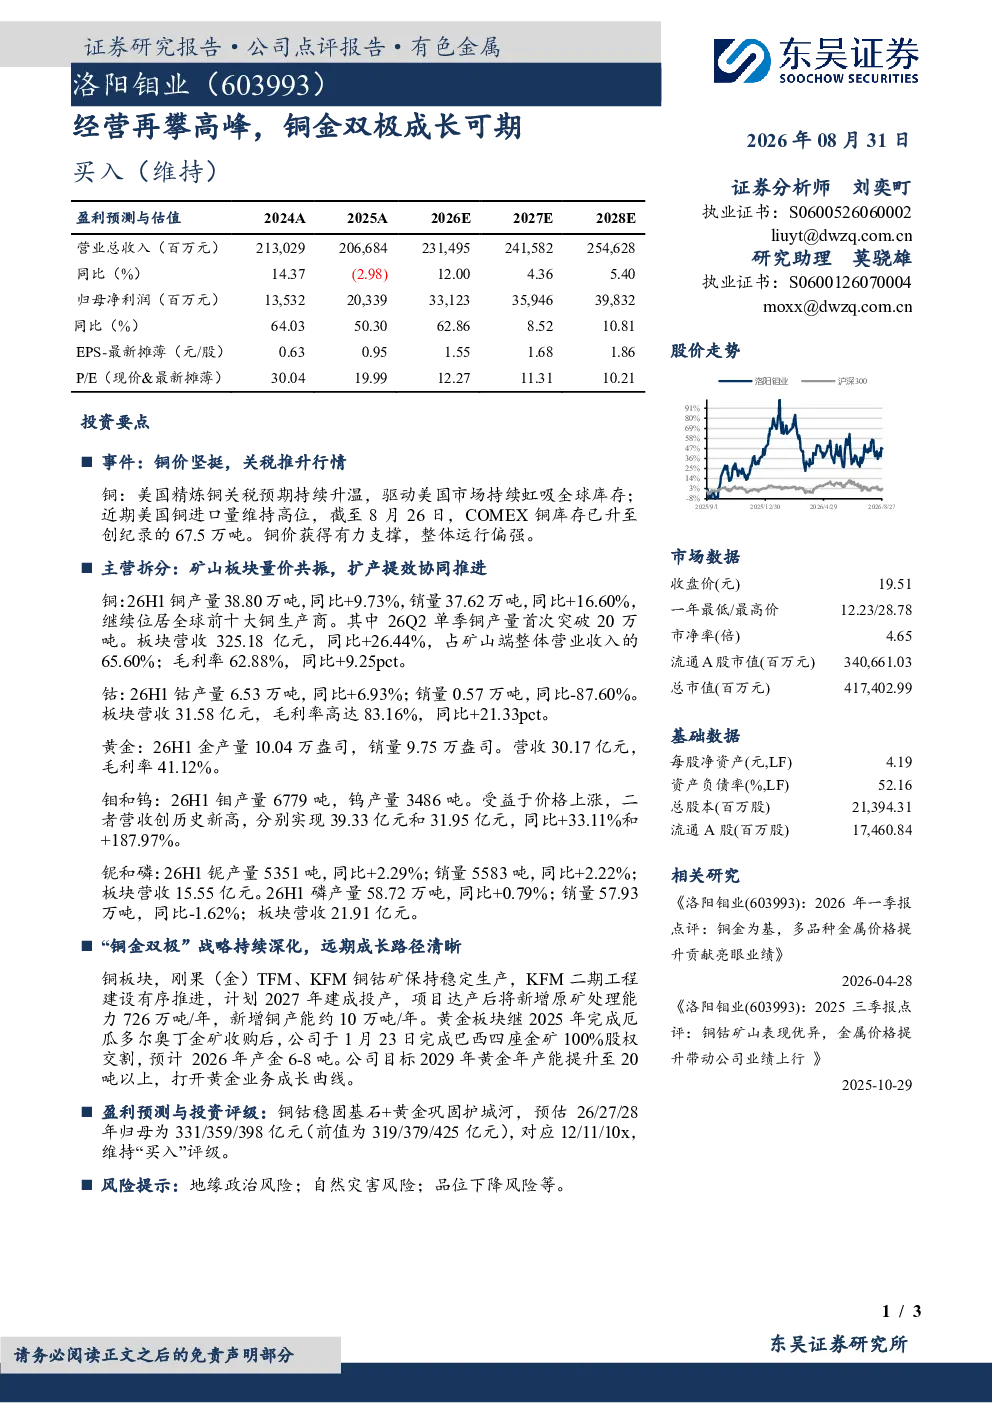
本报告分析洛阳钼业铜金双极战略,铜板块量价共振,2026上半年产量38.8万吨、营收325.18亿元、毛利率62.88%;钴业务调整,产量6.53万吨、销量0.57万吨、营收31.58亿元、毛利率83.16%;黄金业务扩张,收购巴西四座金矿,2026年产金6-8吨,目标2029年产能超20吨。钼钨营收创历史新高,分别增长33.11%和187.97%。
有色金属行业发展趋势如何?
有色金属行业铜价受美国关税预期支撑,COMEX库存创新高;矿山板块量价齐升,铜产量销量同比增9.73%和16.60%;钴业务销量同比降87.60%但营收稳增;黄金板块通过巴西收购扩张产能;其他金属如钼钨营收大幅增长。洛阳钼业“铜金双极”战略深化,铜矿TFM、KFM稳定,黄金产能提升,行业整体表现强劲。
研报重点分析了哪些方向?
研报重点分析洛阳钼业铜金双极战略实施情况,铜板块刚果(金)TFM、KFM铜钴矿稳定生产,KFM二期工程计划2027年投产;黄金板块通过巴西金矿收购提升产能,2026年产金6-8吨,目标2029年超20吨。同时关注钴业务调整、其他金属如钼钨营收创历史新高等多元业务表现。
当前市场对有色金属行业的现状如何判断?
当前市场判断铜价受关税预期支撑,COMEX库存升至67.5万吨;铜矿山板块量价共振,洛阳钼业铜产量销量同比增9.73%和16.60%;钴业务销量下降但营收和毛利率提升;黄金板块通过收购扩张产能;其他金属如钼钨营收大幅增长。整体行业表现积极,洛阳钼业“铜金双极”战略成效显著。
研报提示了哪些风险?
研报提示地缘政治风险可能影响供应链稳定,自然灾害风险可能干扰矿山生产,品位下降风险可能影响金属产量和营收。此外,铜金价格波动、矿业投资周期长等也是潜在风险因素,需关注行业政策变化及国际市场动态。
你可能感兴趣
金矿业务再获成长,铜金双极格局再提速-动态跟踪点评
西部证券2025-12-16
定增利于长期发展,经营质量再攀高峰
机械设备中泰证券2020-07-05
地产+通信“双擎”驱动,高端民族品牌再攀高峰
电气设备中泰证券2020-02-20
2022年业绩预告点评:三氯蔗糖量价齐升助力业绩再攀高峰,百亿投资有望打开中长期成长空间
基础化工华创证券2023-01-07
2026年一季报深度点评:历史最佳单季度业绩,铜金双极战略持续发力
国联民生证券2026-04-27
铜金双极战略初现峥嵘,钨金属表现亮眼
有色金属太平洋证券2026-05-13
洛阳钼业Q2业绩符合预期,推进“铜金双极”战略
中泰证券2026-08-30
业绩高增,铜金双极开启新征程
有色金属太平洋证券2026-04-06
公司点评报告坚持铜金双极战略,业绩创新高
中原证券2026-04-08
2024年中期报告点评:24Q2营收再攀高峰,汽车电子业务高速成长
德邦证券2024-08-25