猜你想问
大宗商品价格指数创2009年以来最高水平的原因是什么?
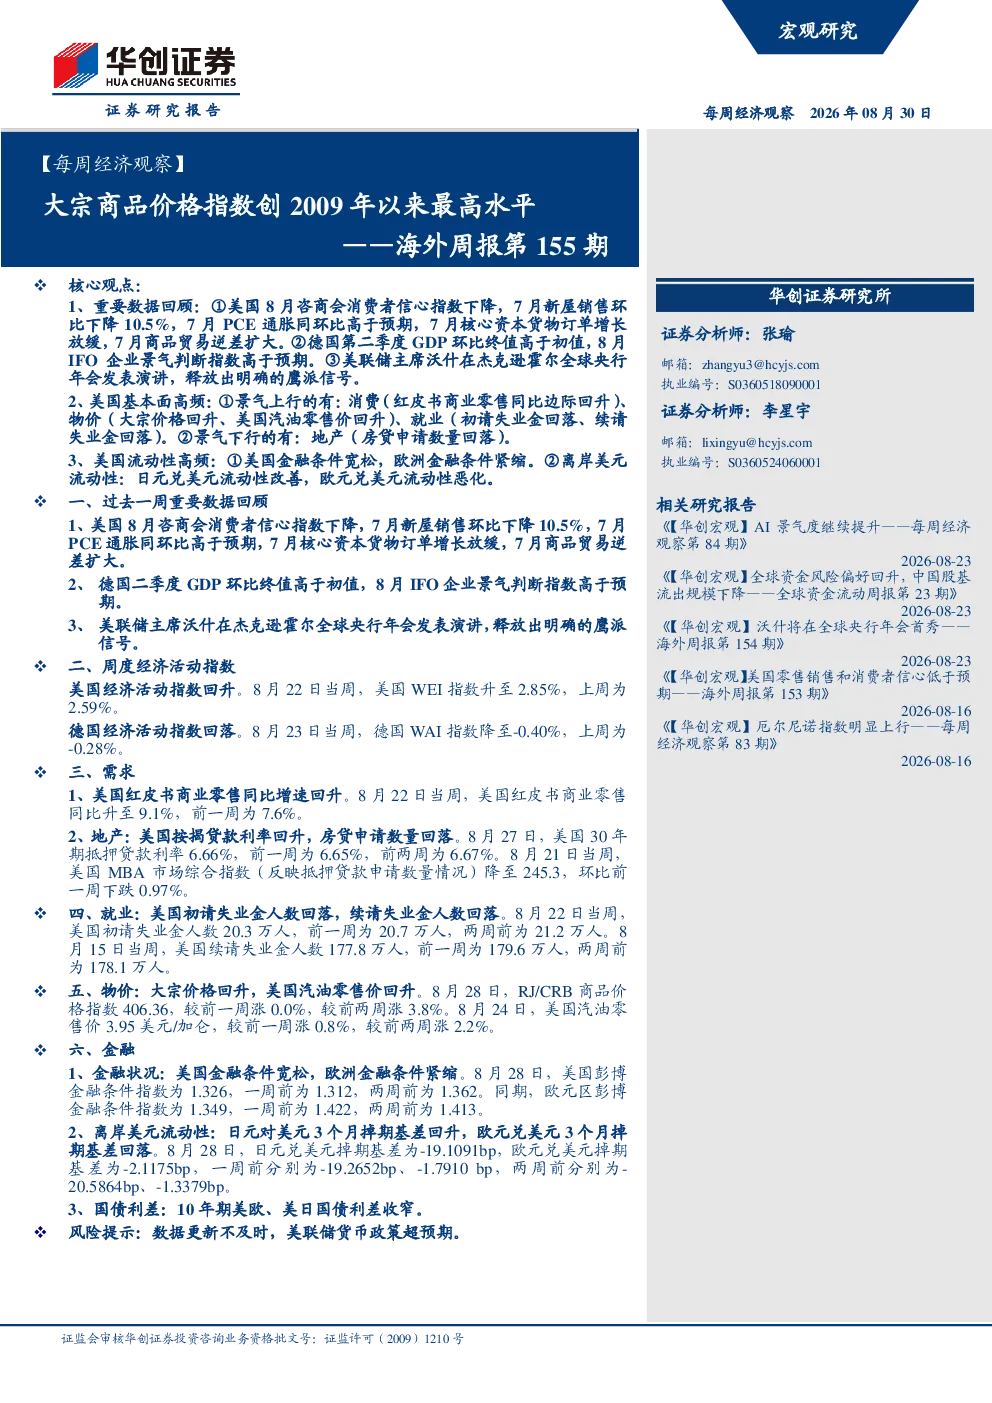
大宗商品价格指数创2009年以来最高水平主要受全球供需关系变化、地缘政治风险加剧、主要经济体货币政策预期等多重因素影响。具体来看,俄乌冲突持续影响能源和粮食供应链,加剧全球通胀压力;同时,部分国家经济复苏带动需求增长,而供应链瓶颈限制了供应端的响应能力。此外,市场对未来通胀和货币政策的预期也通过传导机制影响大宗商品价格。这一现象对全球通胀、经济增长及金融稳定带来复杂影响,需要持续关注供需动态和政策调整。
美国和德国的经济活动有何不同?
美国和德国经济活动呈现差异化特征。美国方面,经济活动指数回升,主要得益于消费需求的韧性,红皮书商业零售同比增速回升至9.1%,就业市场保持相对稳定,初请失业金人数持续下降。然而,地产需求面临压力,按揭贷款利率上升至6.66%导致房贷申请数量回落。德国经济活动指数则出现回落,尽管第二季度GDP环比终值高于初值,IFO企业景气判断指数高于预期,但整体经济复苏步伐相对缓慢,金融条件紧缩对其经济活动形成制约。两国经济表现差异反映了各自结构性差异和政策传导效果的不同。
报告对大宗商品价格和通胀有何分析?
报告指出大宗商品价格指数创2009年以来最高水平,主要受供需失衡和通胀预期驱动。RJ/CRB商品价格指数较前两周涨3.8%,美国汽油零售价回升2.2%,显示能源和工业品价格持续上行。通胀方面,美国PCE通胀同环比高于预期,反映出物价上涨压力持续存在。报告强调,大宗商品价格和通胀水平上升对全球经济增长构成挑战,美联储释放的鹰派信号表明可能进一步收紧货币政策以抑制通胀,这将影响市场流动性环境和资产定价。投资者需关注通胀数据和经济政策动向对大宗商品的传导效应。
报告如何评估当前市场风险?
报告提示当前市场存在多重风险因素。首先,大宗商品价格持续高位可能引发输入性通胀,加剧全球央行加息压力,增加金融市场波动性。其次,美国和欧洲金融条件分化,美国金融条件指数为1.326仍显宽松,而欧洲金融条件指数为1.349呈现紧缩态势,这种分化可能引发资本流动风险。此外,地缘政治风险和供应链问题仍存在不确定性,可能对全球经济增长造成冲击。报告建议投资者关注通胀、政策利率变化和金融条件演变,谨慎评估风险敞口。
报告对投资者有何启示?
报告启示投资者需关注全球经济分化格局和通胀动态。大宗商品价格和通胀上行压力下,传统防御性资产表现可能受限,而具备成本优势或通胀对冲能力的行业可能更具韧性。同时,金融条件变化和流动性状况对资产定价影响显著,需警惕不同市场间的政策传导风险。美国经济复苏与欧洲经济放缓的分化,要求投资者采取差异化配置策略。报告强调,当前市场环境复杂,投资者应加强宏观分析,关注政策信号和经济数据,以稳健的投资逻辑应对不确定性。