猜你想问
这份研报的核心内容是什么?
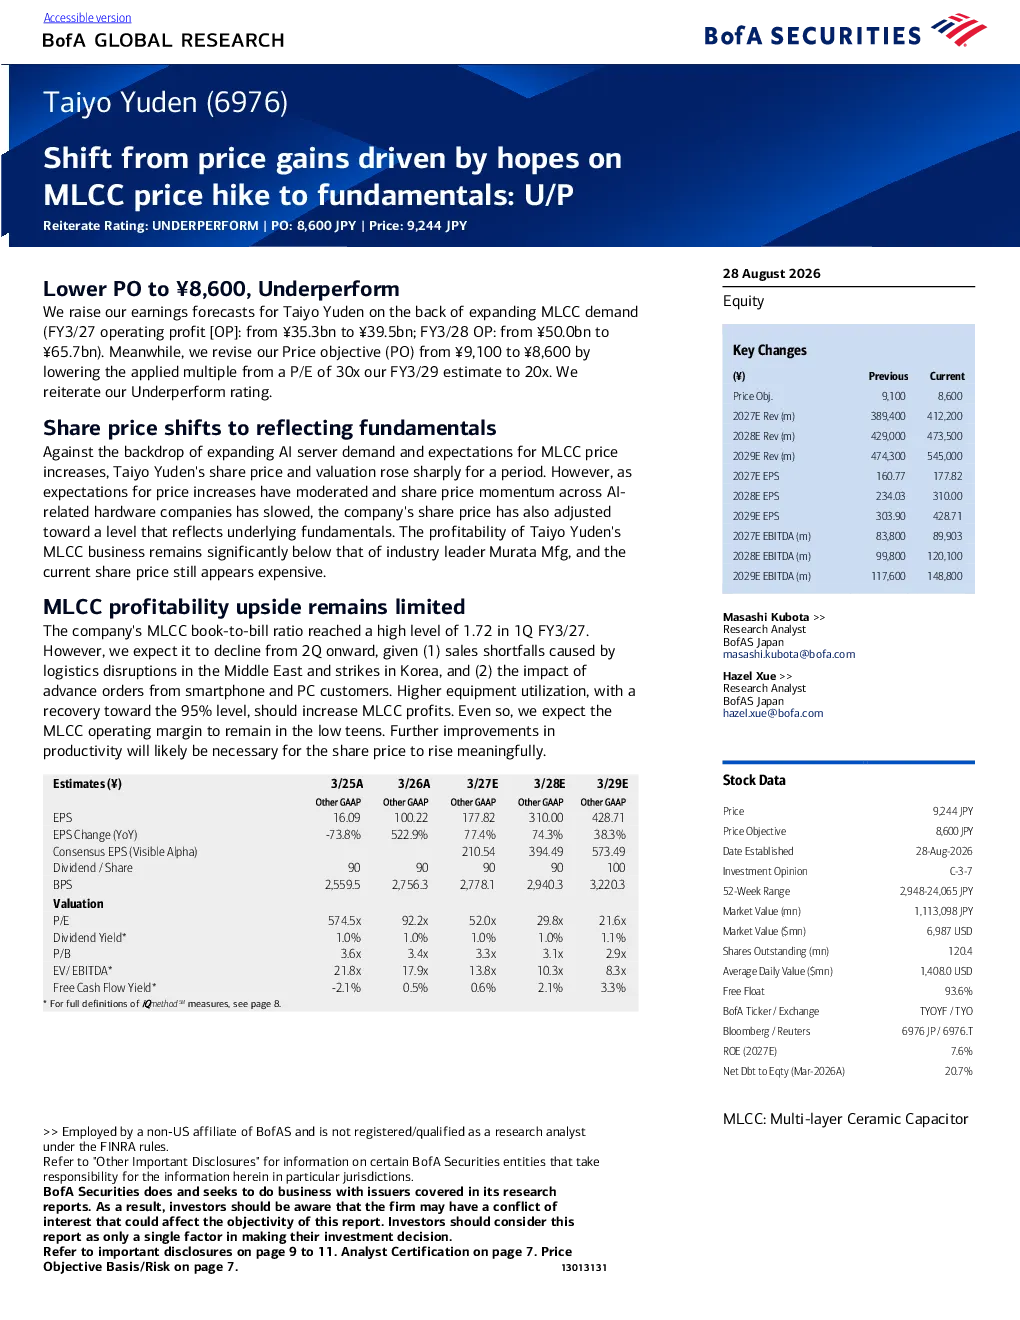
该研报指出Taiyo Yuden的股价已从前期因AI服务器需求增长和MLCC价格上涨预期而大幅上涨的态势中调整,回归至反映基本面的水平。分析师认为,公司MLCC业务的盈利能力仍显著低于行业领导者Murata Mfg,当前股价仍偏高。预计FY3/27和FY3/28的经营利润将分别达到395亿日元和657亿日元。MLCC出货量与订单比在1Q FY3/27达到1.72的高位,但预计从2Q开始下降,主要受中东物流中断和韩国罢工影响。设备利用率回升至95%将提升MLCC利润,但预计MLCC营业利润率仍将维持在低个位数水平。
MLCC行业的发展趋势如何?
MLCC行业正面临一些挑战和机遇。一方面,AI服务器需求的增长为MLCC市场带来潜力,但另一方面,Taiyo Yuden等公司的MLCC业务盈利能力仍显著低于Murata Mfg,显示出行业内的竞争格局和效率差异。中东物流中断和韩国罢工等因素也影响了MLCC的出货量和订单比。未来,MLCC盈利能力的提升将依赖于生产效率的改善,特别是AI服务器应用的MLCC生产效率大幅改善,或非MLCC业务(如电感和集成模块)盈利能力的加速提升。
研报重点分析了哪些方向?
研报重点分析了Taiyo Yuden的MLCC业务盈利能力及其与行业领导者Murata Mfg的对比。报告指出,尽管公司经营利润预计将有所上调,但MLCC业务的营业利润率仍将维持在低个位数水平。此外,报告还关注了MLCC出货量与订单比的变化趋势,以及设备利用率对利润的影响。研报还维持了对Taiyo Yuden“跑输”评级,并将目标价从9,100日元下调至8,600日元,应用市盈率从30倍下调至20倍。
当前MLCC市场的现状如何?
当前MLCC市场呈现出供需关系的变化和竞争格局的挑战。1Q FY3/27,MLCC出货量与订单比达到1.72的高位,但预计从2Q开始下降,主要受中东物流中断和韩国罢工的影响。这些因素导致MLCC市场的供需平衡发生变化。同时,行业内竞争激烈,Taiyo Yuden的MLCC业务盈利能力显著低于Murata Mfg,显示出市场集中度和效率的差异。未来,MLCC市场的现状将取决于生产效率的提升和行业竞争格局的演变。
研报提示了哪些风险因素?
研报提示了几个关键风险因素。首先,MLCC市场份额可能因效率问题下降,这将对Taiyo Yuden的盈利能力产生负面影响。其次,集成器件业务的盈利能力持续恶化,尤其是中国市场,可能进一步拖累公司整体业绩。此外,日元升值超预期也可能对公司财务状况造成压力。这些风险因素需要投资者密切关注,以评估Taiyo Yuden未来的发展前景。