猜你想问
这份报告的核心观点是什么?
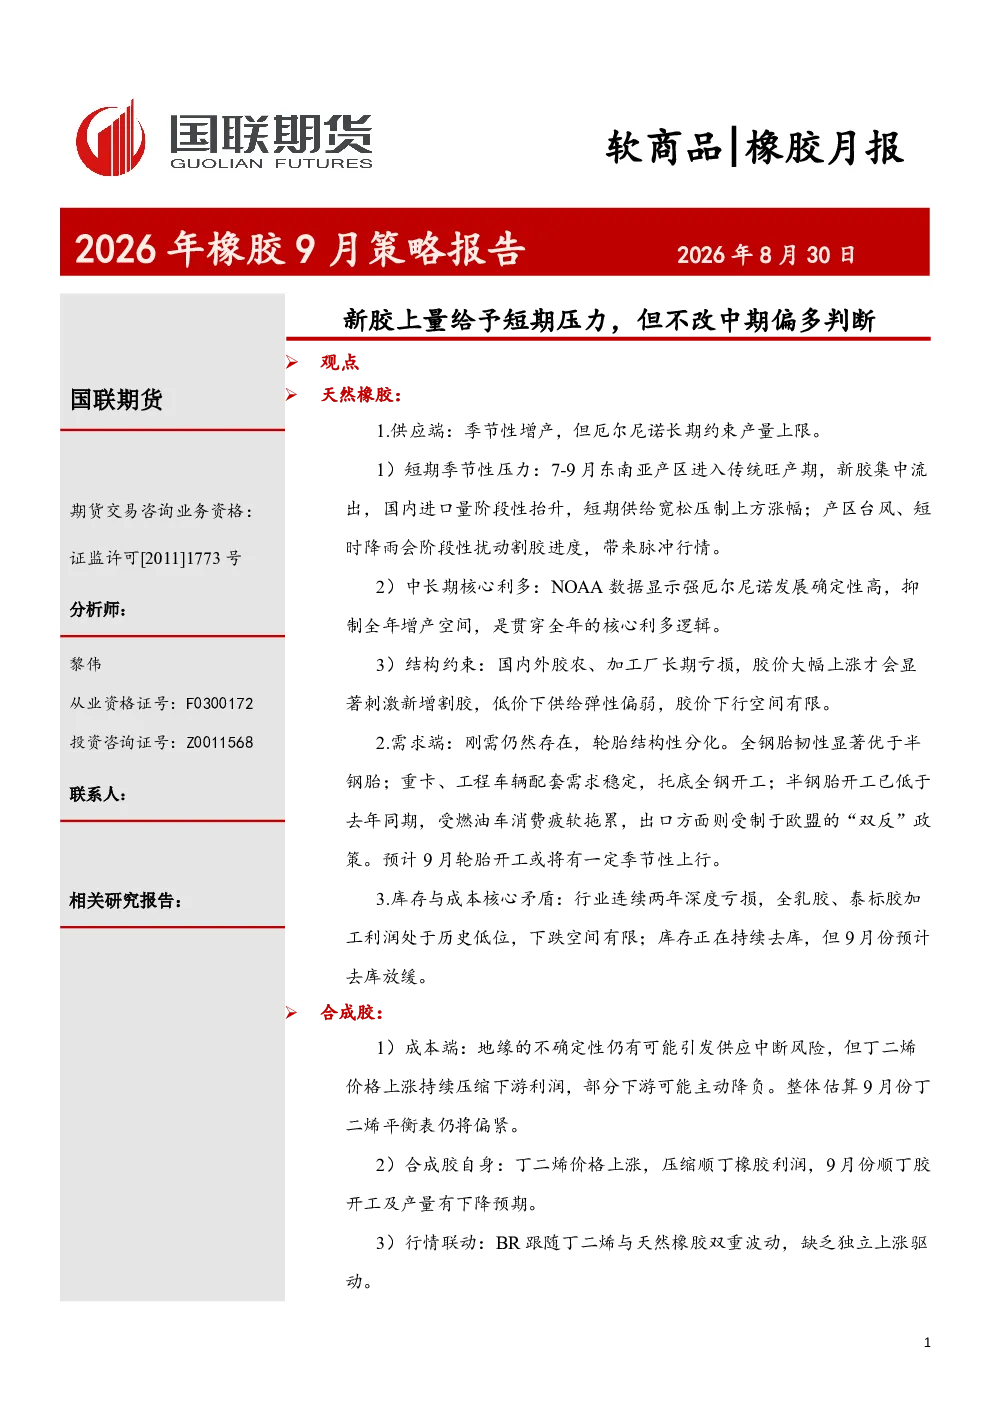
报告指出天然橡胶短期因新胶上量存在压力,但中长期因厄尔尼诺等因素预计偏多。东南亚产区季节性增产压制短期价格,但全球供应端面临树龄老化等长期约束。需求端轮胎结构性分化,全钢胎韧性优于半钢胎。行业连续亏损导致供给弹性弱,库存持续去化但9月或放缓。
天然橡胶行业未来发展趋势如何?
天然橡胶行业未来将受厄尔尼诺气候影响,供应端增产空间受限。东南亚产区面临树龄老化、新种面积停滞、劳动力老龄化等长期约束,潜在产能下滑。非洲科特迪瓦因树龄优势仍有一定增量,但难以完全对冲东南亚减产。需求端轮胎行业结构分化,全钢胎受重卡、工程车辆需求托底,半钢胎受燃油车消费疲软影响。
报告重点分析了哪些方面?
报告重点分析了供应端东南亚产区季节性增产压力、厄尔尼诺长期约束产量上限、国内外胶农加工厂长期亏损的结构性约束;需求端全钢胎与半钢胎的开工率及终端消费分化;库存端天然橡胶持续去化但9月放缓,合成橡胶原料丁二烯库存下降;以及天然橡胶和顺丁橡胶的市场现状。
当前天然橡胶市场现状如何判断?
当前天然橡胶市场短期受新胶上量带来供给宽松压力,但中长期核心利多逻辑不变。供应端东南亚产区进入旺产期,国内进口量阶段性抬升,但整体供应偏紧。需求端刚需存在,全钢胎开工率表现优于半钢胎,轮胎出口保持正增长但增速放缓。库存方面,天然橡胶社会库存持续去化,但9月去库或放缓。
这份报告提示了哪些风险点?
报告提示的风险点包括物候变化、地缘冲突、宏观经济波动、需求不及预期以及油价波动等。物候影响割胶进度,地缘冲突影响供应链,宏观经济影响下游消费,需求不及预期导致库存积压,油价波动影响成本端。这些因素都可能对天然橡胶市场带来不确定性。
你可能感兴趣
2026年橡胶8月策略报告:新胶上量给予短期压力,不改中期偏多判断
国联期货2026-07-24
棉花周报:短期供给短缺,偏多对待,中线新棉上市对棉价形成较大压力,维持中期调整判断
华龙期货2016-09-26
基本金属周度策略报告:短期趋势虽偏多,但中期需求缺乏实质性增长点
长城伟业期货有限公司2010-07-26
橡胶:新胶上量恢复,胶水原料成本支撑转弱
国海良时期货2024-10-21
银行业:短期政策压力仍需消化,但不改中期基本面的向好
金融国都证券2010-01-20
橡胶周报:到港量增加,沪胶短期压力加大
华泰期货2018-06-02
大豆豆粕周度报告:短期供给无扰动,但中期偏多配置不变
招商期货2020-11-01
大豆豆粕周度报告:短期供给无扰动,但中期偏多配置不变
招商期货2020-11-16
招期金工股票策略环境监控周报:宽基指数震荡上行,短期整固不改中期上 行趋势
招商期货2026-01-18
金点策略晨报:A股反弹有望延续但仍存隐忧,短期震荡反复不改中期向好格局
英大证券2025-11-26