猜你想问
杰克逊霍尔鹰派信号对铝价有何影响?
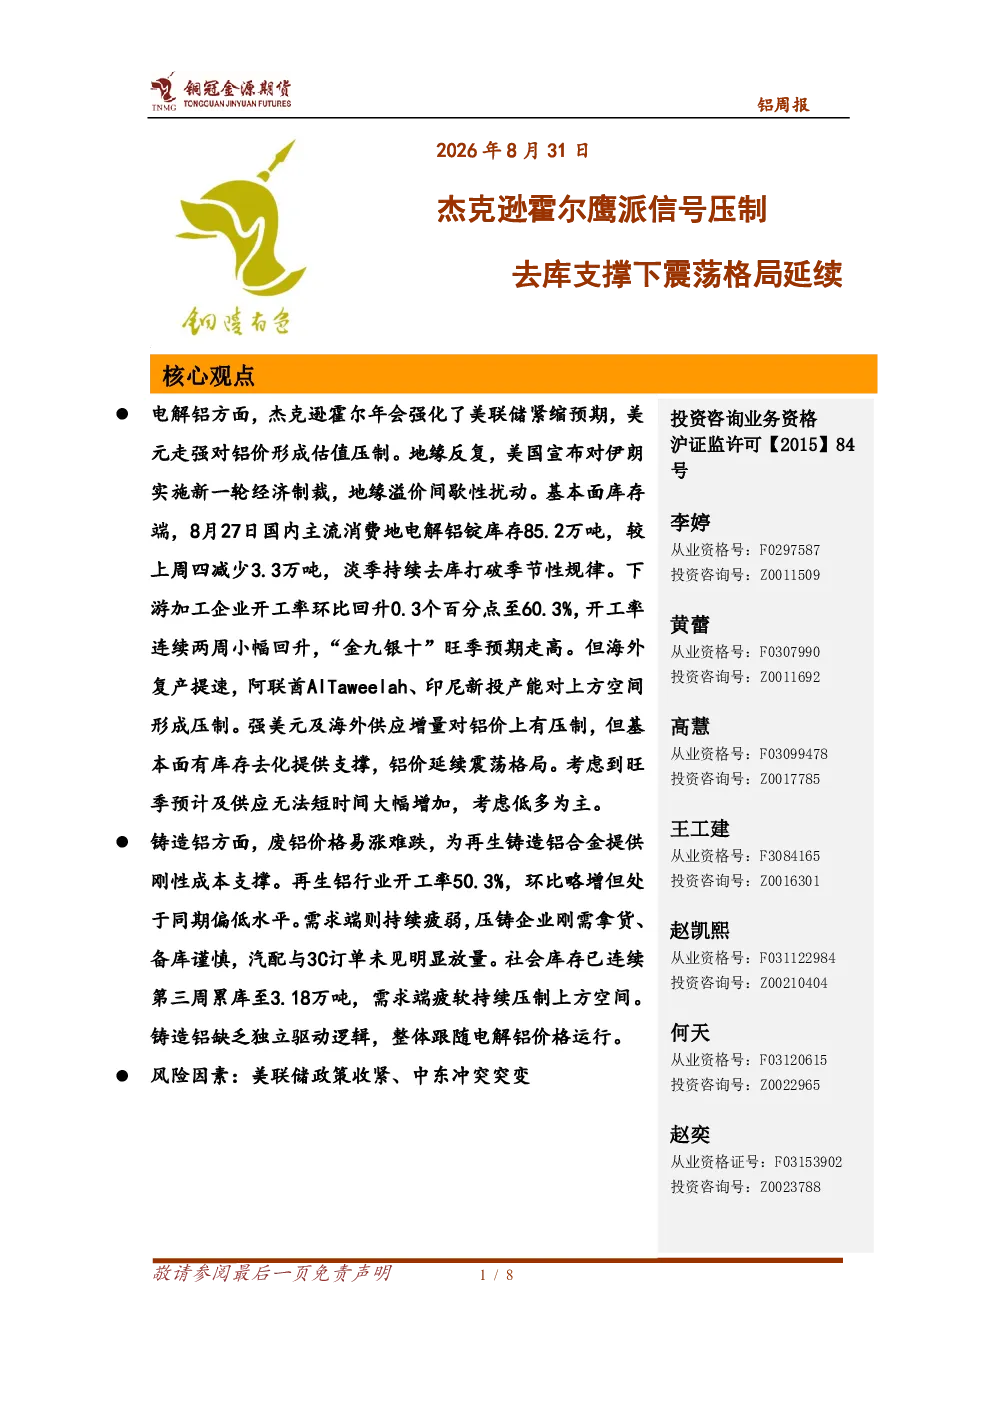
杰克逊霍尔年会强化美联储紧缩预期,美元走强对铝价形成估值压制。同时,地缘政治风险如美国对伊朗的新一轮经济制裁也间歇性扰动市场。尽管如此,国内电解铝库存持续去化,8月27日国内主流消费地电解铝锭库存减少3.3万吨至85.2万吨,打破淡季规律。下游加工企业开工率回升至60.3%,旺季预期走高。但海外供应增量,特别是阿联酋AlTaweelah和印尼新投产能,对铝价上方空间形成压制。综合来看,强美元及海外供应对铝价有压制,但库存去化提供支撑,铝价延续震荡格局。
铸造铝行业当前发展趋势如何?
铸造铝行业当前主要受电解铝价格影响。废铝价格易涨难跌,为再生铸造铝合金提供刚性成本支撑。再生铝行业开工率50.3%,环比略增但处于同期偏低水平。需求端持续疲软,压铸企业刚需拿货、备库谨慎,汽配与3C订单未见明显放量。社会库存已连续第三周累库至3.18万吨,需求疲软持续压制上方空间。铸造铝缺乏独立驱动逻辑,整体跟随电解铝价格运行。
本报告主要分析了哪些方向?
本报告主要分析了电解铝和铸造铝两个方向。电解铝方面,重点关注了杰克逊霍尔年会强化美联储紧缩预期对美元及铝价的影响,以及国内库存去化、下游开工率回升和海外供应增量的综合影响。铸造铝方面,分析了废铝成本支撑、再生铝开工率、需求疲软和社会库存变化等因素。报告强调了电解铝价格延续震荡格局,铸造铝整体跟随电解铝价格运行。
当前铝市场的主要现状是什么?
当前铝市场呈现电解铝库存持续去化但海外供应增量压制,以及铸造铝需求疲软、社会库存累库的复杂现状。电解铝方面,8月27日国内主流消费地电解铝锭库存减少3.3万吨至85.2万吨,下游加工企业开工率回升至60.3%,旺季预期走高,但阿联酋AlTaweelah和印尼新投产能增加带来供应压力。铸造铝方面,废铝价格提供成本支撑,但需求端持续疲软,社会库存已连续第三周累库至3.18万吨。整体来看,铝价延续震荡格局,铸造铝跟随电解铝价格运行。
本报告提示哪些风险?
本报告提示的主要风险包括美元走强对铝价形成的估值压制,以及海外供应增量对铝价上方的压力。电解铝方面,需关注美联储紧缩预期变化、地缘政治风险和海外产能恢复进度。铸造铝方面,需求端疲软和社会库存累库是主要风险,压铸企业刚需拿货、备库谨慎,汽配与3C订单未见明显放量,持续压制上方空间。此外,宏观经济数据如欧元区PMI、中国工业利润和社零数据也需关注其对市场情绪的影响。