猜你想问
老虎证券2026年第二季度业绩表现如何?
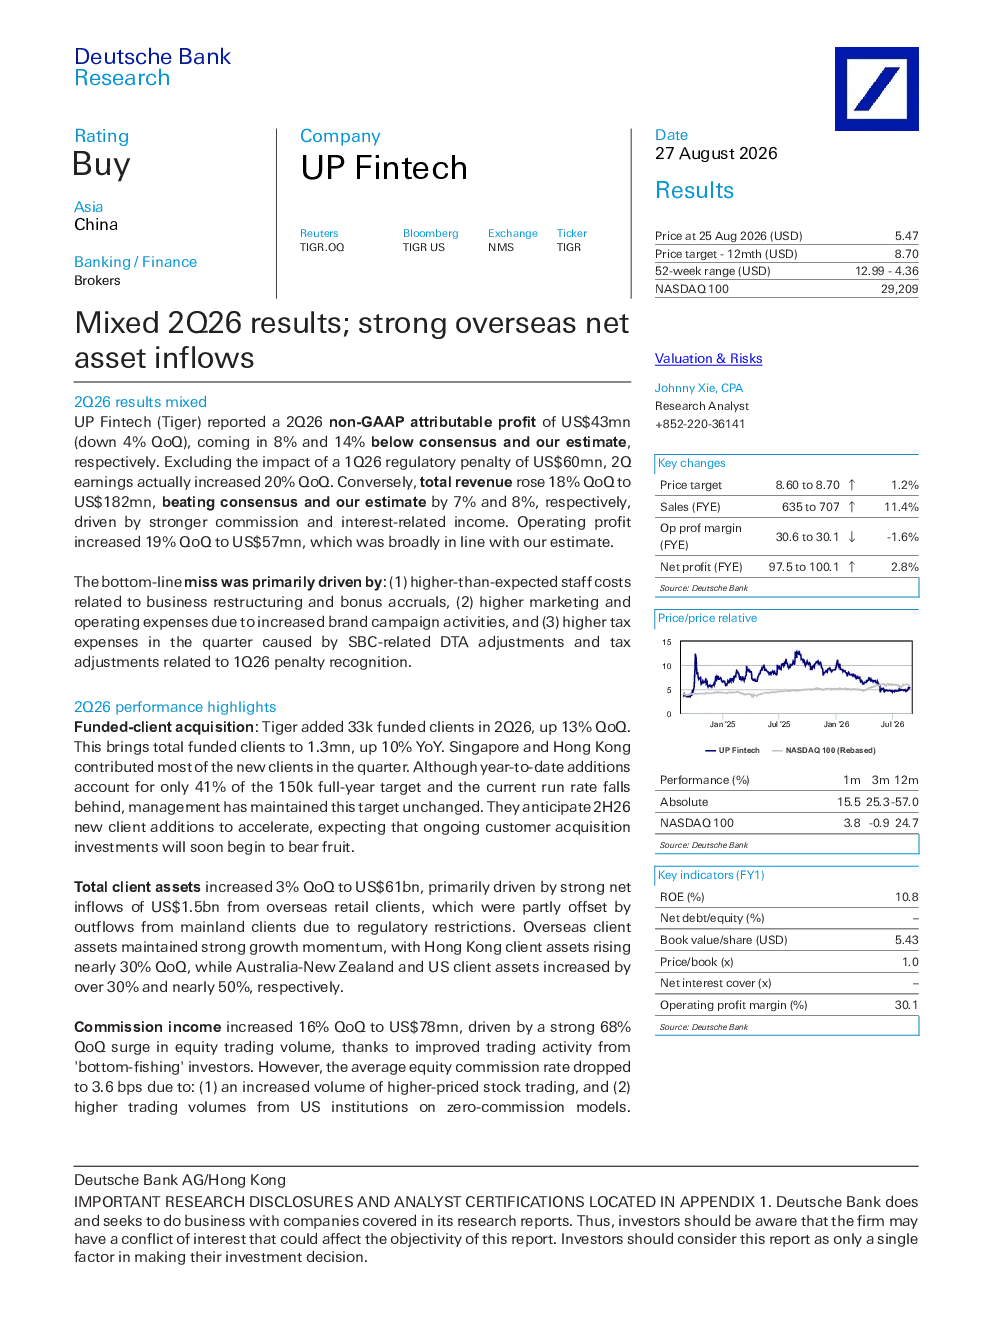
2026年第二季度,老虎证券非GAAP归因利润为4300万美元,环比下降4%,但若剔除监管罚款影响,实际利润环比增长20%。总收入环比增长18%至1.82亿美元,超出预期。经营利润环比增长19%至5700万美元。主要亮点包括新增资金客户3.3万名,客户总资产达610亿美元,主要得益于海外零售客户净流入1.5亿美元。佣金收入环比增长16%,相关收益同比增加24%
老虎证券海外净流入强劲的原因是什么?
海外净流入强劲主要得益于老虎证券在海外市场的积极拓展和品牌宣传。新增资金客户数环比增长13%,达到130万,客户总资产环比增长3%。具体来看,海外零售客户净流入1.5亿美元,推动客户总资产增长。此外,股票交易量环比强劲增长68%,也带动佣金收入显著提升
报告对老虎证券未来业绩有何展望?
报告展望2026年第三季度,预计净资产流入强劲,客户总资产持续增长。交易量略有回落,但融资融券余额仍保持在70亿美元以上。股票交易量预期上调35-52%,佣金收入预测上调10%,利息收入预期上调7-17%。2026财年盈利预测上调4%,2027-2028财年预期保持不变
老虎证券面临哪些主要风险?
老虎证券面临的主要风险包括资本管制收紧、客户资产加速转移、监管要求未满足、股票市场波动加剧和地缘政治紧张局势。报告指出,中国大陆客户资金大规模净流出约5亿美元,但占总AUM不到1%,管理层预计其对核心业务影响最小。同时,随着处罚最终确定,跨境经纪监管规则进一步明确,受影响客户的交易预计将逐步恢复正常
老虎证券的客户获取成本(CAC)情况如何?
老虎证券的客户获取成本(CAC)进一步上升至约450美元,主要由于加大营销活动。管理层将其CAC指引范围从250-300美元上调至450-550美元。尽管CAC上升,但管理层认为投资回报率(ROI)仍然合理。新增资金客户数环比增长13%,达到130万,客户总资产环比增长3%,显示出一定的获客效率
你可能感兴趣
老虎证券 TIGR.O 2026年第二季度业绩交流会
未知机构2026-08-26
中金非银 老虎证券2Q收入及经营利润强劲 境
未知机构2026-08-27
法国银行:4月强劲的人寿保险资金流入对第二季度业绩有利
金融Jefferies2025-05-28
2026年1H26/2Q26中国软件(H/A)混合业绩;AI需求强劲;增长韧性缓解AI扰动担忧
信息技术美银证券2026-09-01
老虎证券 2026年年度报告和过渡报告
美股财报2026-04-24
Generali 2025年第一季度业绩报告:强劲开局,传统储蓄业务正向净流入
巴克莱银行2025-05-22
大族激光(A)2026年第二季度业绩强劲符合预期;关注3D打印订单进展
美银证券2026-08-21
SK海力士2026年第二季度预览:强劲业绩与美国存托凭证溢价
汇丰2026-06-25
通用汽车2026年第二季度财报强劲业绩与战略转型展望
未知机构2026-07-23
强劲的2026年第二季度业绩,推动上调指引
招银国际2026-07-27