猜你想问
这份研报主要分析了什么内容?
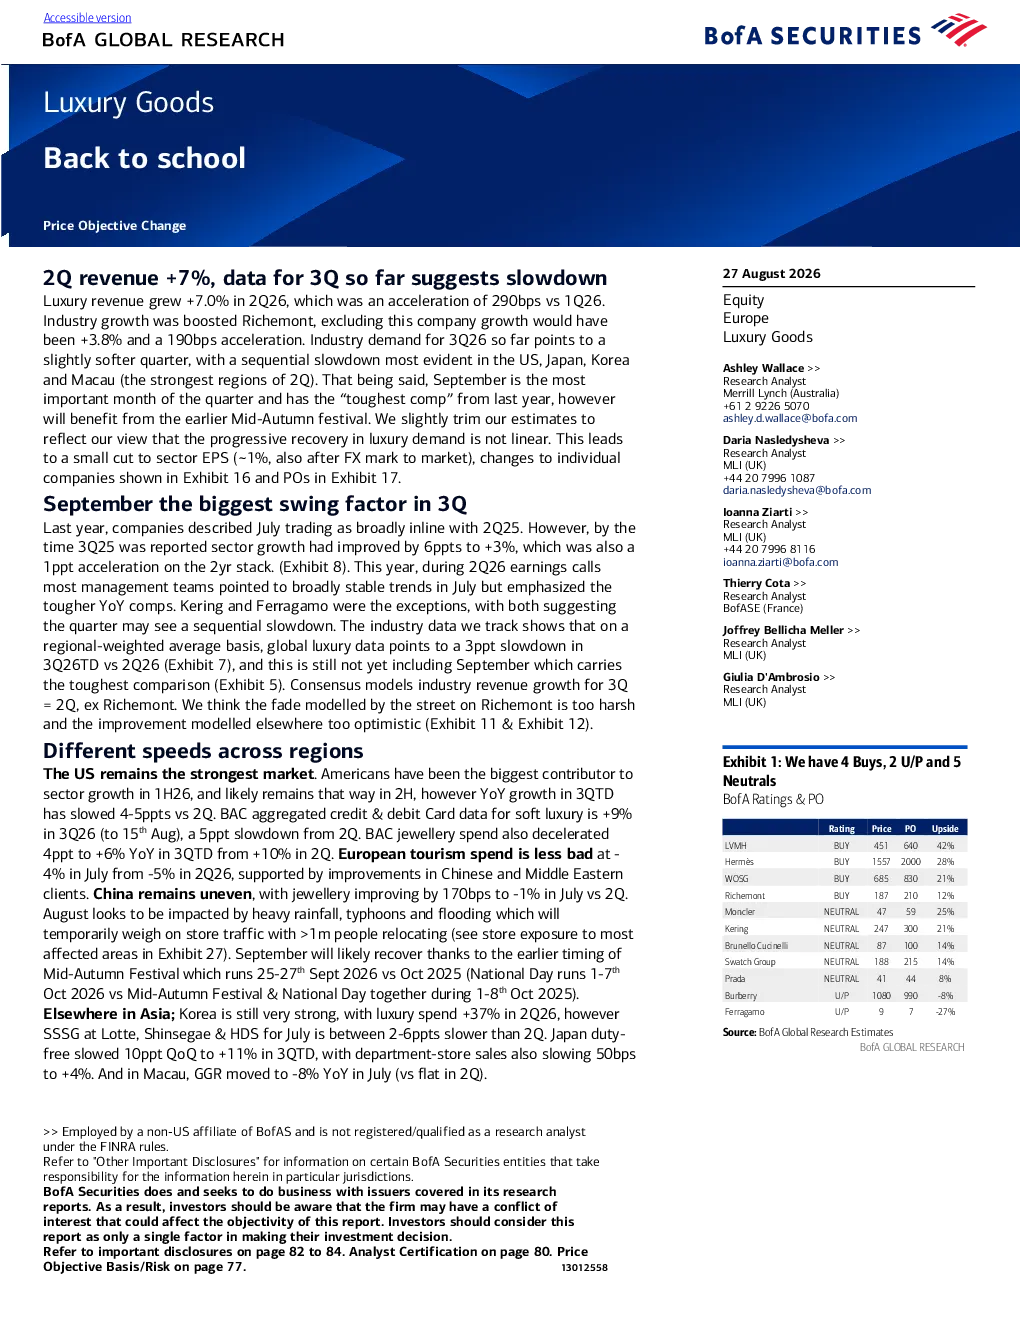
这份研报主要分析了2026年第二季度及第三季度初的奢侈品行业表现,重点关注了全球各地区市场差异、主要品牌增长情况、中国奢侈品需求变化、消费者信心指数以及行业估值等核心数据。报告指出,全球奢侈品行业在经历第二季度7.0%的收入增长后,第三季度预计将放缓至4.7%,主要受美国、日本、韩国和澳门等第二季度表现强劲地区的同比基数影响。美国仍是增长最快的市场,但增速放缓;欧洲旅游业支出略有改善,但当地零售销售疲软;中国需求仍不稳定,受极端天气影响;亚洲其他地区表现不一,韩国强劲,日本和澳门疲软。品牌方面,卡地亚、爱马仕和开云等品牌表现强劲,而圣罗兰和古驰增速放缓。中国奢侈品需求最差时期已过,但复苏缓慢,受极端天气和基数效应影响。中国消费者信心略有回升,但整体仍疲软。行业估值处于历史高位,但与收入增长不匹配。
奢侈品行业未来发展趋势如何?
根据研报分析,奢侈品行业正在逐步复苏,但增长并非线性,受地区和品牌差异影响。中国市场复苏缓慢,但长期增长潜力仍然存在,最差时期已过,但受极端天气和基数效应影响,复苏进程较慢。美国市场保持强劲,但增速放缓。欧洲市场受益于旅游业支出改善,但当地零售销售疲软。亚洲其他地区表现不一,韩国强劲,日本和澳门疲软。品牌方面,卡地亚、爱马仕和开云等品牌表现强劲,而圣罗兰和古驰增速放缓。行业估值处于历史高位,但与收入增长不匹配,未来增长潜力取决于宏观经济环境和品牌表现。
研报重点分析了哪些市场?
研报重点分析了全球奢侈品市场,特别是美国、欧洲、中国、日本、韩国和澳门等关键市场。美国市场被指出仍是增长最快的市场,但增速放缓;欧洲市场受益于旅游业支出改善,但当地零售销售疲软;中国市场需求仍不稳定,受极端天气影响,最差时期已过但复苏缓慢;日本市场表现疲软,对中国奢侈品出口同比下降56%;韩国市场表现强劲,百货公司奢侈品销售额同比增长37%;澳门市场表现疲软。此外,报告还分析了卡地亚、爱马仕、开云、圣罗兰和古驰等主要品牌的增长情况,其中卡地亚、爱马仕和开云表现强劲,而圣罗兰和古驰增速放缓。
当前奢侈品市场现状如何?
当前奢侈品市场呈现复杂多元的态势。全球行业在经历第二季度7.0%的收入增长后,预计第三季度将放缓至4.7%,主要受高基数效应影响。地区差异显著:美国市场增长强劲但放缓,欧洲市场旅游业支出改善但零售销售疲软,中国市场需求不稳定受极端天气影响,复苏缓慢但最差时期已过,日本市场表现疲软,韩国市场强劲。品牌方面,卡地亚、爱马仕和开云等表现强劲,圣罗兰和古驰增速放缓。消费者信心略有回升,但整体仍疲软。行业估值处于历史高位,但与收入增长不匹配,未来增长潜力取决于宏观经济环境和品牌表现。
投资奢侈品行业需注意哪些风险?
投资奢侈品行业需关注多重风险。首先,行业增长并非线性,受地区和品牌差异影响显著,部分市场如中国和日本表现疲软,可能影响整体收益。其次,中国奢侈品需求虽已度过最差时期,但复苏缓慢,受极端天气和基数效应影响,长期增长潜力仍需观察。再次,消费者信心虽有回升,但整体仍疲软,可能影响未来消费意愿。此外,行业估值处于历史高位,与收入增长不匹配,存在估值回调风险。最后,宏观经济环境变化可能对奢侈品消费产生重大影响,需密切关注全球经济走势和主要经济体政策变化。