猜你想问
这份研报的核心内容是什么?
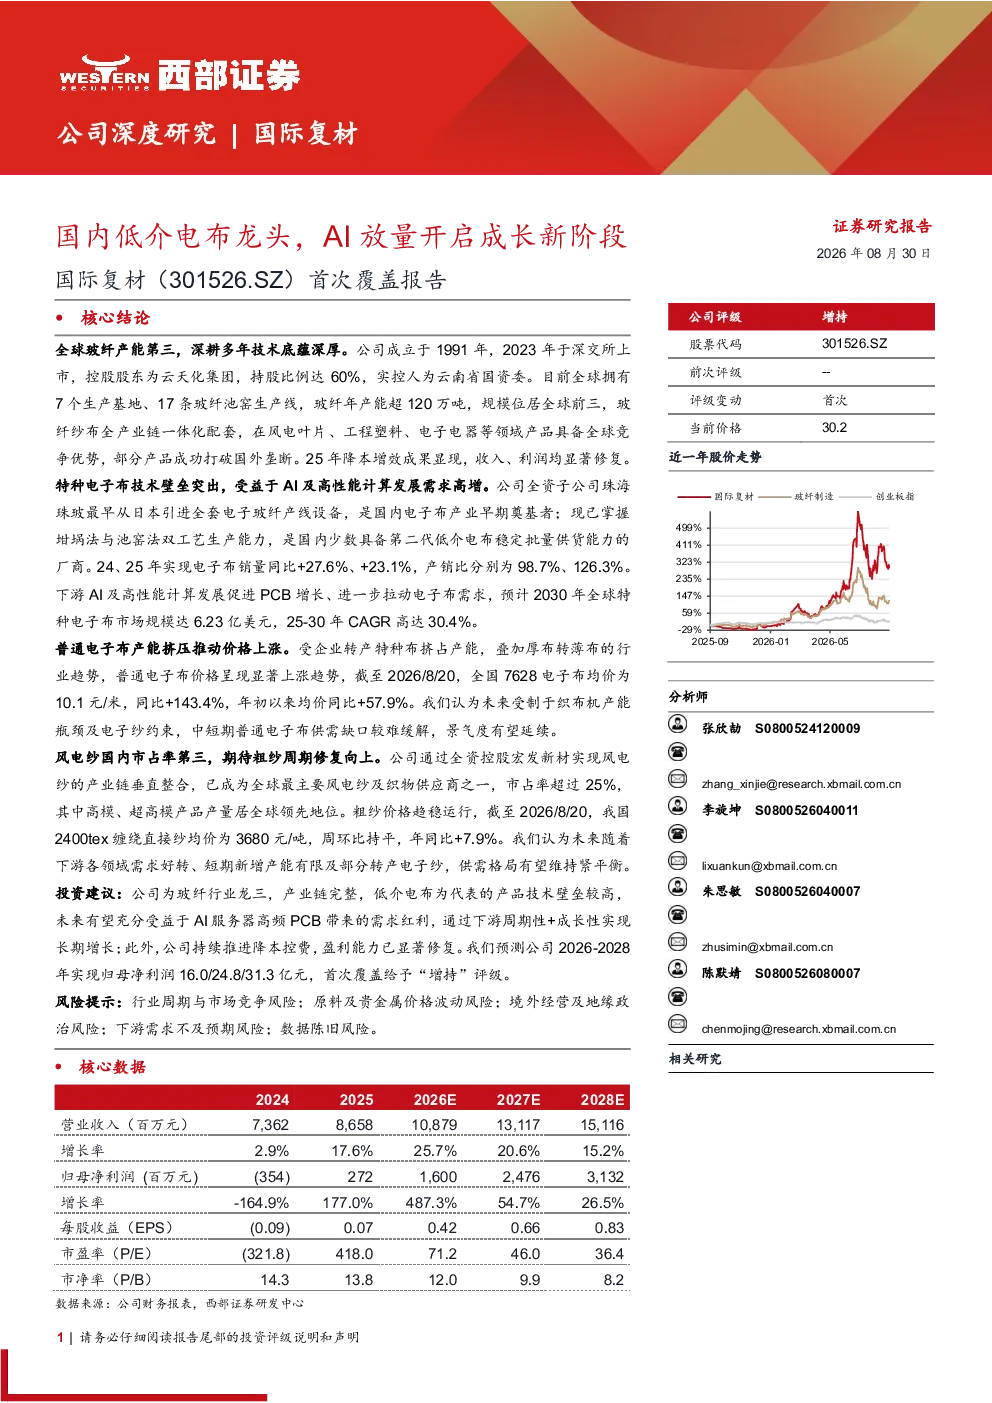
该研报指出国际复材是全球玻纤产能前三的龙头企业,拥有完整的玻纤纱布产业链,并在风电叶片、工程塑料、电子电器等领域具备全球竞争优势。公司电子布业务受益于AI及高性能计算发展需求高增,特种电子布技术壁垒突出,有望充分受益于AI服务器高频PCB带来的需求红利。普通电子布产能挤压推动价格上涨,中短期供需缺口较难缓解,景气度有望延续。风电纱国内市占率第三,期待粗纱周期修复向上。
AI服务器高频PCB对国际复材的电子布业务有何影响?
AI服务器高频PCB的发展带动了特种电子布的需求增长,国际复材凭借其技术壁垒、产能规模及先发优势,有望充分受益于这一趋势。公司特种电子布在AI服务器高频PCB领域具备明显竞争力,有望获得更多市场订单,推动业绩增长。此外,普通电子布产能挤压也推动价格上涨,进一步利好公司电子布业务发展。
报告重点分析了国际复材的哪些业务方向?
报告重点分析了国际复材的电子布业务和风电纱业务。电子布业务方面,报告关注了特种电子布和普通电子布的市场需求及价格趋势,指出特种电子布受益于AI服务器高频PCB需求增长,而普通电子布因产能挤压价格上涨。风电纱业务方面,报告指出公司国内市占率第三,期待粗纱周期修复向上,为公司带来增长动力。
当前国际复材所处的市场现状如何?
当前国际复材所处的市场现状良好,公司凭借其全球玻纤产能前三的领先地位和完整的玻纤纱布产业链,在多个领域具备竞争优势。电子布业务受益于AI及高性能计算发展需求高增,特种电子布市场增速预计达30.4%,普通电子布价格上涨,中短期供需缺口较难缓解。风电纱业务国内市占率第三,有望受益于粗纱周期修复。
研报对国际复材的风险提示有哪些?
研报未明确提及具体风险提示,但根据行业特性,国际复材可能面临原材料价格波动、市场竞争加剧、技术更新迭代等风险。此外,AI及高性能计算行业的发展存在不确定性,可能影响电子布业务的增长速度。公司需持续关注市场变化,加强技术研发和成本控制,以应对潜在风险。
你可能感兴趣
国际复材(301526.SZ)首次覆盖报告:国内低介电布龙头,AI放量开启成长新阶段
建筑建材西部证券2026-08-30
国际复材26H1点评 业绩符合预期 AI布放量提速
未知机构2026-08-20
【风口研报·公司】半导体晶圆厂扩产+先进存储升级拉动用量弹性_这家公司IC级显影液技术指标达G5标准_已完成多个国内龙头的量供导入_这家公司AI用低介电树脂部分产能将于今年四季度投产-20260601
未知机构2026-06-01
航空复材龙头,军民共振加速成长-首次覆盖报告
国泰海通证券2025-11-27
公司首次覆盖报告:ODM龙头“1+2+X”战略拥抱AI浪潮,开启成长新周期
开源证券2025-12-09
首次覆盖报告:医疗信息综合服务平台先锋,AI赋能开启智能化发展新阶段
民生证券2025-05-31
建筑材料行业定期报告:中材科技低介电电子布有弹性 嘉宝莉船舶涂料认证有所突破
建筑建材中泰证券2025-05-17
首次覆盖报告:航空复材龙头标的,机床业务逐步向好
国防军工国泰君安证券2019-08-15
天风建筑建材 国际复材2026中报 特种布放量驱动业绩加速
未知机构2026-08-20