猜你想问
DoorDash最新财报显示哪些关键增长数据?
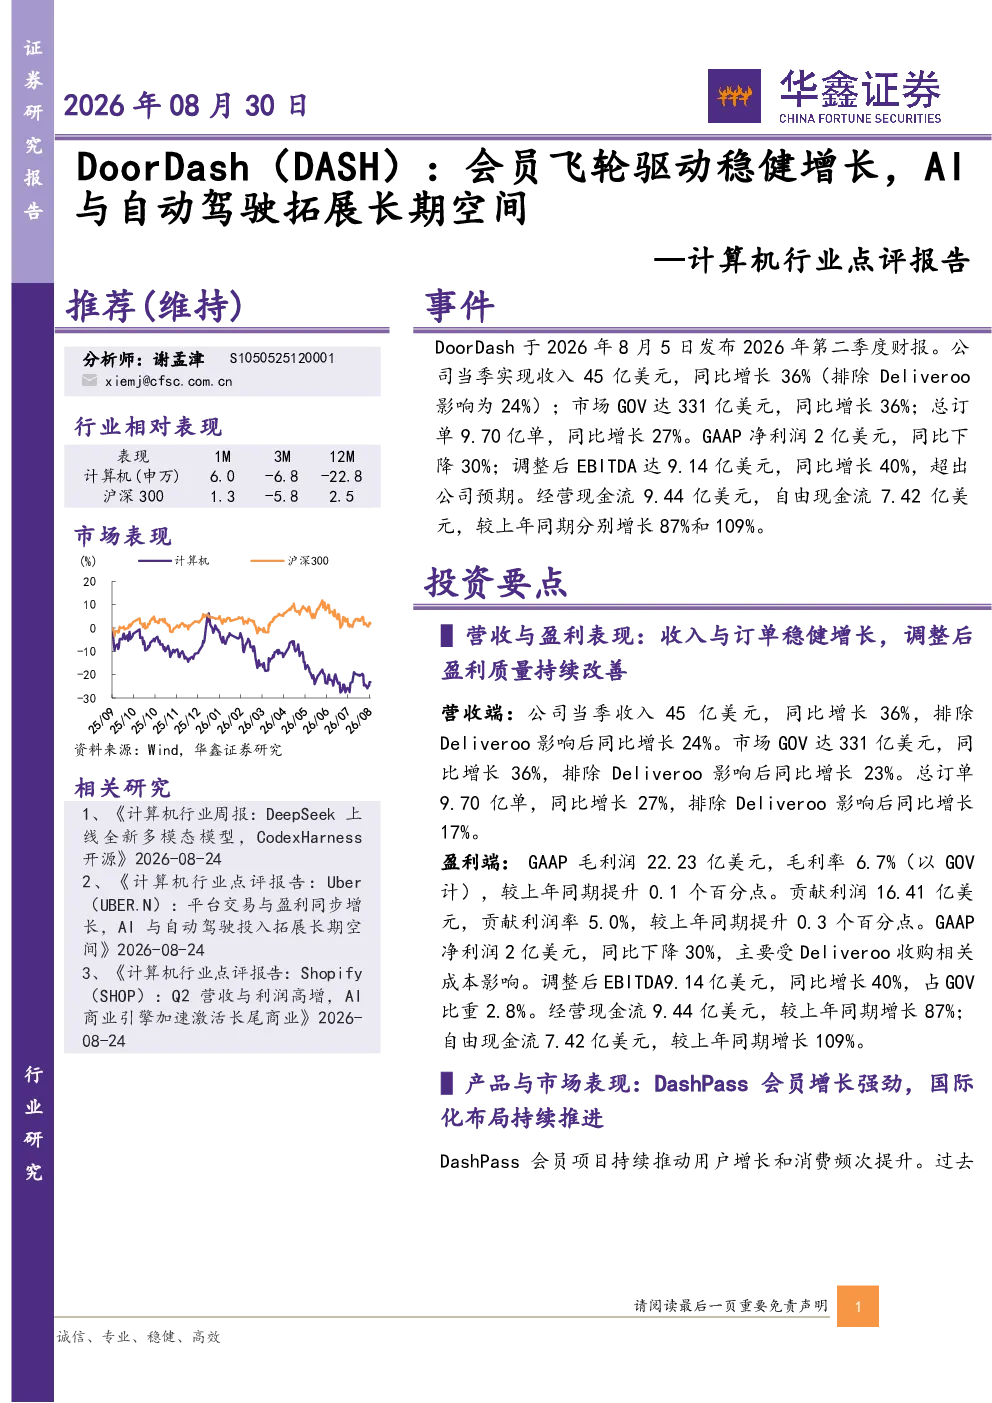
DoorDash2026年第二季度财报显示收入45亿美元,同比增长36%;市场GOV达331亿美元,同比增长36%;总订单9.70亿单,同比增长27%。调整后EBITDA达9.14亿美元,同比增长40%,超出预期。经营现金流9.44亿美元,同比增长87%;自由现金流7.42亿美元,同比增长109%
DashPass会员对DoorDash的业务增长有何影响?
DashPass会员表现强劲,新增美国付费会员数量超此前24个月总和,显著提升订单频次和留存率。在美国餐厅品类GOV中,DashPass贡献约75%订单,通过降低交易摩擦,形成用户增长、消费频次提升、商户销售额和业务持续时间驱动的飞轮效应
DoorDash在AI与自动驾驶领域有哪些布局?
DoorDash推出AI产品AskAI助手,应用于个性化推荐、减少购物车摩擦等。地面机器人Dot运营数量增加,每机器人日均配送量提升,预计年底前在最大测试市场贡献高个位数百分比订单。DoorDashAir获得FAAPart135航空承运人认证,开展无人机配送测试
DoorDash国际化业务进展如何?
DoorDash业务覆盖40个国家,Wolt平台订单率同比增长,单位经济效益改善。公司正在构建全球统一技术平台、按职能重组国际运营团队、优化资本分配流程,预计2027年上半年推出全球统一技术平台
投资DoorDash存在哪些风险?
投资DoorDash需关注外卖行业竞争加剧及市场份额流失风险;国际化业务整合及盈利不确定性风险;AI和自动驾驶技术商业化进程不及预期风险;DashPass会员增长放缓及毛利率承压风险;宏观经济波动对消费支出的影响风险
你可能感兴趣
计算机行业点评报告:Uber(UBER.N):平台交易与盈利同步增长,AI与自动驾驶投入拓展长期空间
信息技术华鑫证券2026-08-24
计算机行业点评报告:谷歌(GOOGL.O):云业务与AI双轮驱动,多元生态拓展实现长期增长
信息技术华鑫证券2026-02-05
计算机行业点评报告:Meta:广告主业稳健增长,AI与可再生生态协同驱动长期价值提升
信息技术华鑫证券2025-05-22
计算机行业点评报告:DoorDash(DASH.O):增长动能强劲,并购与投资驱动全球化新阶段
信息技术华鑫证券2025-11-29
计算机行业点评报告:奈飞:会员稳健增长与内容爆款频出,广告业务与AI赋能推动盈利改善
信息技术华鑫证券2025-11-19
计算机行业点评报告:Meta:AI赋能驱动营收新高,战略聚焦拓展增长新空间
信息技术华鑫证券2026-02-03
计算机行业点评报告:Shopify(SHOP.O):双业务驱动营收高增,AI与全球化战略打开长期发展空间
信息技术华鑫证券2025-09-03
计算机行业点评报告:亚马逊(AMZN.O):AI基础设施与零售网络共振,资本开支周期驱动长期增长
信息技术华鑫证券2026-02-08
计算机行业点评报告:TSLA.O:Q1盈利修复现金流,AI与机器人战略驱动长期增长
信息技术华鑫证券2026-05-20
计算机行业点评报告:DUOL:用户增长与订阅变现共振,AI产品线继续抬升长期空间
信息技术华鑫证券2026-04-01