猜你想问
沃什在Jackson Hole年会上发表了什么重要言论?
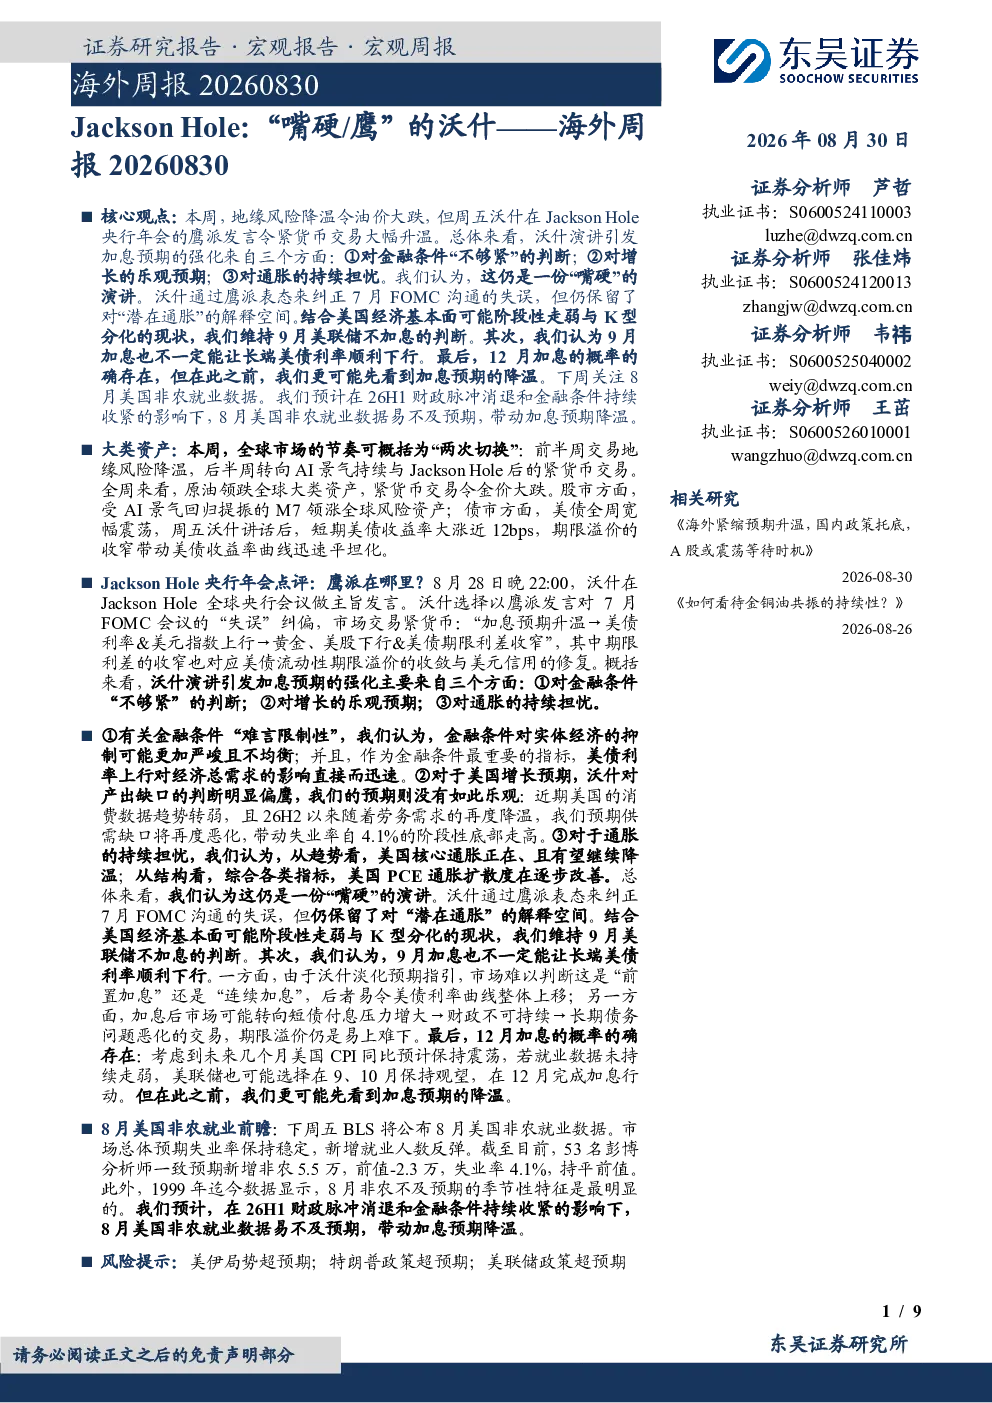
美联储主席沃什在Jackson Hole年会上发表了鹰派讲话,强调金融条件未达限制性,并对美国增长持乐观态度,同时关注通胀扩散指数。报告指出,沃什的讲话强化了市场加息预期,导致美债利率和美元指数上行,黄金和美股下行。尽管沃什的表态鹰派,但报告分析认为,他仍保留对“潜在通胀”的解释空间,并维持9月美联储不加息的判断,因经济面临财政脉冲消退、高油价等压力。
本周大类资产市场有何主要变化?
本周全球市场呈现“两次切换”:前半周地缘风险降温带动油价回落、美债利率下行;后半周AI景气回归和Jackson Hole央行年会引发紧货币交易,美债利率飙升,黄金大跌。原油领跌大类资产,受AI景气提振的M7领涨风险资产。报告分析认为,这种变化反映了市场对央行货币政策的敏感反应,以及不同经济因素之间的复杂互动。
报告对美联储9月加息有何看法?
报告维持9月美联储不加息的判断。分析认为,尽管沃什的鹰派讲话强化了市场加息预期,但经济面临多重压力,包括财政脉冲消退、高油价、世界杯脉冲结束等,增长呈现K型分化。此外,政治和制度阻力也限制了美联储的加息行动。因此,9月加息未必能让长端美债利率下行,因市场难以判断加息性质,且可能加剧财政付息压力。
当前市场状况如何?
当前市场状况复杂多变,受多种因素影响。前半周地缘风险降温带动油价回落、美债利率下行,后半周AI景气回归和Jackson Hole央行年会引发紧货币交易,美债利率飙升,黄金大跌。报告指出,市场对央行货币政策的敏感反应,以及不同经济因素之间的复杂互动,是导致市场波动的主要原因。
研报提示了哪些风险?
研报提示了以下风险:美伊局势超预期恶化,可能导致全球央行收紧货币政策;特朗普政策超预期,可能增加美国增长前景的不确定性;美联储政策超预期,可能导致加息更快落地。这些风险因素可能对市场产生重大影响,投资者需密切关注。
你可能感兴趣
申万宏源宏观沃什Jackson Hole首秀周见第95期会议纪要
未知机构2026-08-30
美联储主席沃什主旨演讲Jackson Hole全球央行年会
未知机构2026-08-28
东吴海外策略宏观交易回归 沃什 放鹰 后的剧本 港股 海外周论
未知机构2026-08-30
海外策略-宏观交易回归沃什放鹰后的剧本港股海外周论20260831 导读
未知机构2026-08-31
海外策略宏观交易回归沃什放鹰后的剧本港股海外周论20260830
未知机构2026-08-30
海外宏观周报:鲍威尔在Jackson Hole发表的演讲意味着什么?
国金证券2020-08-30
海外宏观周报:Jackson Hole年会上鲍威尔的演讲意味着什么?
国金证券2018-08-27
宏观交易回归沃什放鹰剧本 港股海外周论20260831
未知机构2026-08-31
海外观察:2023年Jackson Hole会议,不能排除美联储未来继续加息的可能性
东海证券2023-08-26