猜你想问
赛维时代26Q2业绩表现如何?
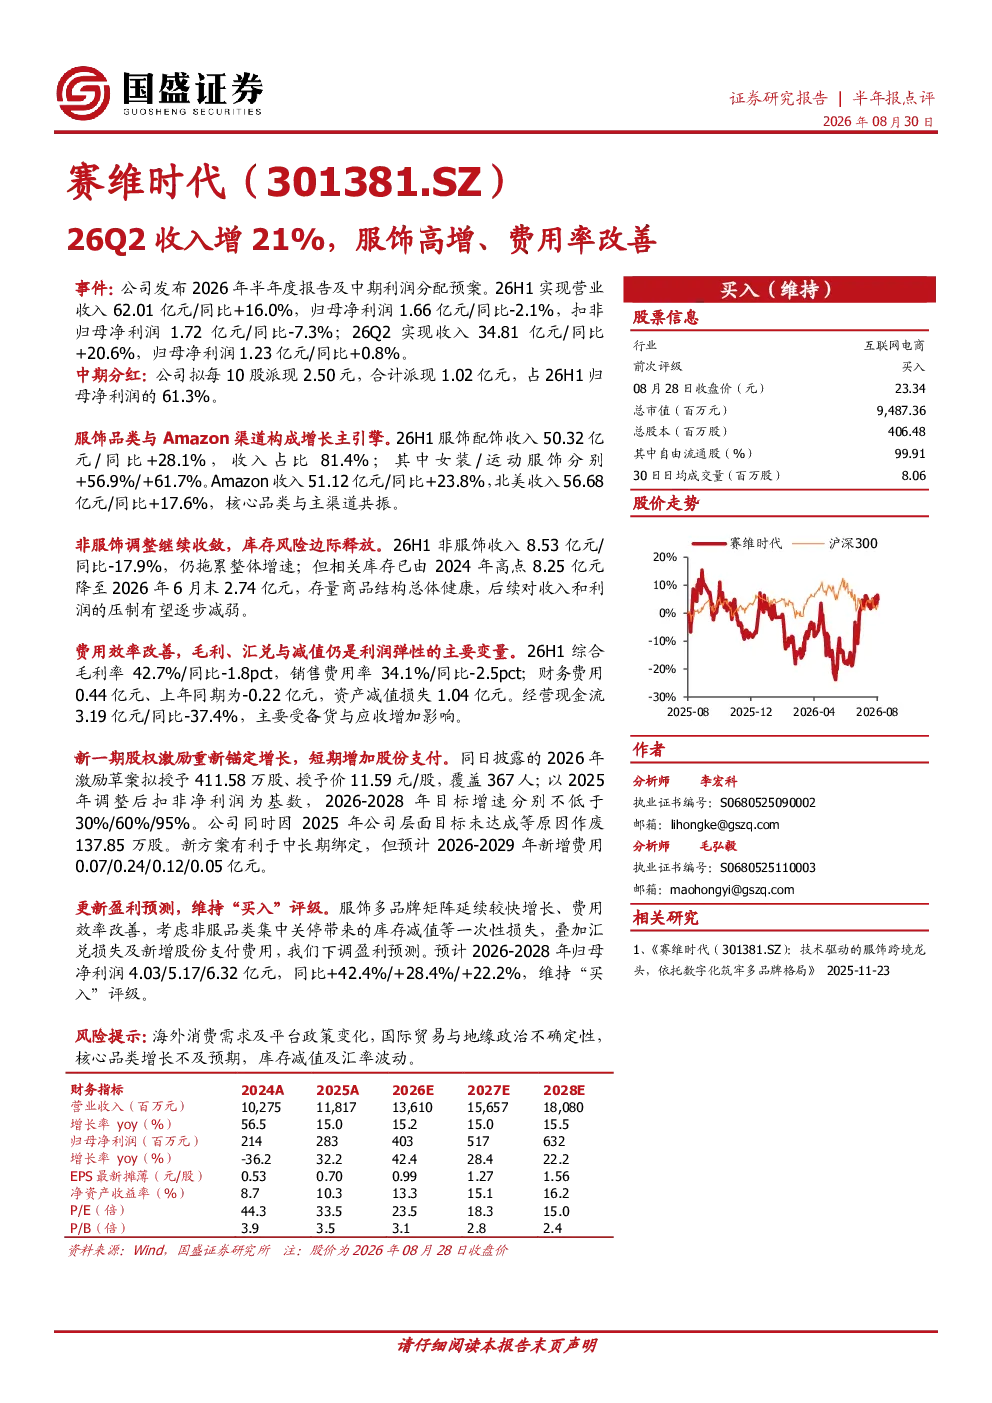
赛维时代2026年半年度业绩显示,公司整体营业收入62.01亿元,同比增长16.0%。其中,服饰配饰收入表现突出,达到50.32亿元,同比增长28.1%,收入占比高达81.4%。具体来看,女装和运动服饰分别实现了56.9%和61.7%的高速增长。Amazon渠道收入同样亮眼,达到51.12亿元,同比增长23.8%。然而,非服饰业务收入同比下滑17.9%,对公司整体增速造成一定拖累。归母净利润为1.66亿元,同比微降2.1%,扣非归母净利润为1.72亿元,同比下滑7.3%。尽管如此,公司费用率有所改善,销售费用率同比下降2.5个百分点至34.1%
赛维时代服饰业务增长主要驱动力是什么?
赛维时代服饰业务增长的主要驱动力在于其多品牌矩阵的快速扩张和产品结构的优化。公司旗下多个服饰品牌在2026年半年度均实现了高速增长,尤其是女装和运动服饰板块,分别同比增长56.9%和61.7%。此外,公司积极拓展Amazon等线上渠道,该渠道收入同比增长23.8%,成为重要的增长引擎。公司通过精准的市场定位和产品创新,成功吸引了更多消费者,推动了服饰业务的强劲发展。同时,公司对库存管理的优化也有效提升了运营效率,为未来的持续增长奠定了基础
赛维时代报告对未来行业发展趋势有何启示?
赛维时代报告对未来行业发展趋势的启示主要体现在以下几个方面:首先,服饰行业线上渠道的重要性日益凸显,公司Amazon渠道的成功拓展表明,线上渠道将成为未来行业增长的关键驱动力。其次,多品牌战略能够有效分散风险并捕捉不同细分市场的增长机会,赛维时代旗下多个品牌的差异化发展策略值得行业借鉴。此外,报告也显示,服饰行业竞争激烈,企业需要不断创新产品和服务,才能在市场中保持优势。最后,报告还提示,行业增长与宏观经济环境密切相关,企业需要密切关注经济变化,及时调整经营策略
赛维时代报告对市场现状有何判断?
赛维时代报告对市场现状的判断显示,公司服饰业务正处于快速发展阶段,但仍面临一些挑战。一方面,公司通过多品牌战略和线上渠道拓展,成功实现了业务的快速增长,服饰配饰收入占比高达81.4%,成为公司的主要收入来源。另一方面,非服饰业务收入下滑,对公司整体业绩造成一定影响。此外,报告还显示,行业竞争激烈,企业需要不断创新产品和服务,才能在市场中保持优势。同时,公司费用率的改善也表明,企业通过优化运营效率,可以有效提升盈利能力
赛维时代报告提示哪些风险?
赛维时代报告提示的主要风险包括:海外消费需求及平台政策变化,国际贸易与地缘政治不确定性,核心品类增长不及预期,库存减值及汇率波动。首先,海外消费需求的变化可能影响公司海外市场的业绩表现,而平台政策的调整也可能对公司线上渠道的发展造成影响。其次,国际贸易与地缘政治的不确定性可能增加公司的运营成本和风险。此外,核心品类增长不及预期可能导致公司收入下滑,而库存减值和汇率波动也可能对公司盈利能力造成影响。公司需要密切关注这些风险,并采取相应的措施进行应对