猜你想问
TCL科技2026半年报核心内容有哪些?
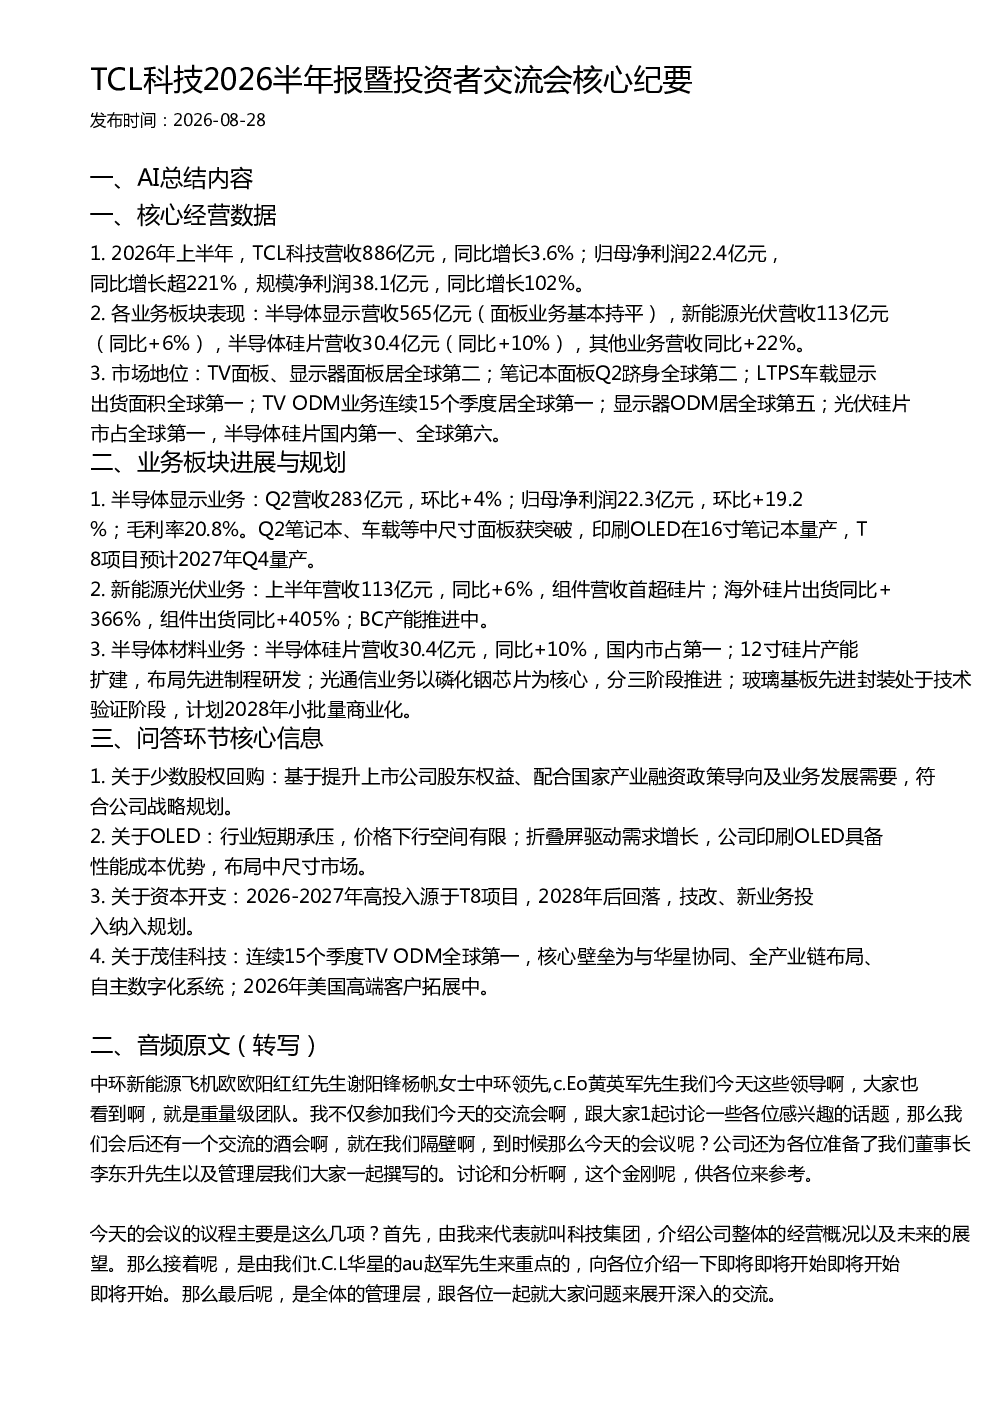
TCL科技2026年上半年实现营收886亿元,同比增长3.6%;归母净利润22.4亿元,同比增长超221%;规模净利润38.1亿元,同比增长102%。半导体显示业务营收565亿元,Q2营收283亿元,环比+4%;归母净利润22.3亿元,环比+19.2%;毛利率20.8%。新能源光伏业务上半年营收113亿元,同比+6%,组件营收首超硅片。半导体硅片材料业务营收30.4亿元,同比+10%,国内市占第一。印刷OLED在16寸笔记本量产,T8项目预计2027年Q4量产。海外硅片出货同比+366%,组件出货同比+405%。光通信业务以磷化铟芯片为核心,玻璃基板先进封装计划2028年小批量商业化。
半导体显示行业发展趋势如何?
行业短期承压,价格下行空间有限。折叠屏驱动需求增长,公司印刷OLED具备性能成本优势,布局中尺寸市场。通过收购高世代线少数股权提升盈利能力;中尺寸LCD成为新的增长引擎;FM OLED聚焦增强经营韧性和推动盈利修复;IGP OLED主攻中尺寸OLED产业级机遇;MIED业务覆盖LED芯片、MiniID、COB直显等主要核心赛道,并以硅基Micro-LED抢占下一代AI终端的显示高地。
研报重点分析了哪些方向?
研报重点分析了半导体显示、新能源光伏、半导体材料三大核心业务板块。半导体显示业务通过技术突破和产品升级提升竞争力;新能源光伏业务保持硅片市场份额第一,一体化战略成效显著;半导体材料业务聚焦12寸硅片产能扩建和先进制程研发,光通信和玻璃基板先进封装业务也在积极布局中。
当前市场现状如何判断?
TCL科技2026年上半年业绩表现强劲,归母净利润同比增长超221%。各业务板块均呈现增长态势,半导体显示业务盈利能力提升,新能源光伏业务组件营收首次超过硅片,半导体硅片材料业务国内市占第一。行业层面,折叠屏需求增长,印刷OLED具备优势,但短期价格承压。公司通过多元化布局和产能扩张应对市场变化。
研报存在哪些风险提示?
研报中未明确提示具体投资风险,但提及行业短期承压、价格下行空间有限等挑战。资本开支在2026-2027年将因T8项目而较高,2028年后可能回落。少数股权回购需符合战略规划。技术路线如印刷OLED、钙钛矿叠层电池等尚处于发展初期,存在市场接受度和技术成熟度的不确定性。公司需持续应对市场竞争和行业周期波动。